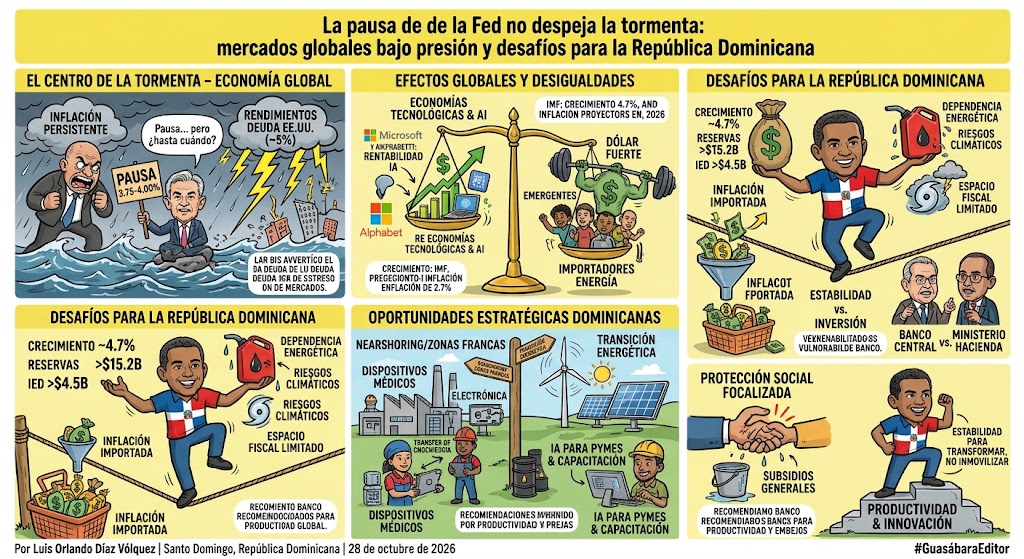
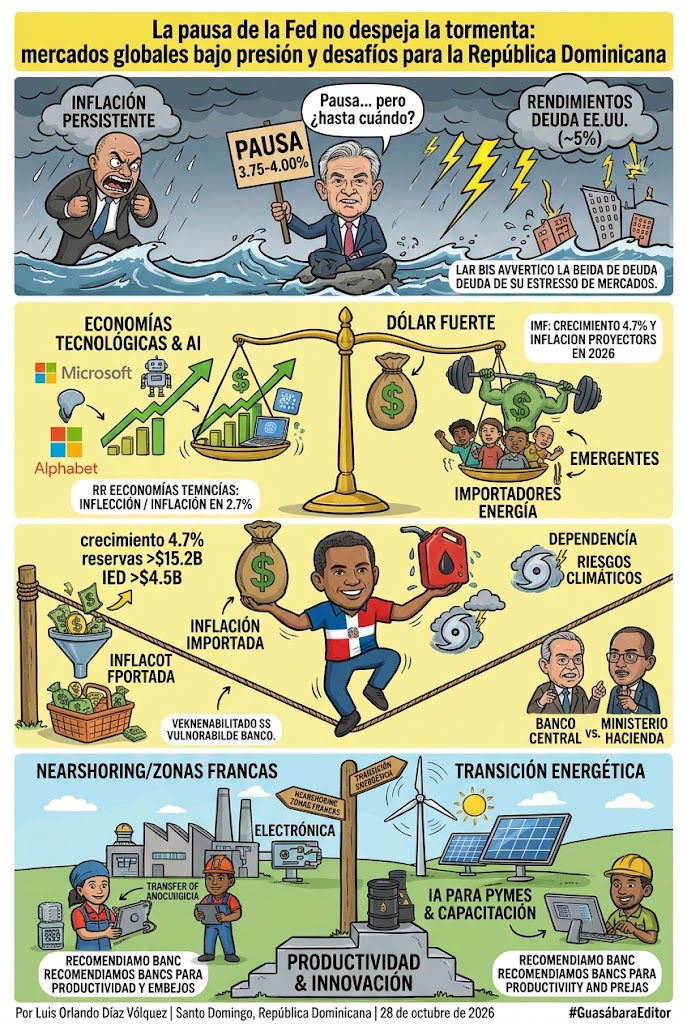
- El mantenimiento de los tipos de interés ofrecería un alivio inmediato, pero la persistencia inflacionaria, los elevados rendimientos de la deuda estadounidense y las dudas sobre la rentabilidad de la inteligencia artificial prolongarán la incertidumbre. Para la República Dominicana, el reto será preservar la estabilidad sin paralizar la inversión ni comprometer su desarrollo productivo.
Por Luis Orlando TasasDíaz Vólquez
#GuasábaraEditor
Santo Domingo, República Dominicana | 28 de octubre de 2026
La reunión de octubre de la Reserva Federal de Estados Unidos puede terminar sin una nueva subida de los tipos de interés, pero difícilmente cerrará el debate sobre la dirección de la economía mundial. El mercado espera que el banco central mantenga su tasa de referencia entre el 3,75 % y el 4,00 %, después del incremento de 25 puntos básicos aprobado en septiembre. La decisión está prevista para las 2:00 p. m., hora de Washington y de Santo Domingo, seguida 30 minutos después por la conferencia de prensa de su presidente, Kevin Warsh. [federalreserve.gov], [cnbc.com]
La aparente tranquilidad es engañosa. La verdadera señal no estará en la pausa, ampliamente descontada por los inversionistas, sino en la explicación que ofrezca Warsh sobre la persistencia de la inflación y la posibilidad de un nuevo aumento en diciembre. Si el mensaje confirma que los tipos permanecerán elevados durante un periodo prolongado, las condiciones financieras seguirán siendo restrictivas aunque la Reserva Federal no mueva formalmente su tasa.
Esta diferencia es fundamental. Una subida afecta directamente el precio del dinero, pero una pausa acompañada de un discurso restrictivo también puede mantener elevados los rendimientos de los bonos, fortalecer el dólar y encarecer el crédito internacional. En otras palabras, la Reserva Federal puede endurecer las condiciones financieras mediante las expectativas, sin necesidad de aumentar inmediatamente los tipos.
El mercado de bonos marca el verdadero riesgo
El rendimiento de los bonos del Tesoro estadounidense a diez años se encuentra alrededor del 5 %, un nivel con profundas implicaciones para la economía mundial. Esa tasa funciona como referencia para las hipotecas, los préstamos corporativos, el financiamiento soberano y las valoraciones bursátiles. Cuando aumenta, prácticamente todos los activos internacionales deben ofrecer una rentabilidad mayor para seguir siendo competitivos.
El Banco de Pagos Internacionales advierte de que la combinación de deuda pública elevada, inflación persistente y creciente participación de intermediarios financieros no bancarios puede amplificar las tensiones de los mercados. El organismo considera indispensable fortalecer la sostenibilidad fiscal, preservar la estabilidad de precios y mantener políticas prudenciales coherentes para convertir la resistencia económica observada en los últimos años en una solidez verdaderamente sostenible (Bank for International Settlements [BIS], 2026). [bis.org], [bis.org]
Este escenario representa una advertencia para los países emergentes. Las economías que necesiten refinanciar deuda, atraer capitales o defender sus monedas deberán competir con títulos estadounidenses que ofrecen rendimientos altos y son percibidos como activos de menor riesgo. El capital internacional no necesariamente desaparecerá, pero será más selectivo y exigirá mayor rentabilidad, estabilidad institucional y capacidad comprobable para generar divisas.
La inteligencia artificial enfrenta la prueba de la rentabilidad
La otra gran variable de la jornada será el comportamiento del sector tecnológico. Los resultados de Microsoft y Alphabet estarán bajo escrutinio porque el mercado quiere comprobar si las inversiones multimillonarias en centros de datos, semiconductores, capacidad de procesamiento y energía comienzan a traducirse en ingresos, márgenes y flujo de caja.
Durante los últimos años, la inteligencia artificial ha sostenido una parte importante de la inversión empresarial y de las valoraciones bursátiles. Sin embargo, el entusiasmo comienza a enfrentarse a una pregunta inevitable: ¿cuándo y cómo se recuperará el capital invertido?
El Fondo Monetario Internacional identifica como uno de los principales riesgos globales una corrección de los activos relacionados con la inteligencia artificial si su inversión o rentabilidad resultan menores o menos duraderas de lo esperado. Una caída podría amplificarse por la concentración de las exposiciones y por el creciente apalancamiento de determinados participantes del mercado. El organismo también advierte de que un rebrote inflacionario o una mayor preocupación por las cuentas fiscales podría provocar un aumento abrupto de los rendimientos soberanos y extender la inestabilidad a otros activos financieros (International Monetary Fund [IMF], 2026b). [imf.org], [imf.org]
Por eso, unos beneficios empresariales elevados no garantizan automáticamente una reacción positiva de Wall Street. Las empresas tecnológicas deberán demostrar no solo crecimiento de ingresos, sino capacidad para monetizar sus inversiones, proteger los márgenes y generar efectivo después de financiar una infraestructura cada vez más costosa.
La inteligencia artificial seguirá siendo un motor potencial de productividad, pero el mercado distinguirá con mayor rigor entre innovación económicamente viable y expectativas excesivamente optimistas.
Crecimiento mundial resistente, pero cada vez más desigual
La economía global ha mostrado una capacidad de adaptación superior a la prevista. La inversión tecnológica, la reorganización de las cadenas productivas y los márgenes acumulados durante años anteriores han evitado una desaceleración más severa. Sin embargo, esa resistencia no debe confundirse con ausencia de fragilidad.
El Fondo Monetario Internacional proyecta que el crecimiento mundial se desacelerará hasta el 3,1 % en 2026 y repuntará al 3,4 % en 2027. Al mismo tiempo, estima que la inflación global alcanzará el 4,7 % en 2026 antes de moderarse al 4,1 % en 2027. Las economías importadoras de energía que no participan directamente en las cadenas tecnológicas aparecen entre las más vulnerables (IMF, 2026a). [imf.org], [imf.org]
El mundo se enfrenta así a una expansión caracterizada por profundas divergencias. Mientras las economías vinculadas con la inteligencia artificial, los semiconductores y la infraestructura digital reciben inversiones extraordinarias, los países dependientes de combustibles importados soportan mayores presiones sobre sus balanzas externas, sus monedas y sus presupuestos.
- Un dólar fortalecido por una Reserva Federal restrictiva agravaría esas diferencias. Los productos básicos valorados en dólares se encarecerían en moneda local, el servicio de la deuda externa aumentaría y los bancos centrales emergentes encontrarían menos espacio para disminuir sus propios tipos de interés.
La República Dominicana ante un entorno más exigente
La República Dominicana llega a esta coyuntura con fundamentos comparativamente favorables. El Banco Mundial estima que la economía creció un 4,5 % durante el primer semestre de 2026, apoyada por la recuperación de la inversión y por flujos externos robustos, y proyecta una expansión aproximada del 4,7 % para el conjunto del año. El organismo también identifica vulnerabilidades relacionadas con la dependencia energética, los fenómenos climáticos, el limitado espacio fiscal y el peso de los subsidios eléctricos (World Bank, 2026a). [thedocs.wo…ldbank.org], [documents….ldbank.org]
Por su parte, las informaciones nacionales disponibles sitúan el crecimiento acumulado entre enero y septiembre en un 4,6 %, con una expansión interanual del 5,6 % en septiembre. La inflación alcanzó el 5,12 %, las reservas internacionales superaron los US$15.200 millones y la inversión extranjera directa llegó a US$4.500 millones durante los primeros nueve meses del año. [acento.com.do]
Las diferencias entre las estimaciones internacionales y nacionales responden a fechas de corte, metodologías y supuestos distintos. En conjunto, describen una economía que continúa creciendo por encima del promedio latinoamericano. El Banco Mundial proyecta una expansión regional del 2,2 % para América Latina y el Caribe en 2026, muy inferior a las previsiones disponibles para la República Dominicana. [worldbank.org]
La posición dominicana es favorable, pero no inmune. El principal riesgo externo sería una combinación de tipos internacionales altos, fortalecimiento del dólar y encarecimiento de la energía. Como importador neto de combustibles, el país recibiría el impacto por medio de la factura petrolera, la generación eléctrica, el transporte, la producción agropecuaria, la logística y los precios de los alimentos.
Una depreciación acelerada del peso encarecería las importaciones y podría retrasar el retorno de la inflación al rango meta. Sin embargo, mantener tipos domésticos demasiado altos durante un periodo prolongado también afectaría el crédito, la vivienda, la construcción, el comercio y las mipymes. La política monetaria deberá encontrar un equilibrio entre la defensa de la estabilidad y el sostenimiento de la actividad productiva.
Deuda, presupuesto y protección social
El incremento de los rendimientos estadounidenses encarece las nuevas emisiones internacionales y el refinanciamiento de las obligaciones existentes. Para la República Dominicana, esto convierte la administración de la deuda en una prioridad estratégica.
El país deberá organizar cuidadosamente sus vencimientos, fortalecer el mercado interno de capitales y evitar que el aumento del servicio de la deuda desplace recursos destinados a infraestructuras, educación, salud y transformación productiva. En un entorno de dinero caro, la calidad del gasto público será tan importante como su volumen.
La protección social también deberá ser más precisa. Frente al impacto de los combustibles y los alimentos, resulta comprensible que el Estado intervenga para proteger a los hogares de menores ingresos. No obstante, los subsidios generales suelen consumir recursos, distorsionar las señales de precios y beneficiar también a quienes no necesitan asistencia.
El Fondo Monetario Internacional recomienda que, durante las crisis del coste de vida, los gobiernos preserven las señales económicas y utilicen transferencias temporales y focalizadas para proteger a los sectores más vulnerables. Esta orientación resulta especialmente pertinente para una economía con necesidades sociales elevadas y margen fiscal limitado (IMF, 2026a). [imf.org]
Una oportunidad para transformar la estructura productiva
El nuevo escenario internacional no tiene que ser interpretado exclusivamente como una amenaza. La reorganización de las cadenas de suministro, la cercanía con Estados Unidos y la estabilidad política colocan a la República Dominicana en una posición favorable para atraer inversiones mediante la relocalización productiva.
El desafío consiste en evitar que esa inversión se limite a actividades de bajo valor añadido. Las zonas francas deben avanzar hacia dispositivos médicos, industria electrónica, manufactura avanzada, servicios digitales, logística especializada y componentes tecnológicos. Para que el crecimiento tenga un efecto transformador, las inversiones extranjeras deben desarrollar proveedores nacionales, transferir conocimiento y generar empleos con mayores niveles de cualificación.
El Banco Mundial considera que la aspiración dominicana de convertirse en una economía de ingresos altos requiere aumentar la productividad, crear trabajos de mayor calidad, fortalecer el capital humano, mejorar la competencia, estimular la innovación y elevar la eficiencia del gasto público. [worldbank.org]
La energía representa otro componente decisivo. Reducir la dependencia de los combustibles importados exige generación diversificada, almacenamiento, redes de transmisión eficientes, disminución de pérdidas y contratos transparentes. La transición energética no es solamente una política ambiental: constituye una estrategia de estabilidad macroeconómica, seguridad nacional y competitividad industrial.
La inteligencia artificial también debe integrarse en una política productiva propia. No basta con consumir plataformas desarrolladas en el exterior. Las empresas dominicanas necesitan capacitación, infraestructura digital, dirección tecnológica, ciberseguridad y acceso a herramientas que les permitan automatizar procesos, analizar datos y elevar su productividad.
Las mipymes requieren una atención particular. Si quedan fuera de la transformación tecnológica, la brecha entre empresas grandes y pequeñas se ampliará. Si reciben acompañamiento técnico, financiamiento e incentivos correctamente diseñados, pueden convertirse en proveedoras de las zonas francas, el turismo, la construcción, la agroindustria y los servicios exportables.
Estabilidad para transformar, no para inmovilizar
La decisión de la Reserva Federal demostrará hasta qué punto una pausa puede seguir siendo restrictiva. Aunque los tipos permanezcan sin cambios, los bonos estadounidenses, el dólar y las expectativas de inflación continuarán condicionando el comportamiento de los mercados internacionales.
Para la República Dominicana, la respuesta no debe reducirse a resistir el choque. El país necesita proteger su estabilidad y, simultáneamente, utilizar esta coyuntura para acelerar su transformación energética, productiva y tecnológica.
La política económica no puede escoger entre estabilidad y crecimiento como si fueran objetivos incompatibles. Sin estabilidad no existe inversión sostenible, pero sin inversión productiva tampoco puede preservarse la estabilidad a largo plazo.
En un mundo de capital más caro, mayores tensiones geopolíticas y creciente competencia tecnológica, el desarrollo dependerá menos de la abundancia del financiamiento y más de la capacidad institucional para asignarlo correctamente. La República Dominicana dispone de turismo, zonas francas, remesas, inversión extranjera, posición geográfica y estabilidad política. El paso decisivo será convertir esas fortalezas en productividad, innovación, empleos de calidad y menor vulnerabilidad energética.
La pausa de la Reserva Federal podrá tranquilizar momentáneamente a los mercados. No obstante, la tormenta estructural continuará. La República Dominicana debe prepararse no solo para atravesarla, sino para salir de ella con una economía más competitiva, diversificada y resiliente.
Referencias
Bank for International Settlements. (2026). Annual economic report 2026: From resilience to robustness?. [bis.org]
Board of Governors of the Federal Reserve System. (2026). Calendar: October 2026. [federalreserve.gov]
International Monetary Fund. (2026a). Perspectivas de la economía mundial, octubre de 2026: La resiliencia puesta a prueba exige decisiones urgentes. [imf.org]
International Monetary Fund. (2026b). Informe sobre la estabilidad financiera mundial, octubre de 2026: Resiliencia, riesgo y transformación. [imf.org]
World Bank. (2026a). Macro poverty outlook: Dominican Republic. [thedocs.wo…ldbank.org]
World Bank. (2026b). Latin America and the Caribbean economic review, October 2026: Harnessing the AI transition. [worldbank.org]
#GuasárabaEditor

Sobre el autor, Luis Orlando Díaz Vólquez, es ingeniero de sistemas de computadora, editor bibliográfico y productor de medios de comunicación. Autor de artículos de opinión y análisis sobre geopolítica, seguridad y comercio internacional. Ha seguido y escrito sobre procesos regionales y eventos de alto impacto (ferias internacionales, congresos sectoriales y coyunturas de seguridad nacional). Su enfoque privilegia la institucionalidad, el Estado mínimo funcional y la apertura económica con compliance como pilares para la normalización y el desarrollo sostenible.
…..
Para profundizar sobre el tema, recomentamos leer el siguiente paper:
Pausa restrictiva de la Reserva Federal, vulnerabilidad financiera global y desafíos estratégicos para la República Dominicana
- Resumen | La reunión de octubre de la Reserva Federal se produce en un momento especialmente complejo para la economía mundial: la inflación estadounidense permanece por encima del objetivo, los rendimientos de la deuda soberana se sitúan en niveles elevados, la inversión vinculada con la inteligencia artificial sostiene parte del crecimiento bursátil y los conflictos geopolíticos continúan presionando los costes energéticos. Aunque el mercado espera que la Reserva Federal mantenga el tipo de referencia en el rango de 3,75 % a 4,00 %, la decisión realmente importante no será la pausa, sino la orientación que ofrezca su presidente, Kevin Warsh, sobre la reunión de diciembre y la duración del ciclo restrictivo.
- Este trabajo sostiene que una pausa acompañada de un discurso restrictivo prolongaría las condiciones financieras exigentes, mantendría elevados los rendimientos de los bonos estadounidenses y limitaría la capacidad de los bancos centrales de economías emergentes para flexibilizar sus políticas. Para la República Dominicana, el escenario representa un desafío por el encarecimiento del financiamiento externo, el fortalecimiento potencial del dólar y la exposición a los precios energéticos, pero también ofrece oportunidades mediante la relocalización productiva, las zonas francas, el turismo, la inversión extranjera directa y la transformación digital. La política económica dominicana deberá preservar la estabilidad macroeconómica sin sacrificar la inversión productiva ni la protección focalizada de los hogares vulnerables.
Por Luis Orlando Díaz Vólquez | #GuasábaraEditor | 28 de octubre de 2026
Palabras clave: Reserva Federal, mercados financieros, inflación, República Dominicana, inteligencia artificial, política monetaria, deuda soberana.
Intrudicción | La reunión del Comité Federal de Mercado Abierto de los días 27 y 28 de octubre de 2026 no incluye nuevas proyecciones económicas ni una actualización del denominado gráfico de puntos. Por ello, la interpretación del mercado dependerá principalmente del comunicado y de la conferencia de prensa de Kevin Warsh. El calendario oficial establece que la decisión se anunciará a las 2:00 p. m., hora del este de Estados Unidos, y la rueda de prensa comenzará 30 minutos después. En la República Dominicana, ambos acontecimientos tendrán lugar a las 2:00 p. m. y 2:30 p. m., respectivamente, dado que ambos territorios comparten actualmente la misma hora.
La expectativa dominante es una pausa después del incremento de 25 puntos básicos aprobado en septiembre. Sin embargo, una pausa no equivale necesariamente al final del endurecimiento monetario. La cuestión fundamental es si la Reserva Federal considera que la inflación reciente es suficientemente persistente como para justificar un nuevo aumento en diciembre o si prefiere mantener los tipos sin cambios durante un periodo prolongado y permitir que las condiciones financieras produzcan el ajuste.
La diferencia es relevante. Una subida inmediata afectaría directamente al coste del dinero; una pausa restrictiva, en cambio, actuaría mediante la comunicación, las expectativas y los rendimientos de los bonos. Si el mercado concluye que los tipos permanecerán elevados durante más tiempo, las hipotecas, los préstamos corporativos, el crédito al consumo y el financiamiento soberano podrían continuar encarecidos incluso sin una nueva subida del tipo oficial.
La decisión de la Reserva Federal: pausa, no rendición
El escenario central es una “pausa restrictiva”. La Reserva Federal mantendría su tasa de referencia, pero reiteraría que las decisiones sucesivas dependerán de la inflación, la actividad económica, el mercado laboral y las expectativas de precios. Esta posición permitiría ganar tiempo sin declarar prematuramente una victoria sobre la inflación.
La dificultad de Kevin Warsh consiste en explicar la aparente asimetría entre septiembre y octubre. Si la Reserva Federal subió los tipos después de una lectura moderada del índice de gastos de consumo personal subyacente, deberá justificar por qué no vuelve a hacerlo cuando las presiones inflacionarias parecen más intensas. Si la explicación no resulta convincente, el mercado podría interpretar la pausa como una concesión al calendario electoral. Esa percepción tendría consecuencias negativas para la credibilidad y la independencia institucional del banco central.
Existen tres escenarios posibles:
Escenario base: pausa restrictiva. La Reserva Federal mantiene el rango de 3,75 % a 4,00 %, reconoce que la inflación continúa elevada y conserva abierta la posibilidad de una subida en diciembre. Este resultado favorecería inicialmente al dólar y mantendría presión sobre los bonos de largo plazo.
Escenario moderado: la Reserva Federal mantiene los tipos y destaca señales de desaceleración económica o debilitamiento del empleo. En este caso, los rendimientos de los bonos podrían descender, el dólar perdería impulso y las acciones de crecimiento recibirían apoyo.
Escenario adverso: el banco central sorprende con una subida o Kevin Warsh presenta una posición considerablemente más restrictiva de lo esperado. El resultado probable sería un aumento de la volatilidad, ventas en los mercados de bonos, presión sobre las acciones tecnológicas y salidas de capital de algunos mercados emergentes.
Perspectivas para los mercados mundiales
Bonos soberanos y condiciones financieras
El mercado de bonos constituye el principal canal de transmisión. Los rendimientos elevados de la deuda estadounidense aumentan la tasa libre de riesgo utilizada para valorar prácticamente todos los activos financieros. Cuando suben los rendimientos de los bonos del Tesoro, las empresas deben ofrecer una prima mayor para financiarse, los gobiernos emergentes enfrentan cupones más altos y las acciones con beneficios esperados a largo plazo pierden valor relativo.
El Banco de Pagos Internacionales advierte que la combinación de deuda pública elevada, mayor protagonismo de intermediarios financieros no bancarios y persistencia inflacionaria puede amplificar el estrés de los mercados. Su informe también subraya que la sostenibilidad fiscal, la estabilidad de precios y una regulación prudencial coherente son necesarias para transformar la resiliencia económica en solidez duradera (Bank for International Settlements [BIS], 2026).
La superación del 5 % en el rendimiento estadounidense a diez años es particularmente significativa. No implica automáticamente una crisis, pero sí eleva el coste de oportunidad del capital, reduce el atractivo relativo de numerosos activos de riesgo y agrava el servicio de la deuda de gobiernos y empresas que necesiten refinanciarse.
Renta variable e inteligencia artificial
La inteligencia artificial continúa sosteniendo la inversión, los beneficios esperados y las valoraciones de buena parte del sector tecnológico. Sin embargo, el mercado ha comenzado a diferenciar entre crecimiento de ingresos, beneficios contables y flujo de caja libre. El volumen de gasto en centros de datos, semiconductores, energía y capacidad de cómputo exige que las empresas demuestren retornos económicos verificables.
El Fondo Monetario Internacional identifica como riesgo relevante una corrección de los activos relacionados con la inteligencia artificial si la inversión o la rentabilidad resultan menores o menos duraderas de lo previsto. Esta corrección podría intensificarse por la concentración de las exposiciones y el aumento del apalancamiento. El organismo también advierte que un repunte inflacionario o una preocupación fiscal podría elevar abruptamente los rendimientos soberanos y generar repercusiones amplias en los mercados (International Monetary Fund [IMF], 2026b).
Por tanto, unos resultados empresariales sólidos no garantizan automáticamente una reacción positiva. Los inversionistas observarán el crecimiento de la nube, los márgenes operativos, el flujo de caja, el gasto de capital y las previsiones de rentabilidad de las inversiones tecnológicas. Las compañías capaces de monetizar la inteligencia artificial y sostener sus márgenes podrían continuar liderando el mercado; las que dependan de expectativas lejanas o de financiamiento abundante serán más vulnerables.
Dólar, materias primas y mercados emergentes
Una Reserva Federal restrictiva suele fortalecer el dólar al aumentar el rendimiento relativo de los activos estadounidenses. Para los países emergentes, un dólar fuerte puede encarecer importaciones estratégicas, presionar los tipos de cambio y aumentar el coste de la deuda denominada en moneda extranjera.
La evolución energética añade otra capa de incertidumbre. Los importadores netos de petróleo enfrentan simultáneamente mayores costes de producción, presión sobre las cuentas externas y dificultades para reducir la inflación. El Fondo Monetario Internacional proyecta que el crecimiento mundial se desacelere al 3,1 % en 2026 y repunte al 3,4 % en 2027, mientras la inflación mundial ascendería al 4,7 % en 2026 antes de moderarse al 4,1 % en 2027. El organismo señala que las economías importadoras de energía situadas fuera de las cadenas tecnológicas enfrentan las condiciones más difíciles (IMF, 2026a).
Esta combinación configura un mercado global de mayor selectividad. El capital no desaparecerá, pero exigirá más rentabilidad, mejor institucionalidad, disciplina fiscal y proyectos con capacidad comprobable para generar divisas.
Incidencias para la República Dominicana
Crecimiento con exposición externa
La República Dominicana llega a esta coyuntura con fundamentos comparativamente favorables. El Banco Mundial estima que el crecimiento se aceleró hasta el 4,5 % durante el primer semestre de 2026, apoyado por la recuperación de la inversión y por flujos externos robustos, y proyecta una expansión de aproximadamente 4,7 % para el conjunto del año. Sin embargo, identifica vulnerabilidades relacionadas con la dependencia energética, los desastres naturales, la limitada capacidad fiscal y los subsidios eléctricos (World Bank, 2026a).
Los datos nacionales disponibles también muestran una economía resistente. De acuerdo con informaciones atribuidas al Banco Central, el crecimiento acumulado entre enero y septiembre alcanzó el 4,6 %, mientras la inflación interanual llegó al 5,12 % en septiembre y las reservas internacionales superaron los US$15.200 millones. La expansión estuvo apoyada por la construcción, los servicios financieros, el turismo, la minería y otras actividades productivas.
La divergencia entre las proyecciones del Banco Mundial, el Fondo Monetario Internacional y las autoridades nacionales no constituye necesariamente una contradicción. Las estimaciones utilizan fechas de corte, metodologías y supuestos distintos. En conjunto, describen una economía creciendo aproximadamente entre 4,5 % y 4,7 %, una velocidad considerablemente superior a la previsión regional de América Latina y el Caribe, situada en 2,2 % para 2026.
Tipo de cambio e inflación importada
El principal riesgo inmediato para la República Dominicana sería una combinación de dólar fuerte y energía cara. Como importador neto de combustibles, el país recibiría el impacto por varias vías: factura petrolera, generación eléctrica, transporte, producción agropecuaria, logística y precios de los alimentos.
Una depreciación desordenada del peso aumentaría el coste en moneda nacional de las importaciones y podría retrasar el retorno de la inflación al rango de referencia. Sin embargo, responder exclusivamente mediante tasas elevadas también tiene costes: reduce el crédito productivo, afecta la vivienda, limita la inversión y puede ralentizar sectores intensivos en financiamiento, particularmente construcción, comercio y mipymes.
La respuesta adecuada debe combinar credibilidad monetaria, intervenciones cambiarias destinadas a evitar movimientos desordenados y medidas fiscales focalizadas. Los subsidios generales reducen artificialmente las señales de precios, elevan el gasto público y benefician en parte a sectores que no los necesitan. El Fondo Monetario Internacional recomienda que, durante las crisis del coste de vida, las autoridades preserven las señales de precios y utilicen ayudas temporales y focalizadas para proteger a los hogares vulnerables (IMF, 2026a).
Financiamiento público y privado
Los rendimientos estadounidenses elevados incrementan el coste de las nuevas emisiones internacionales dominicanas. Esta situación obliga a mejorar la programación de vencimientos, ampliar el mercado interno de capitales, evaluar operaciones de manejo de pasivos y evitar que el gasto corriente desplace la inversión pública.
Para el sector privado, el encarecimiento internacional se transmitirá de forma desigual. Las compañías generadoras de divisas mediante turismo, exportaciones, zonas francas o servicios internacionales tendrán una cobertura natural mejor que las empresas endeudadas en dólares cuyos ingresos se producen exclusivamente en pesos.
La política pública debe promover instrumentos de cobertura cambiaria, financiamiento en moneda nacional y evaluación más rigurosa del riesgo de divisas. El objetivo no puede ser aislar completamente a la economía de los mercados internacionales, sino reducir su vulnerabilidad ante movimientos repentinos del dólar y las tasas.
Oportunidades estratégicas para el desarrollo dominicano
La coyuntura no es exclusivamente defensiva. La República Dominicana puede aprovechar la reorganización de las cadenas productivas y la proximidad al mercado estadounidense para atraer inversión de mayor valor añadido. El Banco Mundial sostiene que el salto hacia una economía de ingresos altos exige elevar la productividad, crear empleos de mayor calidad, fortalecer el capital humano, promover la competencia, estimular la innovación y mejorar la eficiencia del gasto público.
En ese contexto, se plantean seis prioridades.
Primero, debe consolidarse una política energética que reduzca la exposición al petróleo importado mediante generación diversificada, almacenamiento, redes eléctricas eficientes y contratos transparentes. La transición energética no debe concebirse solamente como política ambiental, sino como estrategia de estabilidad macroeconómica y competitividad industrial.
Segundo, las zonas francas deben avanzar hacia dispositivos médicos, electrónica, servicios digitales, manufactura avanzada, logística y componentes tecnológicos. La relocalización productiva puede aportar divisas, pero su impacto sobre el desarrollo dependerá de la creación de proveedores nacionales, la transferencia tecnológica y la capacitación laboral.
Tercero, el país necesita convertir la inteligencia artificial en productividad empresarial. No basta con consumir aplicaciones digitales. Las mipymes requieren asistencia técnica, infraestructura, capacidades gerenciales y acceso seguro a herramientas de automatización, análisis de datos y comercio electrónico.
Cuarto, la inversión pública debe priorizar proyectos con elevado impacto productivo: transmisión eléctrica, agua, puertos, movilidad urbana, conectividad, educación técnica y resiliencia climática. Cuando el coste del financiamiento aumenta, la selección de proyectos se vuelve más importante que el volumen nominal del gasto.
Quinto, la política social debe ser focalizada y temporal. Proteger a los hogares vulnerables frente a choques energéticos y alimentarios es indispensable, pero los mecanismos utilizados deben evitar la expansión permanente de subsidios generales difíciles de financiar.
Sexto, la estabilidad institucional debe convertirse en una ventaja competitiva. Los capitales internacionales que operan bajo mayor incertidumbre valoran la previsibilidad normativa, la seguridad jurídica, la eficiencia administrativa y la disciplina macroeconómica. La República Dominicana puede diferenciarse regionalmente si transforma estos elementos en una política explícita de atracción de inversiones.
Conclusión
La reunión de la Reserva Federal no debe interpretarse como un acontecimiento distante. Su decisión influirá en el dólar, los bonos, las acciones tecnológicas, las materias primas, los flujos de capital y el coste de financiamiento de países como la República Dominicana.
El escenario más probable es una pausa restrictiva, no el final definitivo del endurecimiento monetario. Los mercados continuarán evaluando cada señal sobre inflación, empleo, energía, inteligencia artificial y sostenibilidad fiscal. En estas circunstancias, las rentabilidades elevadas pueden coexistir con episodios de volatilidad considerable.
Para la República Dominicana, la principal amenaza proviene de la interacción entre tipos internacionales altos, energía costosa, fortalecimiento del dólar y estrecho espacio fiscal. La oportunidad reside en aprovechar el turismo, las zonas francas, las remesas, la inversión extranjera y la relocalización productiva para financiar una transformación hacia actividades de mayor productividad.
La estrategia correcta no consiste en detener el crecimiento para defender la estabilidad ni en sacrificar la estabilidad para estimular el crecimiento. Consiste en preservar la confianza macroeconómica mientras se reasigna el capital hacia energía eficiente, capital humano, innovación, exportaciones y empleos de mayor calidad. En un mundo de dinero caro y vulnerabilidades crecientes, el desarrollo dependerá menos de la abundancia de financiamiento y más de la capacidad institucional para utilizarlo con inteligencia.
Referencias
Bank for International Settlements. (2026). Annual economic report 2026: From resilience to robustness? https://www.bis.org/publications/aer-2026
Board of Governors of the Federal Reserve System. (2026). Calendar: October 2026. https://www.federalreserve.gov/newsevents/2026-october.htm
International Monetary Fund. (2026a). Perspectivas de la economía mundial, octubre de 2026: La resiliencia puesta a prueba exige decisiones urgentes. https://www.imf.org/es/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026
International Monetary Fund. (2026b). Informe sobre la estabilidad financiera mundial, octubre de 2026: Resiliencia, riesgo y transformación. https://www.imf.org/es/publications/gfsr/issues/2026/10/13/global-financial-stability-report-october-2026
World Bank. (2026a). Macro poverty outlook: Dominican Republic. https://thedocs.worldbank.org/en/doc/e408a7e21ba62d843bdd90dc37e61b57-0500032021/related/mpo-dom.pdf
World Bank. (2026b). Latin America and the Caribbean economic review, October 2026: Harnessing the AI transition. https://www.worldbank.org/en/region/lac/publication/perspectivas-economicas-america-latina-caribe
…