La guerra también llega a la hipoteca
Las tensiones alrededor de Irán demuestran que los conflictos del siglo XXI no se pagan únicamente en los campos de batalla: sus costos se transmiten mediante el petróleo, la inflación, los bonos y el crédito hasta alcanzar la vivienda y el presupuesto de millones de familias.
Una guerra puede librarse a miles de kilómetros de una familia estadounidense y, sin embargo, terminar sentándose a su mesa, entrando en el tanque de su automóvil y encareciendo la cuota de la vivienda que intenta comprar.
Esta es una de las grandes lecciones económicas que dejan las tensiones alrededor de Irán: en una economía profundamente interconectada, la distancia geográfica ya no garantiza distancia financiera. Los acontecimientos que alteran la seguridad de Oriente Medio pueden trasladarse con rapidez a los mercados energéticos, repercutir sobre las expectativas de inflación y terminar afectando el costo del crédito en Estados Unidos y otras economías.
El primer eslabón de esa cadena es el petróleo. Cuando un conflicto amenaza la producción, el transporte o las principales rutas energéticas de Oriente Medio, los mercados incorporan inmediatamente una prima de riesgo. No es necesario que se interrumpa por completo el suministro para que los precios reaccionen. La sola posibilidad de una reducción de la oferta, de un bloqueo marítimo o de una escalada regional puede generar volatilidad y elevar los costos de la energía.
El efecto tampoco termina en la gasolinera. Un petróleo más caro presiona el transporte, la aviación, la generación eléctrica, la industria, la agricultura y la logística internacional. Las empresas enfrentan mayores costos operativos y una parte de esos incrementos puede trasladarse al consumidor mediante precios más elevados.
De esta manera, la energía se convierte en un canal de transmisión entre la geopolítica y la inflación.
Cuando aumentan las presiones inflacionarias, los mercados revisan sus expectativas sobre las decisiones de la Reserva Federal. Si los inversionistas consideran que la inflación puede mantenerse elevada durante más tiempo, también pueden anticipar que las tasas de interés permanecerán altas o que su reducción será más lenta de lo previsto.
Esas expectativas repercuten sobre los bonos del Tesoro estadounidense y los valores respaldados por hipotecas. Ambos mercados son fundamentales para determinar las condiciones en las que los bancos y otras entidades financieras conceden préstamos para adquirir viviendas.
Las tasas hipotecarias no son fijadas directamente por el precio del petróleo ni dependen exclusivamente de las decisiones de la Reserva Federal. Sin embargo, reaccionan a un conjunto de variables entre las que se encuentran los rendimientos de los bonos, las expectativas de inflación, la política monetaria, la percepción de riesgo y las condiciones del mercado financiero.
Ahí se encuentra el puente entre Teherán y la vivienda estadounidense.
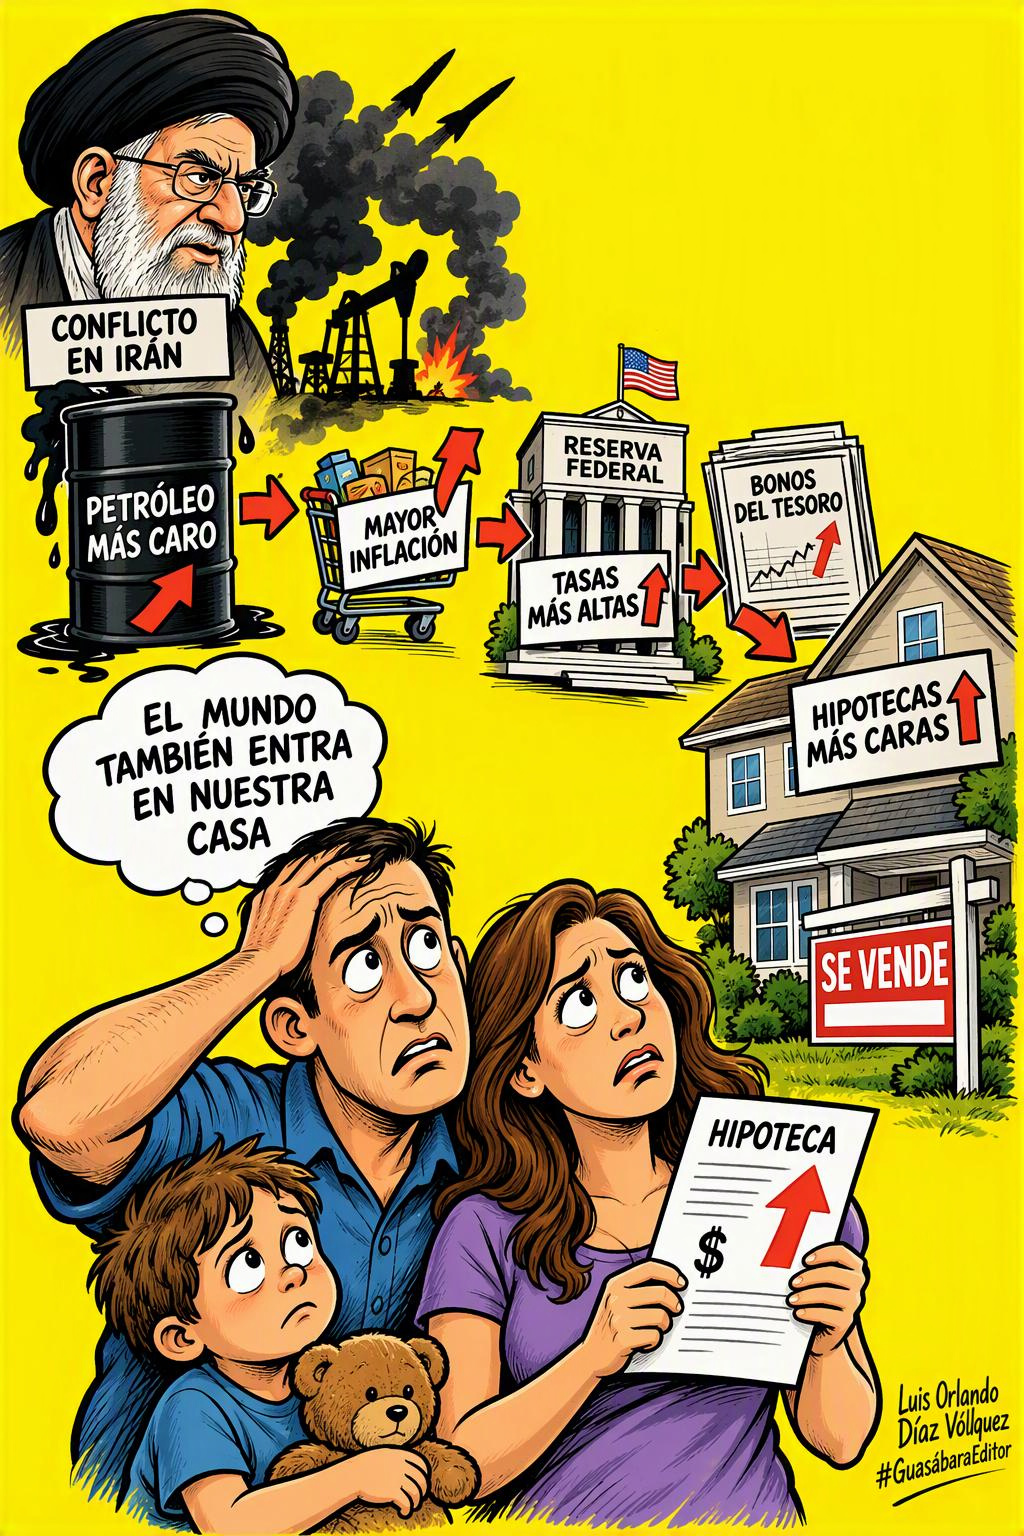
Un conflicto armado en Oriente Medio puede elevar el precio del petróleo; la energía más cara puede alimentar la inflación; las presiones inflacionarias pueden modificar las expectativas monetarias; esos cambios pueden sacudir el mercado de bonos; y los movimientos de los bonos pueden terminar encareciendo las hipotecas.
Lo que parece una secuencia técnica y distante tiene consecuencias concretas sobre el presupuesto de las familias.
Cuando aumenta el interés hipotecario, el comprador debe pagar una mensualidad mayor por la misma vivienda. También puede verse obligado a reducir el valor máximo de la propiedad que puede adquirir, aportar un inicial más elevado o posponer su decisión de compra.
La diferencia de unos puntos porcentuales en una hipoteca a 30 años puede representar cientos de dólares adicionales cada mes y decenas de miles a lo largo del préstamo. Para las familias de ingresos medios, esta variación puede marcar la diferencia entre acceder a una vivienda o quedar fuera del mercado.
Así emerge una de las paradojas más dolorosas de la economía contemporánea: un conflicto geopolítico puede transformarse en una crisis de asequibilidad doméstica sin que una sola bomba caiga sobre territorio estadounidense.
Las tasas elevadas también afectan el comportamiento general del mercado inmobiliario. Cuando demasiados compradores quedan excluidos por el costo del financiamiento, la demanda se debilita. Las propiedades pueden permanecer durante más tiempo en venta, mientras los propietarios y constructores enfrentan presiones para ajustar precios, conceder incentivos o cubrir una parte de los costos asociados al préstamo.
No obstante, una disminución de los precios inmobiliarios no significa necesariamente que comprar una vivienda sea más fácil. El eventual ahorro en el valor de la propiedad puede ser absorbido, total o parcialmente, por el encarecimiento del crédito. Una casa puede costar menos en el mercado, pero resultar más cara cuando se calcula la mensualidad hipotecaria.
Sería simplista, sin embargo, atribuir cada movimiento de las tasas hipotecarias exclusivamente a la guerra o a las tensiones con Irán.
El mercado inmobiliario estadounidense también responde a la inflación interna, las decisiones de la Reserva Federal, la evolución del empleo, el crecimiento económico, el déficit fiscal, la deuda pública, la oferta y demanda de bonos y la percepción general de riesgo. La geopolítica no constituye la única causa, pero puede actuar como un poderoso acelerador dentro de un sistema financiero complejo.
Esta precisión es importante. Los mercados no funcionan mediante una sola relación de causa y efecto. Procesan simultáneamente datos económicos, decisiones políticas, riesgos militares y expectativas sobre el futuro. Un conflicto internacional puede reforzar tendencias existentes, prolongar períodos de tasas elevadas o frustrar las expectativas de una reducción rápida del costo del dinero.
La conclusión de fondo es que la vivienda ya no puede analizarse únicamente como un asunto inmobiliario. También depende de la política monetaria, la seguridad energética, los mercados de capitales y la estabilidad geopolítica.
Esta realidad adquiere una importancia especial para países importadores de energía como República Dominicana.
Lo que ocurre entre Oriente Medio, los mercados petroleros y Wall Street no pertenece exclusivamente a la política exterior estadounidense. Un período prolongado de petróleo caro puede elevar la factura energética dominicana, presionar los costos del transporte y la producción, afectar las cuentas fiscales y complicar los esfuerzos destinados a preservar la estabilidad de precios.
La transmisión puede sentirse en el precio de los combustibles, los alimentos, el transporte de mercancías, la energía y numerosos bienes de consumo. También puede influir sobre las decisiones de inversión, el acceso al financiamiento y el comportamiento de las tasas internacionales.
Para una economía abierta y vinculada al comercio exterior, la logística, el turismo, las remesas y los mercados financieros, seguir la geopolítica energética no es un ejercicio distante de política internacional. Es una necesidad estratégica para anticipar riesgos económicos internos.
República Dominicana no controla las confrontaciones militares, los precios internacionales del petróleo ni las decisiones de la Reserva Federal. Sí puede, en cambio, fortalecer la planificación energética, diversificar sus fuentes de generación, mejorar la eficiencia, proteger su estabilidad macroeconómica y diseñar mecanismos de respuesta frente a episodios prolongados de volatilidad externa.
La lección es contundente: vivimos en una economía en la que Teherán, los mercados petroleros, Wall Street y el bolsillo de una familia pueden formar parte de la misma cadena causal.
Una alteración energética alimenta presiones inflacionarias. La inflación modifica las expectativas monetarias. Las expectativas sacuden los bonos. Los bonos influyen sobre las hipotecas. Y una hipoteca más cara puede redefinir, retrasar o cancelar el sueño de adquirir una vivienda.
Las guerras del siglo XXI no se pagan solamente en los campos de batalla. Sus facturas pueden aparecer en el combustible, los alimentos, el crédito, las inversiones y las mensualidades de millones de hogares.
La geopolítica ha dejado de ser una conversación reservada a diplomáticos, militares y especialistas en seguridad. Hoy también determina presupuestos familiares, decisiones empresariales y oportunidades de desarrollo.
Comprender esta conexión resulta indispensable para interpretar el nuevo orden geoeconómico mundial. En ese escenario, ninguna guerra está verdaderamente lejos cuando sus costos pueden cruzar océanos, alterar los mercados y llegar, convertidos en intereses y mensualidades, hasta la puerta de una vivienda.
Luis Orlando Díaz Vólquez | #GuasábaraEditor
Fuente de referencia: The Washington Post: “The Iran war has raised Americans’ costs, even for homebuying”
The Washington Post @washingtonpost
Thttps://www.washingtonpost.com/business/2026/11/08/iran-war-has-raised-americans-costs-even-homebuying/?utm_campaign=wp_main&utm_source=twitter&utm_medium=social
«Un conflicto armado a medio mundo de distancia podría no parecer tener mucho que ver con el costo de comprar una vivienda en Estados Unidos, pero el aumento de los precios del petróleo, las fluctuaciones en el mercado de bonos e la incertidumbre geopolítica todos juegan un papel en el encarecimiento de los precios de bienes raíces.»