El préstamo de crudo a una refinería de Luisiana parece una operación limitada, pero revela un mercado sometido a tensiones geopolíticas, inventarios debilitados y graves cuellos de botella. Para la República Dominicana, el encarecimiento energético amenaza la inflación, las cuentas fiscales, el transporte y la competitividad.
La decisión de Estados Unidos de recurrir nuevamente a su Reserva Estratégica de Petróleo no debe interpretarse como una simple operación técnica destinada a auxiliar a una refinería. Es una señal de advertencia sobre la fragilidad que empieza a dominar el sistema energético internacional.
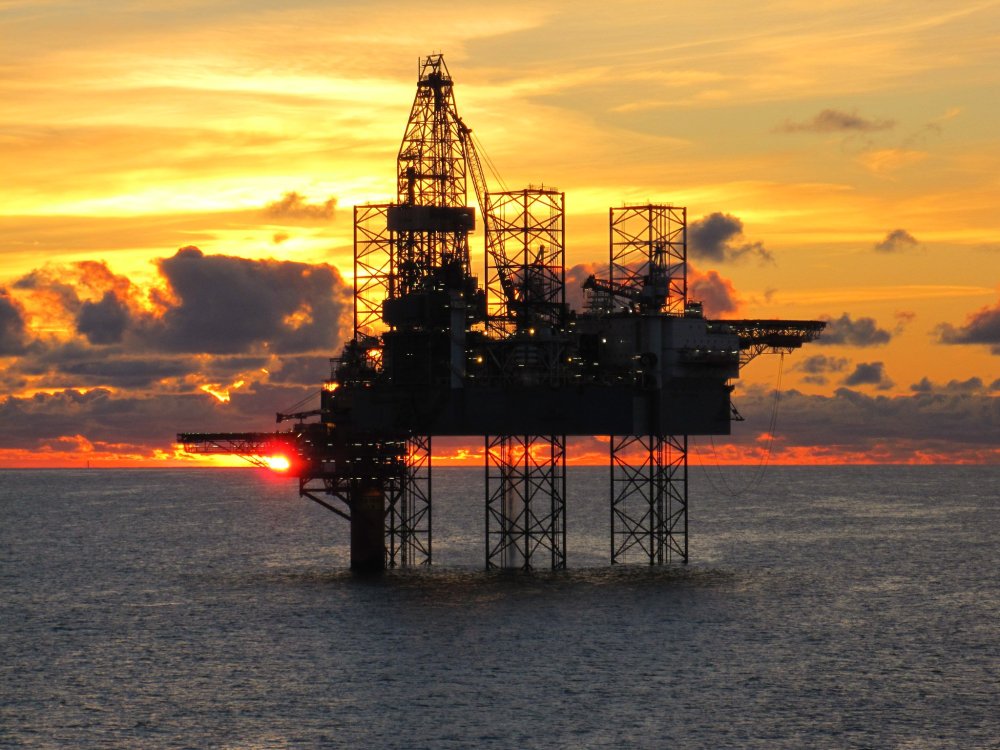
El Departamento de Energía estadounidense autorizó el 23 de octubre de 2026 un intercambio de emergencia de hasta 400.000 barriles para la refinería de Phillips 66 en Lake Charles, Luisiana, cuya capacidad ronda los 264.000 barriles diarios. El volumen equivale, por tanto, a aproximadamente un día y medio de procesamiento. La empresa deberá devolver el crudo recibido junto con barriles adicionales, porque se trata de un intercambio y no de una venta definitiva. [reuters.com], [prodadmin….online.com]
En términos cuantitativos, 400.000 barriles no alteran por sí solos el equilibrio mundial. Sin embargo, su relevancia es cualitativa: la mayor potencia petrolera del planeta necesita utilizar su reserva de seguridad para impedir que una interrupción localizada afecte la producción de combustibles en una instalación estratégica del golfo de México.
El mensaje es incómodo. Estados Unidos produce enormes cantidades de petróleo, pero producir mucho no garantiza disponer del crudo adecuado, en el lugar preciso, transportado por la infraestructura necesaria y procesado en el momento oportuno. La seguridad energética moderna no depende solamente de los pozos. Depende también de oleoductos, puertos, refinerías, almacenamiento, seguros marítimos, disponibilidad de buques y estabilidad geopolítica.
Una reserva estratégica cada vez menos holgada
El problema adquiere mayor gravedad porque la Reserva Estratégica de Petróleo estadounidense se encuentra cerca de sus niveles más bajos desde 1982. Los datos citados por Oilprice situaban el inventario en 282,7 millones de barriles durante la semana que terminó el 16 de octubre. En esa misma semana salieron 300.000 barriles de la reserva para apoyar los inventarios comerciales. [oilprice.com]
No significa que Estados Unidos haya perdido su capacidad de respuesta. Significa que su margen de maniobra ya no es ilimitado.
Una reserva estratégica no fue concebida para su utilización rutinaria como instrumento de moderación de precios ni para resolver permanentemente fallos logísticos. Su finalidad esencial es amortiguar interrupciones graves. Cuando se multiplican las retiradas, los intercambios y las ventas, cada nueva contingencia encuentra al sistema con menor capacidad de reacción.
El episodio de Lake Charles tampoco es aislado. El mercado estadounidense venía registrando una caída de inventarios. El American Petroleum Institute estimó una reducción de 4,93 millones de barriles de crudo durante la semana finalizada el 16 de octubre, después de una disminución de 11,12 millones la semana anterior. [oilprice.com]
Además, el Brent cerró la jornada del 23 de octubre en torno a 116,72 dólares por barril, mientras el WTI se situó aproximadamente en 103,27 dólares. Ambos indicadores acumulaban aumentos superiores al 14 % durante el mes, según las cotizaciones publicadas por Oilprice. [oilprice.com], [oilprice.com]
Estas cifras desmontan la idea de que el mundo enfrenta únicamente escasez física de petróleo. La crisis es más compleja: hay restricciones regionales, interrupciones de refinación, encarecimiento del transporte marítimo, riesgo militar, reducción de inventarios y una creciente prima geopolítica incorporada al precio.
La geopolítica ya forma parte de cada factura
La Agencia Internacional de la Energía describió en su informe de octubre de 2026 un mercado sometido a severas alteraciones. El organismo estimó que los inventarios mundiales observados habían disminuido en 10 millones de barriles durante septiembre, mientras las existencias terrestres cayeron en 113 millones. También señaló que el encarecimiento del crudo y del transporte estaba afectando los márgenes de refinación en Europa y Asia, y que las exportaciones mundiales de diésel se encontraban bajo presión. [iea.org]
Esta combinación es particularmente peligrosa. Un país puede conseguir petróleo y, aun así, enfrentar escasez o precios prohibitivos de diésel, gasolina, combustible de aviación o gas licuado. El cuello de botella puede estar en la refinación, no necesariamente en la extracción.
Los conflictos en Oriente Medio, los riesgos sobre el estrecho de Ormuz, las amenazas a instalaciones energéticas, la inseguridad en el mar Rojo y las afectaciones a refinerías rusas han convertido la logística petrolera en una extensión del campo de batalla. Cada ataque, sanción o desvío marítimo aumenta los costes de seguros, fletes, almacenamiento y financiación.
El verdadero precio del barril ya no se determina solamente por la relación entre oferta y demanda. También incorpora el coste del miedo.
Por eso resulta demasiado optimista suponer que la OPEP+ puede estabilizar automáticamente el mercado aumentando la producción. El crudo adicional no resuelve de inmediato la falta de capacidad de refinación, la inaccesibilidad de determinadas rutas ni la incompatibilidad técnica entre ciertos tipos de petróleo y algunas plantas procesadoras.
La reserva estadounidense no puede ser el seguro del mundo
Washington enfrenta una contradicción estratégica. Si utiliza la reserva para aliviar cada interrupción, preserva temporalmente la estabilidad del mercado, pero debilita su capacidad para responder a una emergencia mayor. Si decide conservarla, acepta el riesgo de que una avería, un fenómeno meteorológico o un cierre logístico provoque aumentos regionales del combustible.
La Reserva Estratégica se está convirtiendo así en un indicador de ansiedad geopolítica. Cada retirada tranquiliza al mercado en el corto plazo, pero recuerda que el colchón de seguridad se reduce.
El préstamo a Phillips 66 puede justificarse porque protege el abastecimiento de combustibles en Luisiana y los mercados circundantes. No obstante, la política energética estadounidense necesitará algo más que intercambios puntuales: deberá reconstruir inventarios, fortalecer infraestructuras, ampliar la resiliencia de la refinación y evitar que las reservas de emergencia terminen subordinadas al calendario político.
La lección internacional es contundente: ningún país puede llamar soberanía energética a una dependencia excesiva de rutas vulnerables, proveedores concentrados o combustibles importados cuyos precios se deciden en escenarios militares lejanos.
República Dominicana ante un petróleo superior a los 100 dólares
Para la República Dominicana, este escenario no constituye una noticia extranjera. Es una amenaza económica directa.
Aunque el país ha diversificado su matriz eléctrica con carbón, gas natural y energías renovables, los combustibles fósiles todavía representaron el 76,16 % de la generación eléctrica dominicana en 2025. El carbón aportó 29,04 %, el gas natural 26,75 % y otros combustibles fósiles 20,36 %. Las fuentes no fósiles representaron el 23,84 %. [gem.wiki]
Esto significa que una crisis petrolera prolongada puede transmitirse a la economía dominicana por diversas vías:
Primero, por la inflación. El aumento de gasolina, gasoil, combustible de aviación y transporte marítimo encarece prácticamente toda la cadena productiva. Los alimentos, la construcción, el turismo, el comercio y la distribución reciben el impacto aunque el precio final del combustible sea contenido temporalmente.
Segundo, por el gasto público. Congelar o moderar los precios internos mediante subsidios puede proteger a los hogares y evitar una transmisión inflacionaria inmediata, pero aumenta la presión fiscal. Cuanto más alto permanezca el barril, mayor será el coste de sostener ayudas generalizadas.
Tercero, por la balanza externa. Una factura energética más elevada aumenta la demanda de divisas, ejerce presión sobre el tipo de cambio y puede reducir parte del beneficio generado por el turismo, las remesas, las exportaciones y la inversión extranjera.
Cuarto, por la electricidad. Incluso cuando parte de la generación no utiliza derivados del petróleo, los costes internacionales del gas, el carbón, los fletes y los seguros pueden aumentar conjuntamente. La crisis no se limita al crudo: afecta todo el complejo energético.
El panorama macroeconómico oficial revisado en junio de 2026 había utilizado como supuesto un WTI promedio de 86,1 dólares por barril para este año. Un precio cercano o superior a 100 dólares representa, por tanto, una desviación adversa respecto de esa referencia presupuestaria y obliga a recalcular costes, subsidios y proyecciones. [digepres.gob.do]
A pesar de las dificultades internacionales, el Ministerio de Hacienda informó que la economía dominicana había crecido un 4,5 % entre enero y septiembre y que el Fondo Monetario Internacional proyectaba una expansión del 4,6 % para el cierre de 2026. La misma institución reconoció, sin embargo, los desafíos derivados de las altas tasas de interés y del aumento de los precios de los derivados del petróleo. [hacienda.gob.do]
La fortaleza del crecimiento no debe producir complacencia. Una economía puede crecer y, simultáneamente, deteriorar su margen fiscal, su competitividad logística y el poder adquisitivo de los hogares.
La respuesta dominicana debe ser estratégica, no improvisada
La República Dominicana necesita actuar en cinco frentes.
Primero, debe sustituir los subsidios indiscriminados por mecanismos focalizados que protejan prioritariamente el transporte colectivo, la producción agropecuaria, las mipymes y los hogares vulnerables. Subsidiar a todos por igual resulta fiscalmente costoso y socialmente regresivo.
Segundo, debe establecer coberturas financieras y mecanismos transparentes de estabilización frente a variaciones extremas del petróleo. No se trata de apostar con recursos públicos, sino de administrar profesionalmente un riesgo recurrente.
Tercero, debe acelerar la incorporación de energía solar, eólica, almacenamiento mediante baterías y redes de transmisión más robustas. La Comisión Nacional de Energía proyecta que la demanda eléctrica podría duplicarse hacia 2038, lo que exige ampliar generación, transmisión, renovables y almacenamiento. [cne.gob.do]
Cuarto, el país necesita fortalecer sus inventarios de seguridad y diversificar proveedores, terminales y contratos. La reserva energética no puede ser una cifra opaca ni una reacción posterior a la crisis. Debe formar parte de una doctrina nacional de seguridad económica.
Quinto, debe mejorar la eficiencia del transporte público y de carga. Cada viaje innecesario, cada congestión prolongada y cada vehículo ineficiente representan divisas quemadas. La movilidad eléctrica, el transporte masivo y una logística urbana moderna son políticas económicas, no adornos ambientales.
Conclusión: convertir la crisis en reforma
La nueva utilización de la reserva estadounidense demuestra que incluso las grandes potencias pueden quedar expuestas cuando convergen guerra, logística, refinación e inventarios reducidos. Para la República Dominicana, la conclusión debe ser todavía más clara: depender excesivamente de combustibles importados equivale a permitir que conflictos distantes determinen el precio de los alimentos, del transporte y de la electricidad.
El país dispone de fortalezas importantes: crecimiento económico, entrada de divisas, expansión renovable, estabilidad institucional y capacidad para atraer inversión. Sin embargo, esas ventajas necesitan convertirse en resiliencia energética.
La peor política sería limitarse a contener semanalmente los precios de los combustibles mientras se posponen las reformas estructurales. La respuesta audaz consiste en proteger a la población hoy, sin hipotecar las finanzas públicas de mañana; diversificar la matriz, sin comprometer la seguridad del suministro; y transformar la crisis petrolera en el impulso definitivo hacia una economía más eficiente, competitiva y soberana.
El petróleo vuelve a mandar porque el mundo no construyó a tiempo suficientes alternativas. La República Dominicana todavía puede evitar que esa dependencia se convierta en destino.
Fuentes consultadas
- Reuters, US authorizes emergency release of up to 400,000 oil barrels from strategic reserve. [reuters.com]
- Agencia Internacional de la Energía, Oil Market Report, October 2026. [iea.org]
- Oilprice, API: Crude, Product Inventories Continue to Draw. [oilprice.com]
- Ministerio de Hacienda y Economía, FMI valora desempeño económico de RD y manejo de crisis internacional. [hacienda.gob.do]
- Dirección General de Presupuesto, Panorama Macroeconómico 2026-2030. [digepres.gob.do]
- Comisión Nacional de Energía, proyecciones y planificación del sistema energético dominicano. [cne.gob.do]
Nota: referenciamoe el intercambio de una venta de petróleo, contextualizando peso real de los 400.000 barriles y se conectó la crisis internacional con inflación, subsidios, divisas, electricidad y competitividad dominicanas.
….
COLUMNA DE OPINIÓN
El petróleo vuelve a gobernar: reservas debilitadas, geopolítica encendida y una prueba decisiva para la economía dominicana
La nueva utilización de la Reserva Estratégica de Estados Unidos demuestra que producir petróleo no garantiza seguridad energética. La República Dominicana afronta el choque desde una economía dinámica, con importantes entradas de divisas y reservas internacionales suficientes, pero el crecimiento no debe confundirse con inmunidad frente a la inflación importada, los subsidios crecientes y la dependencia de los combustibles internacionales.
Por Luis Orlando Díaz Vólquez | #GuasábaraEditor
La autorización de Estados Unidos para entregar hasta 400.000 barriles de petróleo a la refinería de Phillips 66 en Lake Charles, Luisiana, podría parecer una operación menor dentro de un mercado que consume más de cien millones de barriles diarios. Sin embargo, detrás de esa cifra se esconde una señal geopolítica de gran trascendencia: incluso la principal potencia petrolera del mundo depende de infraestructuras vulnerables, inventarios estratégicos debilitados y cadenas logísticas que pueden alterarse en cuestión de horas.
El Departamento de Energía estadounidense autorizó el 23 de octubre de 2026 un intercambio de emergencia para compensar una interrupción temporal en las entregas de crudo. La refinería de Lake Charles puede procesar aproximadamente 264.000 barriles diarios, por lo que el volumen autorizado equivale a cerca de un día y medio de su capacidad. Phillips 66 deberá devolver los barriles recibidos junto con un volumen adicional, pues se trata de un intercambio y no de una venta definitiva (Gardner et al., 2026). [reuters.com], [prodadmin….online.com]
La dimensión de la operación no debe distraer del verdadero problema. Washington está empleando una reserva concebida para responder a emergencias nacionales con el objetivo de impedir que una interrupción localizada afecte la fabricación regional de combustibles.
La decisión confirma una realidad frecuentemente ignorada: la seguridad energética no depende únicamente de cuánto petróleo se extrae. También depende de dónde está almacenado, cómo se transporta, qué refinerías pueden procesarlo, cuánto cuestan los seguros y qué rutas marítimas permanecen disponibles.
Una reserva estratégica con menos margen de maniobra
La Reserva Estratégica de Petróleo estadounidense se encontraba en 282,7 millones de barriles durante la semana finalizada el 16 de octubre. En ese periodo salieron otros 300.000 barriles para apoyar los inventarios comerciales, mientras las existencias de crudo registraban descensos significativos. El American Petroleum Institute calculó una reducción de 4,93 millones de barriles durante esa semana, después de una caída de 11,12 millones en la anterior (Geiger, 2026). [oilprice.com]
El problema no es solamente contable. La Oficina de Rendición de Cuentas del Gobierno de Estados Unidos advirtió que la capacidad operativa de la reserva afronta riesgos relacionados con infraestructuras envejecidas, mantenimiento aplazado y ausencia de un plan estratégico unificado.
La institución determinó que desde 1985 se habían liberado más de 500 millones de barriles y que casi el 70 % de todas las salidas registradas hasta 2025 ocurrió entre 2014 y 2025. También concluyó que las inversiones no avanzaban al ritmo requerido para atender las necesidades de una reserva envejecida y garantizar su capacidad futura de recepción y extracción (U.S. Government Accountability Office [GAO], 2026). [gao.gov]
Una reserva de emergencia no vale únicamente por la cantidad de barriles registrados en sus inventarios. Su utilidad depende también de la capacidad real para bombear, procesar y distribuir el crudo durante una crisis simultánea de gran escala.
Convertirla en una válvula recurrente para responder a presiones sobre los precios, fenómenos meteorológicos o interrupciones regionales puede generar alivio inmediato, pero reduce la flexibilidad disponible frente a contingencias mayores.
La reserva estratégica no es un pozo infinito. Es un seguro nacional, y todo seguro pierde capacidad protectora cuando se utiliza frecuentemente sin reposición suficiente, mantenimiento adecuado y planificación de largo plazo.
El coste del miedo ya está incorporado al barril
El Brent se situó el 23 de octubre alrededor de 116,72 dólares por barril, con un aumento mensual superior al 14 %, mientras el WTI alcanzó aproximadamente 103,27 dólares y acumuló un incremento mensual semejante (Oilprice.com, 2026a, 2026b). [oilprice.com], [oilprice.com]
La escalada no responde a una causa única. Convergen las interrupciones en Oriente Medio, las amenazas contra instalaciones energéticas, el encarecimiento de los seguros marítimos, los mayores costes de transporte, los problemas de refinación y la reducción de inventarios.
La Agencia Internacional de la Energía informó que los inventarios mundiales observados descendieron en 10 millones de barriles durante septiembre, mientras las existencias terrestres disminuyeron en 113 millones. Los inventarios globales se situaron 509 millones de barriles por debajo del nivel de finales de febrero.
El organismo también señaló que las exportaciones mundiales de diésel fueron 700.000 barriles diarios inferiores a las de un año antes, principalmente por las pérdidas de suministro procedentes de Rusia y Oriente Medio. Asimismo, proyectó que la actividad mundial de refinación caería hasta un promedio de 81,7 millones de barriles diarios durante 2026 (International Energy Agency [IEA], 2026). [iea.org]
Estos datos describen un mercado sometido a una paradoja peligrosa: la demanda puede debilitarse y, al mismo tiempo, los precios mantenerse elevados. Esto ocurre cuando la pérdida de oferta, la reducción de inventarios y el encarecimiento logístico avanzan más rápidamente que la contracción del consumo.
En otras palabras, el mundo puede consumir menos petróleo y aun así pagar más por él.
La divergencia entre la OPEP y la Agencia Internacional de la Energía
El mercado se vuelve todavía más incierto cuando sus principales instituciones presentan perspectivas diferentes.
La Organización de Países Exportadores de Petróleo proyectó en octubre un crecimiento de la demanda mundial de unos 200.000 barriles diarios en 2026 y de aproximadamente 2,6 millones diarios en 2027. También calculó que su cesta de referencia aumentó 24,15 dólares durante septiembre, hasta alcanzar un promedio de 110,59 dólares por barril (Organization of the Petroleum Exporting Countries [OPEC], 2026). [publicatio…s.opec.org]
Mientras la Agencia Internacional de la Energía pronostica una contracción anual de la demanda, la OPEP todavía anticipa un crecimiento limitado (IEA, 2026; OPEC, 2026). [iea.org], [publicatio…s.opec.org]
Esta divergencia no representa un simple desacuerdo metodológico. Refleja la profundidad de la incertidumbre internacional. Si la demanda termina siendo más débil de lo esperado, los precios podrían moderarse cuando se recuperen las rutas y la producción. Si las interrupciones persisten, la destrucción de demanda no será suficiente para compensar la escasez física y logística.
La cotización actual no representa solamente el petróleo disponible. Incorpora una prima por guerra, inseguridad marítima, incertidumbre diplomática y posibilidades de nuevas interrupciones.
La refinación es el nuevo frente crítico
Durante décadas, el debate energético estuvo dominado por la extracción. Hoy el cuello de botella puede aparecer después de que el crudo sale del subsuelo.
Una economía puede disponer de petróleo y, sin embargo, afrontar dificultades para obtener diésel, gasolina, combustible de aviación o productos petroquímicos. No todos los crudos poseen la misma composición, ni todas las refinerías pueden procesar cualquier variedad.
Las instalaciones de refinación necesitan mantenimiento, electricidad, agua industrial, personal especializado, oleoductos funcionales y acceso marítimo. Una alteración en cualquiera de estos componentes puede traducirse inmediatamente en menores volúmenes de combustibles terminados.
Por eso el intercambio destinado a Lake Charles es tan revelador. El objetivo no fue modificar el equilibrio mundial del petróleo, sino mantener operativa una instalación que abastece de combustibles a Luisiana y a los mercados circundantes (Gardner et al., 2026). [reuters.com], [bigenergynews.com]
La economía mundial está redescubriendo que la abundancia geológica no equivale a seguridad operativa.
Del choque petrolero al riesgo de estanflación
El Fondo Monetario Internacional proyectó un crecimiento mundial del 3,0 % para 2026 y del 3,4 % para 2027, pero advirtió que el choque provocado por la guerra estaba afectando especialmente a los importadores de energía y a las economías vulnerables. El organismo señaló también que el proceso mundial de desinflación se había detenido y recomendó preservar la estabilidad de precios, reconstruir el espacio fiscal y fortalecer la capacidad de adaptación (International Monetary Fund [IMF], 2026). [imf.org]
El choque petrolero actúa simultáneamente sobre diversas variables. Eleva el coste del transporte y de la electricidad, encarece los alimentos, reduce el ingreso disponible de los hogares, disminuye los márgenes empresariales, presiona las monedas de los países importadores y obliga a los bancos centrales a mantener políticas monetarias prudentes.
La amenaza consiste en una combinación de inflación persistente y crecimiento debilitado. No es necesario que el mundo entre formalmente en estanflación para que millones de personas experimenten sus efectos.
Un estudio sobre las respuestas adoptadas ante el choque energético de 2026 encontró que los países con mayores niveles de deuda disponen de menos capacidad para proteger a toda la economía mediante medidas fiscales. La investigación destacó que la focalización y la temporalidad de las ayudas dependen de la capacidad institucional, la inflación y el ciclo político (Atashbar et al., 2026). [imf.org]
La conclusión resulta directamente aplicable a las economías importadoras: subsidiar indiscriminadamente puede contener el malestar social y la inflación durante cierto tiempo, pero desplaza el coste hacia el déficit, la deuda o los contribuyentes futuros.
República Dominicana: crecimiento robusto frente a vulnerabilidades persistentes
La República Dominicana afronta este escenario desde una posición macroeconómica más resistente que numerosas economías importadoras de energía. Los datos presentados por el gobernador del Banco Central de la República Dominicana, Héctor Valdez Albizu, con motivo del 79.º aniversario de la institución, confirman una aceleración de la actividad durante el tercer trimestre.
El índice mensual de actividad económica aumentó un 5,6 % interanual en septiembre, mientras el crecimiento acumulado entre enero y septiembre alcanzó el 4,6 %. El Banco Central proyecta una expansión aproximada del 4,5 % para el cierre de 2026 (Banco Central de la República Dominicana [BCRD], 2026). [bancentral.gov.do], [hoy.com.do], [lanaciondo…nicana.com]
Es una señal importante de resiliencia. Pero resiliencia no significa invulnerabilidad.
El crecimiento estuvo apoyado en sectores con desempeños relevantes: la construcción aumentó un 8,2 %; los servicios financieros, un 7,8 %; hoteles, bares y restaurantes, un 5,6 %; explotación de minas y canteras, un 5,2 %; manufactura local, un 3,4 %; y zonas francas, un 2,8 % (BCRD, 2026; Pascual, 2026). [hoy.com.do], [lanaciondo…nicana.com]
La composición del crecimiento revela una economía con múltiples motores. La construcción refleja dinamismo de la inversión interna; el turismo y las zonas francas aportan divisas; la manufactura amplía la base productiva; y los servicios financieros acompañan el consumo y la inversión.
Sin embargo, varios de estos sectores son intensivos en energía, transporte o logística. La construcción depende de materiales transportados y procesos industriales; las zonas francas requieren electricidad competitiva y transporte eficiente; el turismo depende del coste de la aviación; y la manufactura absorbe directamente las variaciones de los combustibles y de la electricidad.
El crecimiento puede, por tanto, aumentar la demanda energética al mismo tiempo que mejora la capacidad de absorción del choque.
Inflación moderada, pero todavía bajo presión
La inflación interanual dominicana descendió al 5,12 % en septiembre, después de alcanzar un máximo del 5,67 % en junio. No obstante, todavía se encontraba ligeramente por encima del límite superior del rango objetivo del Banco Central, fijado en el 4,0 % ± 1,0 %.
La inflación subyacente se situó en el 4,61 %, dentro del rango meta, mientras las expectativas de inflación a medio plazo permanecieron próximas al 4 %. El Banco Central aumentó en septiembre su tasa de política monetaria en 25 puntos básicos, hasta el 5,50 %, con la finalidad anunciada de preservar el anclaje de las expectativas y evitar efectos de segunda vuelta sobre los precios (BCRD, 2026). [deultimominuto.com], [miradard.com], [lanaciondo…nicana.com]
Esta diferencia entre inflación general y subyacente resulta relevante. Sugiere que una fracción importante de la presión procede de componentes externos y volátiles, especialmente la energía y los alimentos, más que de un recalentamiento generalizado de la demanda interna.
Pero el riesgo no debe subestimarse. Si el petróleo permanece por encima de los 100 dólares, el aumento puede trasladarse paulatinamente a los costes empresariales, el transporte de mercancías, los alimentos y los servicios. Una inflación inicialmente importada puede convertirse en persistente si las empresas reajustan precios y los trabajadores reclaman compensaciones salariales permanentes.
La política monetaria afronta entonces una tarea compleja: contener las expectativas sin detener una economía que todavía necesita crédito, inversión y creación de empleo.
Crédito productivo y estabilidad financiera
El crédito privado en moneda nacional aumentó alrededor de un 7,4 % interanual al cierre de septiembre, impulsado principalmente por el financiamiento de la construcción, la manufactura y el comercio (BCRD, 2026). [deultimominuto.com], [miradard.com]
Este avance indica que el sistema financiero continúa apoyando la actividad productiva, pese al ajuste prudencial de la política monetaria.
A septiembre, los activos del sistema financiero alcanzaron RD$4,6 billones, con un crecimiento interanual del 10,7 %, mientras el patrimonio aumentó un 14,4 %. La morosidad se situó en el 1,5 %, por debajo del 1,9 % registrado un año antes, y la solvencia regulatoria alcanzó el 18,9 % en mayo, frente a un mínimo requerido del 10 % (BCRD, 2026).
Estos indicadores representan un colchón relevante ante un entorno internacional adverso. No obstante, un choque energético prolongado podría deteriorar los márgenes de las empresas intensivas en transporte y electricidad, elevando posteriormente sus necesidades de financiación.
La estabilidad financiera debe analizarse no solo a partir de la situación actual de los bancos, sino también de la capacidad futura de las empresas y los hogares para absorber costes energéticos superiores.
El sector externo: la principal línea defensiva
La mayor fortaleza dominicana frente al choque petrolero se encuentra en su capacidad para generar divisas.
Las exportaciones totales ascendieron aproximadamente a US$13.200 millones entre enero y septiembre. Tanto las exportaciones nacionales como las correspondientes a zonas francas superaron los US$6.500 millones. Durante el mismo periodo, los ingresos por turismo alcanzaron unos US$9.700 millones y las remesas sobrepasaron los US$9.400 millones.
La inversión extranjera directa llegó a unos US$4.500 millones en los primeros nueve meses, concentrada principalmente en energía, turismo y bienes raíces. Estos flujos contribuyeron a que las reservas internacionales superaran los US$15.200 millones al cierre de septiembre, equivalentes, según el Banco Central, a aproximadamente el 10,5 % del PIB y 5,4 meses de importaciones (BCRD, 2026; La Nación Dominicana, 2026; Pascual, 2026). [hoy.com.do], [lanaciondo…nicana.com]
La magnitud de las reservas proporciona capacidad para afrontar episodios de volatilidad cambiaria y financiera. Pero no convierte en inocuo el aumento del petróleo. Una factura energética mayor absorbe más divisas y reduce el margen disponible para importar maquinaria, materias primas, medicamentos, alimentos y tecnologías productivas.
La apreciación del peso dominicano registrada hasta septiembre amortigua el encarecimiento del petróleo denominado en dólares, pero esa defensa puede debilitarse si el choque energético se prolonga y eleva persistentemente la demanda de moneda extranjera.
La verdadera protección externa del país no procede únicamente de las reservas. También surge de la diversificación de sus ingresos: turismo, remesas, exportaciones, zonas francas e inversión extranjera directa.
US$50.700 millones en divisas: fortaleza con responsabilidades
Para el cierre de 2026, el Banco Central proyecta que la economía generará aproximadamente US$50.700 millones en divisas. La estimación incluye remesas cercanas a US$12.600 millones, exportaciones totales superiores a US$17.200 millones, ingresos turísticos de unos US$12.200 millones e inversión extranjera directa estimada en US$5.300 millones.
De acuerdo con la proyección oficial, la inversión extranjera directa cubriría aproximadamente cuatro veces el déficit de cuenta corriente, estimado en torno al 1 % del PIB (BCRD, 2026; Pascual, 2026). [hoy.com.do]
Esta capacidad de generación de divisas permite afirmar que la República Dominicana no afronta el choque desde una posición de debilidad externa inmediata.
Sin embargo, precisamente por disponer de esa fortaleza, el país debe evitar utilizarla solamente para financiar una dependencia energética creciente. Las divisas generadas por el turismo, las exportaciones y la diáspora deben servir también para modernizar el transporte, ampliar las energías renovables, mejorar las redes eléctricas y reducir la intensidad energética de la producción.
Una economía que genera más de US$50.000 millones anuales en divisas no debería limitarse a pagar una factura energética cada vez más costosa. Debería invertir una parte de esa capacidad en disminuir estructuralmente la factura futura.
Empleo, pobreza e informalidad: la dimensión social del petróleo
La ocupación alcanzó 5.271.005 trabajadores durante el segundo trimestre de 2026, con un aumento interanual del 2,9 %, equivalente a unos 147.000 nuevos puestos de trabajo en doce meses. La tasa de desocupación abierta se situó en el 5,3 %.
La pobreza monetaria descendió al 13,75 % durante el segundo trimestre, una reducción de 2,9 puntos porcentuales respecto al mismo periodo de 2025. La informalidad laboral, sin embargo, se situó en el 53,8 % (BCRD, 2026; La Nación Dominicana, 2026). [hoy.com.do], [lanaciondo…nicana.com]
Estos avances sociales pueden verse amenazados si el encarecimiento de la energía erosiona los ingresos reales. Una familia puede conservar el empleo y, al mismo tiempo, perder bienestar si aumentan el transporte, los alimentos, la electricidad y los servicios básicos.
La informalidad significa que más de la mitad de las personas ocupadas permanece en actividades con menor protección social y, frecuentemente, menor capacidad para negociar ajustes salariales.
El petróleo caro no golpea a todos por igual. Los hogares de menores ingresos dedican una proporción mayor de sus recursos al transporte, la alimentación y la energía. Por eso la respuesta gubernamental debe proteger a los sectores vulnerables sin subvencionar indiscriminadamente el consumo de quienes poseen mayor capacidad económica.
El dilema de los subsidios
La contención de los precios internos de los combustibles puede resultar necesaria para evitar una transmisión abrupta hacia la inflación, el transporte y la producción. Sin embargo, los subsidios generalizados generan problemas de eficiencia, equidad y sostenibilidad fiscal.
Benefician simultáneamente al transporte público y a los vehículos privados de alto consumo. Además, pueden desplazar recursos destinados a educación, salud, seguridad, agua, infraestructura o programas sociales.
La solución no consiste en eliminar bruscamente la protección, sino en rediseñarla.
Los subsidios deben concentrarse en el transporte público colectivo, la producción agropecuaria, la distribución de alimentos, las mipymes vulnerables al coste energético, los hogares de bajos ingresos y las actividades productivas estratégicas, con el propósito de proteger a los sectores más expuestos sin comprometer innecesariamente la sostenibilidad de las finanzas públicas.
Un subsidio focalizado protege mejor y cuesta menos. También permite establecer vencimientos, criterios de elegibilidad y evaluaciones periódicas.
La matriz eléctrica sigue expuesta
Aunque la República Dominicana ha diversificado su matriz, los combustibles fósiles representaron aproximadamente el 76,16 % de la generación eléctrica en 2025. El carbón aportó un 29,04 %; el gas natural, un 26,75 %; y otros combustibles fósiles, un 20,36 %. Las fuentes no fósiles representaron el 23,84 % (Global Energy Monitor, 2026).
La diversificación entre carbón, gas natural y derivados del petróleo reduce la exposición a un solo combustible, pero no elimina la dependencia internacional. Todos están sometidos a precios externos, fletes, seguros, contratos y disponibilidad portuaria.
El plan energético dominicano debe descansar simultáneamente en cuatro pilares esenciales: una generación diversificada, suficiente capacidad de almacenamiento energético, sistemas robustos de transmisión y distribución, y una mayor eficiencia en el consumo, con el propósito de garantizar un suministro más seguro, competitivo y sostenible.
La Comisión Nacional de Energía proyecta que la demanda eléctrica del país podría duplicarse hacia 2038, lo que exige ampliar la capacidad de generación y avanzar en transmisión, energías renovables y almacenamiento (Comisión Nacional de Energía [CNE], 2026).
Instalar capacidad solar y eólica sin reforzar las redes y el almacenamiento puede trasladar el problema en lugar de resolverlo. La transición no consiste únicamente en producir electricidad limpia, sino en garantizar que se encuentre disponible cuando la economía la necesite.
El déficit cuasifiscal y la importancia del espacio financiero
El Banco Central informó que su déficit cuasifiscal se redujo desde el 1,4 % del PIB en 2020 hasta el 0,5 % en 2025, el porcentaje más bajo desde la crisis financiera de 2003 (BCRD, 2026; Pascual, 2026). [hoy.com.do]
Esta reducción fortalece la credibilidad institucional y disminuye una vulnerabilidad histórica. También demuestra que la disciplina financiera produce resultados acumulativos.
Pero el choque energético recuerda que el espacio fiscal y monetario debe preservarse. Si el Estado consume su margen financiero en subsidios amplios y permanentes, dispondrá de menos recursos para responder ante fenómenos climáticos, desaceleraciones económicas, necesidades sociales o nuevas disrupciones internacionales.
La estabilidad macroeconómica no es una medalla que se recibe una sola vez. Es una capacidad que debe reconstruirse continuamente.
Una agenda dominicana de ocho decisiones
La República Dominicana debería convertir la crisis petrolera internacional en una agenda nacional de transformación.
Primero, debe focalizar los subsidios, protegiendo prioritariamente el transporte colectivo, la producción agropecuaria, las mipymes y los hogares vulnerables.
Segundo, necesita fortalecer las reservas operativas de combustibles mediante información verificable, auditorías y protocolos claros para emergencias.
Tercero, debería evaluar mecanismos de cobertura financiera, con límites, transparencia y supervisión profesional, para reducir la exposición presupuestaria ante variaciones extremas.
Cuarto, tiene que acelerar las energías renovables y el almacenamiento, acompañados de inversiones en transmisión, distribución y estabilidad de la red.
Quinto, debe diversificar proveedores, terminales y contratos, reduciendo la dependencia de rutas o mercados específicos.
Sexto, necesita impulsar la eficiencia energética mediante normas de construcción, renovación de equipos, reducción de pérdidas y modernización industrial.
Séptimo, debe reformar el transporte priorizando la movilidad colectiva, la logística de carga, la electrificación de flotas intensivas y la reducción de la congestión urbana.
Octavo, necesita vincular una parte de la inversión extranjera a la transformación energética, aprovechando los flujos de capital hacia energía, turismo e infraestructuras para construir resiliencia productiva.
Conclusión: crecer no basta, hay que blindar el crecimiento
Los resultados presentados por Héctor Valdez Albizu demuestran que la economía dominicana conserva dinamismo: creció un 5,6 % interanual en septiembre, acumuló una expansión del 4,6 % durante los primeros nueve meses y mantiene una previsión aproximada del 4,5 % para el conjunto de 2026 (BCRD, 2026). [bancentral.gov.do], [hoy.com.do], [lanaciondo…nicana.com]
También dispone de importantes entradas de divisas, inversión extranjera, reservas internacionales y un sistema financiero con indicadores favorables de solvencia y morosidad.
Pero sería un grave error interpretar estos resultados como una licencia para posponer la reforma energética.
El petróleo caro amenaza precisamente los sectores que sostienen el crecimiento: turismo, construcción, manufactura, comercio, transporte y zonas francas. También puede erosionar el empleo, la reducción de la pobreza y el poder adquisitivo alcanzado durante los últimos años.
La República Dominicana posee hoy mejores defensas que en crisis energéticas anteriores. Tiene más fuentes de divisas, una matriz eléctrica más diversificada, mayor capacidad institucional y mejores instrumentos de política monetaria. Sin embargo, no dispone de una protección ilimitada.
La nueva utilización de la Reserva Estratégica estadounidense ofrece una lección que Santo Domingo no puede ignorar: si Estados Unidos, siendo uno de los principales productores mundiales, necesita recurrir a sus reservas para resolver una interrupción localizada, una economía importadora debe actuar con todavía mayor previsión.
La fortaleza macroeconómica debe utilizarse para financiar resiliencia, no para normalizar la dependencia.
La peor respuesta sería celebrar el crecimiento mientras se ignora el coste energético que puede debilitarlo. La segunda peor sería sostener indefinidamente subsidios generales sin transformar la matriz eléctrica, el transporte y la infraestructura.
La política audaz consiste en proteger el presente sin comprometer el futuro.
El petróleo vuelve a gobernar porque la economía mundial continúa dependiendo de rutas frágiles, refinerías concentradas y decisiones geopolíticas imprevisibles. La República Dominicana todavía dispone de tiempo, divisas y capacidad institucional para reducir esa vulnerabilidad.
Pero el crecimiento por sí solo no la protegerá. Hay que convertirlo en seguridad energética, productividad y soberanía económica.
Referencias
Atashbar, T., Cheng, Y., Indraccolo, L., Mandel, J., Munoz-Zegarra, T., Oshima, A., Rahman, N., Rodriguez, S. L., Sakha, S., Ungerer, C., & Zdzienicka, A. (2026). What drives policy responses to the 2026 energy shock? First evidence from the IMF Global Policy Tracker (IMF Working Paper No. 2026/206). International Monetary Fund. Consultar documento del FMI. https://doi.org/10.5089/9798229063456.001 [imf.org]
Banco Central de la República Dominicana. (2026, 23 de octubre). Valdez Albizu anunció que la economía dominicana creció 5,6 % interanual en septiembre de 2026. Consultar publicación oficial del BCRD. [bancentral.gov.do]
Comisión Nacional de Energía. (2026, 12 de octubre). Demanda eléctrica del país se duplicaría hacia 2038.
Gardner, T., Jao, N., Jackson, K., & Jones, R. P. (2026, 23 de octubre). US authorizes emergency release of up to 400,000 oil barrels from strategic reserve. Reuters. Consultar información de Reuters.
Geiger, J. (2026, 20 de octubre). API: Crude, product inventories continue to draw. Oilprice.com. Consultar análisis de inventarios petroleros. [oilprice.com]
Global Energy Monitor. (2026). Energy profile: Dominican Republic.
International Energy Agency. (2026, 14 de octubre). Oil market report: October 2026. Consultar informe de la IEA. [iea.org]
International Monetary Fund. (2026, julio). World economic outlook update: Global economy in crosscurrents of war and technology. Consultar actualización de las perspectivas mundiales. [imf.org]
La Nación Dominicana. (2026, 23 de octubre). Economía dominicana creció un 4,6 % entre enero y septiembre de 2026, según datos presentados por el gobernador del Banco Central. La Nación Dominicana. Consultar artículo. [lanaciondo…nicana.com]
Oilprice.com. (2026a, 23 de octubre). Brent crude oil futures and news. Consultar cotización del Brent. [oilprice.com]
Oilprice.com. (2026b, 23 de octubre). WTI crude oil futures and news. Consultar cotización del WTI. [oilprice.com]
Organization of the Petroleum Exporting Countries. (2026, octubre). Monthly oil market report: October 2026. Consultar informe mensual de la OPEP. [publicatio…s.opec.org]
Pascual, K. (2026, 24 de octubre). Fuerte crecimiento de 5,6 % de la economía en septiembre. Hoy. Consultar artículo de Hoy. [hoy.com.do]
U.S. Government Accountability Office. (2026, mayo). Energy security: Congress and DOE need a unified plan to align priorities and investments for the Strategic Petroleum Reserve (GAO-26-106918). Consultar informe de la GAO. [gao.gov]
…