La seguridad energética contemporánea no depende exclusivamente de la producción petrolera, sino también de la disponibilidad de buques, la eficiencia portuaria, los seguros, el almacenamiento y la estabilidad de las rutas marítimas
Por Luis Orlando Díaz Vólquez
#GuasábaraEditor
Durante décadas, el análisis del mercado energético mundial se concentró principalmente en la relación entre reservas, producción, demanda y precios. Ese marco continúa siendo imprescindible, pero ha dejado de ser suficiente. La crisis del transporte marítimo de petróleo hacia Asia demuestra que la disponibilidad física del crudo no garantiza por sí sola su accesibilidad económica. Entre el yacimiento y la refinería existe una compleja infraestructura logística compuesta por puertos, terminales, petroleros, seguros, operaciones de transferencia y pasos marítimos estratégicos.
La competitividad real de un cargamento depende, por tanto, de su coste total entregado. Un crudo puede resultar atractivo en el puerto exportador y dejar de ser competitivo después de sumar flete, seguro, consumo de combustible marítimo, tiempo de navegación, costes portuarios, financiamiento e incertidumbre geopolítica.
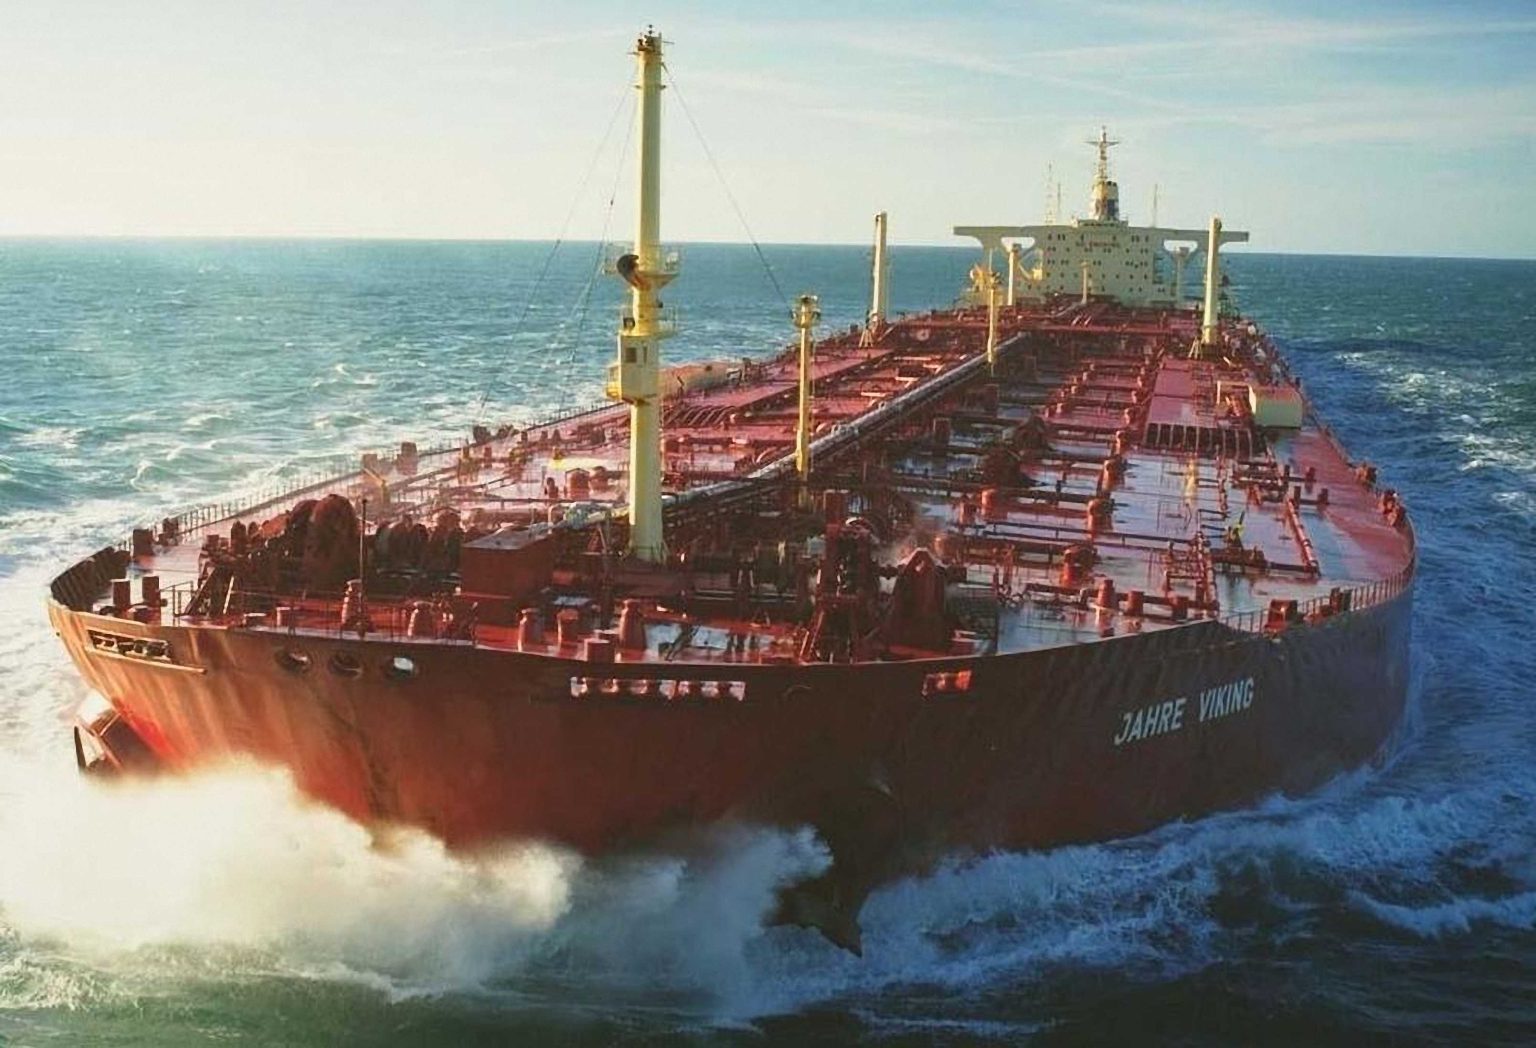
Esta realidad quedó expuesta a comienzos de octubre de 2026, cuando el coste de contratar un superpetrolero, conocido como very large crude carrier o VLCC, para transportar aproximadamente dos millones de barriles desde el golfo estadounidense hasta China alcanzó unos 80 millones de dólares. El coste equivalía a cerca de 40 dólares por barril, frente a 8,60 dólares antes del conflicto, y cerró temporalmente la ventana de arbitraje para distintos compradores asiáticos (Tan, 2026). [reuters.com]
No se trató de una perturbación logística secundaria. Fue una modificación sustancial de la estructura de costes del comercio petrolero internacional.
Del precio FOB al coste del barril entregado
Los mercados suelen destacar el precio FOB, es decir, el valor del producto cargado en el puerto de origen sin incorporar el transporte hasta su destino final. Sin embargo, una refinería no procesa un precio de referencia, sino un cargamento físico que debe llegar oportunamente, con especificaciones determinadas y bajo condiciones comerciales y aseguradoras aceptables.
Por consiguiente, el precio verdaderamente relevante para el comprador es el coste del barril entregado.
La Agencia Internacional de la Energía señaló en su informe de octubre de 2026 que el aumento simultáneo de los precios del crudo y de los fletes había deteriorado los márgenes de refinación en Europa y Asia. En contraste, las refinerías estadounidenses se beneficiaron de materias primas con descuentos relativos. La agencia proyectó que el procesamiento mundial de crudo descendería a un mínimo estacional de 81,3 millones de barriles diarios en octubre, antes de recuperarse hacia finales del año (International Energy Agency [IEA], 2026). [iea.org]
Los costes del transporte desde el golfo estadounidense hasta China llegaron a superar los 37 dólares por barril. Las tarifas desde Oriente Medio hacia Asia también alcanzaron unos 36 dólares por barril a comienzos de octubre, más de cinco veces sus niveles anteriores al conflicto. Esta convergencia impidió que la diversificación hacia crudo estadounidense funcionara como una alternativa de bajo coste para las refinerías asiáticas (IEA, 2026). [energynow.com], [egyptoil-gas.com]
La presión llegó a tal nivel que los márgenes de las refinerías asiáticas que procesaban crudos medios y sulfurosos entraron en terreno negativo durante septiembre. El encarecimiento del transporte estaba absorbiendo una proporción creciente del margen industrial.
La escasez efectiva de buques
La crisis no puede explicarse únicamente por una insuficiencia de petróleo. Su dimensión más novedosa fue la reducción de la disponibilidad comercial de buques.
Las perturbaciones alrededor del estrecho de Ormuz modificaron los itinerarios, aumentaron los desplazamientos improductivos y multiplicaron las operaciones de transferencia de barco a barco, conocidas como ship-to-ship o STS. Estas operaciones permitieron mantener una parte de los flujos, pero exigieron más tiempo, coordinación, equipos, seguros y utilización de embarcaciones.
La consecuencia fue una pérdida de eficiencia de la flota. Un petrolero que permanece varios días esperando una transferencia, que navega hacia una terminal alternativa o que se reposiciona hacia un mercado más rentable continúa formando parte de la flota mundial, pero deja de estar disponible para otros cargamentos.
Los datos de Kpler mostraron que, a finales de septiembre de 2026, los flujos regionales de Oriente Medio, incluyendo Ormuz, las terminales del golfo de Omán y el mar Rojo, promediaban 20,317 millones de barriles diarios, alrededor de un 13 % menos que su referencia anterior al conflicto. La firma también advertía que las amenazas contra infraestructuras regionales mantenían elevados los riesgos para el abastecimiento (Kpler, 2026). [kpler.com]
Esta situación permite distinguir entre capacidad nominal y capacidad efectiva. La primera contabiliza los buques existentes; la segunda mide cuántos están realmente disponibles, en la región adecuada, dentro del plazo requerido y a un coste económicamente asumible.
La moderación posterior de las tarifas no significó una normalización completa. Hacia el 23 de octubre, la tarifa spot (al contado) Estados Unidos-China había descendido desde aproximadamente 638.000 hasta 452.000 dólares diarios. Aun así, permanecía en un nivel extraordinariamente elevado (Melton, 2026). [breakwavea…visors.com]
La reducción respondió parcialmente a una menor demanda en determinadas rutas y a expectativas sobre una posible ampliación de la flota disponible. Sin embargo, incluso después de la corrección, las tarifas continuaban próximas a máximos históricos (Tunagur, 2026). [reuters.com]
La geografía como variable económica
El aumento de los fletes está devolviendo protagonismo económico a la distancia. Cuando el transporte era relativamente barato, una refinería podía aprovechar descuentos ofrecidos por productores remotos. Cuando el flete representa entre 30 y 40 dólares por barril, la proximidad geográfica adquiere un valor estratégico.
Las refinerías asiáticas comenzaron a considerar cargamentos procedentes de Oriente Medio y Latinoamérica, mientras los exportadores estadounidenses se vieron obligados a reducir sus ofertas o buscar compradores más próximos. June Goh, analista sénior de Sparta Commodities, explicó que el aumento del flete elevaba el coste de entrega y obligaba a las refinerías a depender de márgenes elevados sobre los productos terminados para conservar la rentabilidad (Tan, 2026). [reuters.com]
Los pedidos asiáticos de crudo estadounidense para entrega en noviembre descendieron aproximadamente un 50 %, hasta situarse entre 24 y 26 millones de barriles. De mantenerse ese ritmo, las entregas podían alcanzar su menor nivel en siete años (Chin & Risser, 2026). [ttnews.com]
La evidencia académica reciente también demuestra que las variaciones del mercado petrolero repercuten en el funcionamiento de los puertos especializados. Un estudio de 20 países correspondiente al periodo 2018-2023 identificó efectos asimétricos de los precios del petróleo sobre los tiempos de permanencia en puerto, el tamaño de los petroleros y la organización de las operaciones de carga y descarga (Ding et al., 2026). [frontiersin.org]
De esta manera, el mercado produce ganadores y perdedores diferenciados. Los propietarios de buques disponibles pueden capturar rentas extraordinarias. Los productores próximos a los centros de refinación adquieren una prima de proximidad. En cambio, los exportadores más alejados deben conceder descuentos, mientras las refinerías y los consumidores soportan parte del incremento.
Implicaciones para Estados Unidos
La abundancia petrolera estadounidense no garantiza automáticamente su competitividad en los mercados más distantes. El país necesita infraestructura portuaria eficiente, capacidad de almacenamiento, conectividad entre cuencas productoras y terminales, así como instalaciones capaces de atender grandes petroleros.
Las estadísticas de la Administración de Información Energética de Estados Unidos muestran que las exportaciones estadounidenses de crudo alcanzaron 5,728 millones de barriles diarios en mayo de 2026 y descendieron a 3,556 millones en julio. Estas cifras preceden la crisis de octubre y no deben interpretarse como consecuencia directa de ella, pero ilustran la magnitud y variabilidad del componente exportador estadounidense (U.S. Energy Information Administration [EIA], 2026). [eia.gov]
La principal enseñanza estratégica es que la seguridad energética no termina en la producción. También comprende la capacidad de transportar, asegurar y entregar oportunamente los hidrocarburos.
Repercusiones para la República Dominicana
La República Dominicana se encuentra considerablemente más cerca del golfo estadounidense que los mercados asiáticos. En consecuencia, el país no tendría que asumir directamente un coste equivalente al de la ruta Estados Unidos-China. Sin embargo, esa ventaja geográfica no lo inmuniza frente a los efectos sistémicos de la crisis.
La reasignación de buques hacia rutas más rentables, el aumento de las primas de seguro, la reducción de inventarios y las variaciones en los precios de los productos refinados pueden repercutir sobre todo el Caribe.
La exposición dominicana es significativa. Entre enero y abril de 2026, las importaciones de hidrocarburos alcanzaron 1.867,15 millones de dólares, un incremento interanual del 13,1 %. Los combustibles representaron el 18,4 % de todas las importaciones dominicanas realizadas durante ese periodo (Álvarez, 2026). [elnacional.com.do]
La factura energética nacional no depende exclusivamente del West Texas Intermediate o del Brent. También incorpora refinación, transporte, seguros, almacenamiento, distribución, márgenes y tipo de cambio.
Transmisión hacia la inflación y las cuentas públicas
El combustible es un insumo transversal. Incide en la agricultura, el transporte de pasajeros, la distribución de alimentos, la construcción, la industria, el comercio, la pesca, el turismo y la generación eléctrica de respaldo.
En septiembre de 2026, el componente Transporte del índice de precios dominicano aumentó un 0,64 %, principalmente por los reajustes de las gasolinas y el gasóleo. Transporte, alimentos y educación explicaron conjuntamente el 85,05 % de la variación mensual del índice de precios (Acento, 2026). [acento.com.do]
Un aumento sostenido de los combustibles puede producir efectos indirectos sobre los alimentos y los servicios. El incremento inicial afecta al transportista; posteriormente se traslada al productor, al distribuidor y, finalmente, al consumidor.
El Gobierno del presidente Luis Abinader ha empleado subsidios para moderar esta transmisión. Las autoridades proyectaron para el cierre de 2026 unos 40.000 millones de pesos destinados a combustibles y alrededor de 100.000 millones al sistema eléctrico (Chalas, 2026). [listindiario.com]
Esta política puede justificarse como amortiguador temporal, pero debe estar sometida a criterios de focalización, evaluación y sostenibilidad fiscal. La protección debería concentrarse prioritariamente en el GLP doméstico, el transporte colectivo, la agricultura, la distribución de alimentos, los hogares de menores ingresos y las mipymes esenciales.
Matriz eléctrica y transición energética
La estructura eléctrica dominicana mantiene una elevada dependencia de fuentes importadas. Durante el primer trimestre de 2025, el gas natural aportó el 40,8 % de la generación neta, el carbón mineral el 29,3 %, el fuelóleo número 6 el 7,8 % y las fuentes renovables el 22,1 % (Ministerio de Energía y Minas [MEM], 2025). [mem.gob.do]
La Comisión Nacional de Energía informó que las fuentes limpias representaron el 25 % de la electricidad producida en 2025 y que más de 21.000 usuarios participaban en el programa de medición neta (Comisión Nacional de Energía [CNE], 2026a). [cne.gob.do]
El Plan Energético Nacional 2025-2038 plantea inversiones en infraestructura, tecnologías de almacenamiento, fuentes renovables y generación térmica flexible apoyada en gas natural (CNE, 2026b). Este enfoque constituye un avance, pero su eficacia dependerá de calendarios de ejecución, financiación, fortalecimiento de las redes y mecanismos de evaluación pública. [datacne.gob.do]
Una política de resiliencia energética
La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo advierte que la volatilidad de los fletes se está convirtiendo en una condición persistente del comercio internacional. Los desvíos de rutas aumentan las distancias, reducen la capacidad efectiva de transporte y afectan con mayor intensidad a las economías en desarrollo (United Nations Conference on Trade and Development [UNCTAD], 2025). [unctad.org], [unctad.org]
Para la República Dominicana, una política de resiliencia energética debería sustentarse en la diversificación real de proveedores, puertos y rutas; la ampliación de la capacidad de almacenamiento estratégico y comercial; la aplicación de subsidios focalizados y sometidos a evaluación fiscal; la modernización de los sistemas de generación, transmisión y distribución eléctrica; y la reducción progresiva de la dependencia petrolera mediante el fortalecimiento del transporte público, la eficiencia energética y la electrificación.
La crisis demuestra que el precio del petróleo no está contenido únicamente en una cotización financiera. También se encuentra en la prima del seguro, en el tiempo de espera, en la congestión portuaria, en la transferencia adicional y en la ruta que debe prolongarse para evitar una zona de conflicto.
Subvencionar permite administrar una coyuntura. Diversificar crea resiliencia. Almacenar ofrece capacidad de respuesta. Modernizar la red reduce vulnerabilidad. Disminuir la dependencia petrolera fortalece la soberanía energética.
La seguridad energética dominicana debe medirse no solo por los combustibles que llegan hoy, sino por la capacidad institucional, logística y financiera de mantener el funcionamiento de la economía cuando el próximo buque se retrase, el seguro se encarezca o una ruta marítima quede temporalmente comprometida.
En determinadas coyunturas, el recurso más escaso no es el petróleo.
Es el buque capaz de transportarlo./
Referencias
Acento. (2026, 13 de octubre). Inflación de septiembre fue de 0,33 %; transporte y educación presionaron los precios. Consultar artículo en Acento [acento.com.do]
Álvarez, A. (2026, 25 de mayo). Sector combustible lidera importaciones de República Dominicana con crecimiento de 13,1 %, tras caer el año pasado. El Nacional. Consultar información sobre importaciones de combustibles [elnacional.com.do]
Chalas, L. (2026, 20 de octubre). Abinader: Subsidios en combustibles se podrían proyectar en RD$40.000 millones al finalizar 2026. Listín Diario. Consultar información sobre subsidios energéticos [listindiario.com]
Chin, Y., & Risser, N. (2026, 22 de octubre). U.S.-Asia crude shipments face freight shock. Transport Topics. Consultar análisis del mercado de fletes [ttnews.com]
Comisión Nacional de Energía. (2026a, 6 de enero). Planificación, datos y transición energética: Los hitos de la CNE en 2025. Consultar balance energético de la CNE [cne.gob.do]
Comisión Nacional de Energía. (2026b). Plan Energético Nacional 2025-2038. Consultar el Plan Energético Nacional [datacne.gob.do]
Ding, X., Liao, X., & Ji, X. (2026). Crude oil prices and tanker port performance: Evidence on loading-discharge asymmetries. Frontiers in Marine Science, 13, Article 1815045. Consultar artículo y DOI verificado [frontiersin.org]
International Energy Agency. (2026, 14 de octubre). Oil market report: October 2026. Consultar informe de la Agencia Internacional de la Energía [iea.org]
Kpler. (2026, 25 de septiembre). Middle East flow and disruption tracker: 1 October 2026. Consultar seguimiento de flujos de Oriente Medio [kpler.com]
Melton, M. (2026, 23 de octubre). VLCC spot rates: Softer, but far from soft. Breakwave Advisors. Consultar análisis de tarifas VLCC [breakwavea…visors.com]
Ministerio de Energía y Minas. (2025). Boletín estadístico 2025: Primer trimestre. Consultar boletín estadístico del sector energético [mem.gob.do]
Tan, F. (2026, 9 de octubre). Soaring freight rates threaten Asia’s appetite for U.S. crude. Reuters. Consultar información de Reuters sobre el mercado petrolero [reuters.com]
Tunagur, E. (2026, 16 de octubre). Supertanker rates fall from record highs. Reuters. Consultar información sobre la evolución de las tarifas [reuters.com]
United Nations Conference on Trade and Development. (2025). Review of maritime transport 2025: Staying the course in turbulent waters. United Nations. Consultar informe completo de UNCTAD [unctad.org]
U.S. Energy Information Administration. (2026). U.S. exports of crude oil and petroleum products. Consultar estadísticas oficiales de exportación [eia.gov]
…..