La inteligencia artificial puede transformar movimientos bancarios dispersos en un diagnóstico, un presupuesto y un plan de ahorro medible. Pero no existe prompt capaz de sustituir ingresos suficientes, disciplina sostenida, protección de datos ni asesoría financiera profesional: Claude puede ordenar las cifras, aunque la decisión y sus consecuencias seguirán perteneciendo al usuario.
La mayor amenaza contra las finanzas personales no siempre es una deuda elevada, un salario limitado o una compra extraordinaria. Con frecuencia, el verdadero problema es más silencioso: no saber con exactitud qué ocurre con el dinero. Los ingresos llegan, las obligaciones se pagan parcialmente, los consumos pequeños se acumulan y, cuando termina el mes, queda una sensación de desconcierto que se repite como rutina. En ese territorio de desorden, desconocimiento y postergación, la inteligencia artificial puede convertirse en una herramienta de extraordinaria utilidad.
Claude, el asistente desarrollado por Anthropic, no genera riqueza ni posee una fórmula secreta para escapar de las deudas. Su verdadero potencial consiste en recibir información dispersa, organizarla, establecer relaciones entre cifras y convertirla en un diagnóstico comprensible. Anthropic presenta su tecnología para servicios financieros como una solución capaz de analizar información, trabajar con hojas de cálculo y vincular resultados con las fuentes utilizadas, aunque sus herramientas profesionales y conectores especializados no equivalen automáticamente a las funciones disponibles para todos los usuarios. [anthropic.com], [anthropic.com]
Esa distinción es fundamental. Una cosa es utilizar Claude para clasificar gastos, comparar presupuestos o construir un calendario de pagos; otra muy distinta es concederle autoridad para recomendar inversiones, contratar créditos o ejecutar movimientos bancarios. Incluso los recursos financieros publicados por Anthropic advierten que sus agentes producen borradores y análisis sujetos a revisión profesional, no recomendaciones definitivas, transacciones automáticas ni decisiones vinculantes. [claude.com], [github.com]
El desafío financiero que estos siete prompts intentan enfrentar no es menor. La Encuesta Nacional de Inclusión Financiera 2024 de México, levantada por el INEGI y la Comisión Nacional Bancaria y de Valores, estudió el acceso a servicios, los comportamientos financieros, el conocimiento sobre inflación e intereses, la contratación de créditos y el uso de medios digitales. Sus resultados confirman que la inclusión financiera no se limita a poseer una cuenta o una tarjeta, sino que requiere educación, confianza, protección y capacidad para utilizar correctamente esos instrumentos. [inegi.org.mx], [inegi.org.mx], [snieg.inegi.org.mx]
La Encuesta Nacional sobre Salud Financiera 2023 ofrece una radiografía aún más inquietante. El 48.4 % de la población adulta mexicana manifestó preocupación por la acumulación de deudas; el 36.9 % presentó un nivel alto de estrés financiero, y el 34.9 % reportó algún malestar físico relacionado con esa presión, como dolores de cabeza, gastritis, colitis o variaciones en la presión arterial. Solamente el 17.8 % se encontraba en un nivel alto de bienestar financiero. [inegi.org.mx], [inegi.org.mx], [cdn.prod.w…-files.com]
Estas cifras destruyen la idea de que las finanzas personales son únicamente una cuestión contable. El dinero mal administrado invade la salud, altera las relaciones familiares, reduce la productividad y deteriora la capacidad de planificar. La alfabetización financiera, según la OCDE, integra conocimientos, habilidades, actitudes y comportamientos necesarios para tomar decisiones sólidas y alcanzar bienestar económico. No basta con comprender qué es una tasa de interés; también hay que registrar, comparar, decidir y sostener conductas responsables a lo largo del tiempo. [fenetwork.my], [oecd.org], [letzfin.lu]
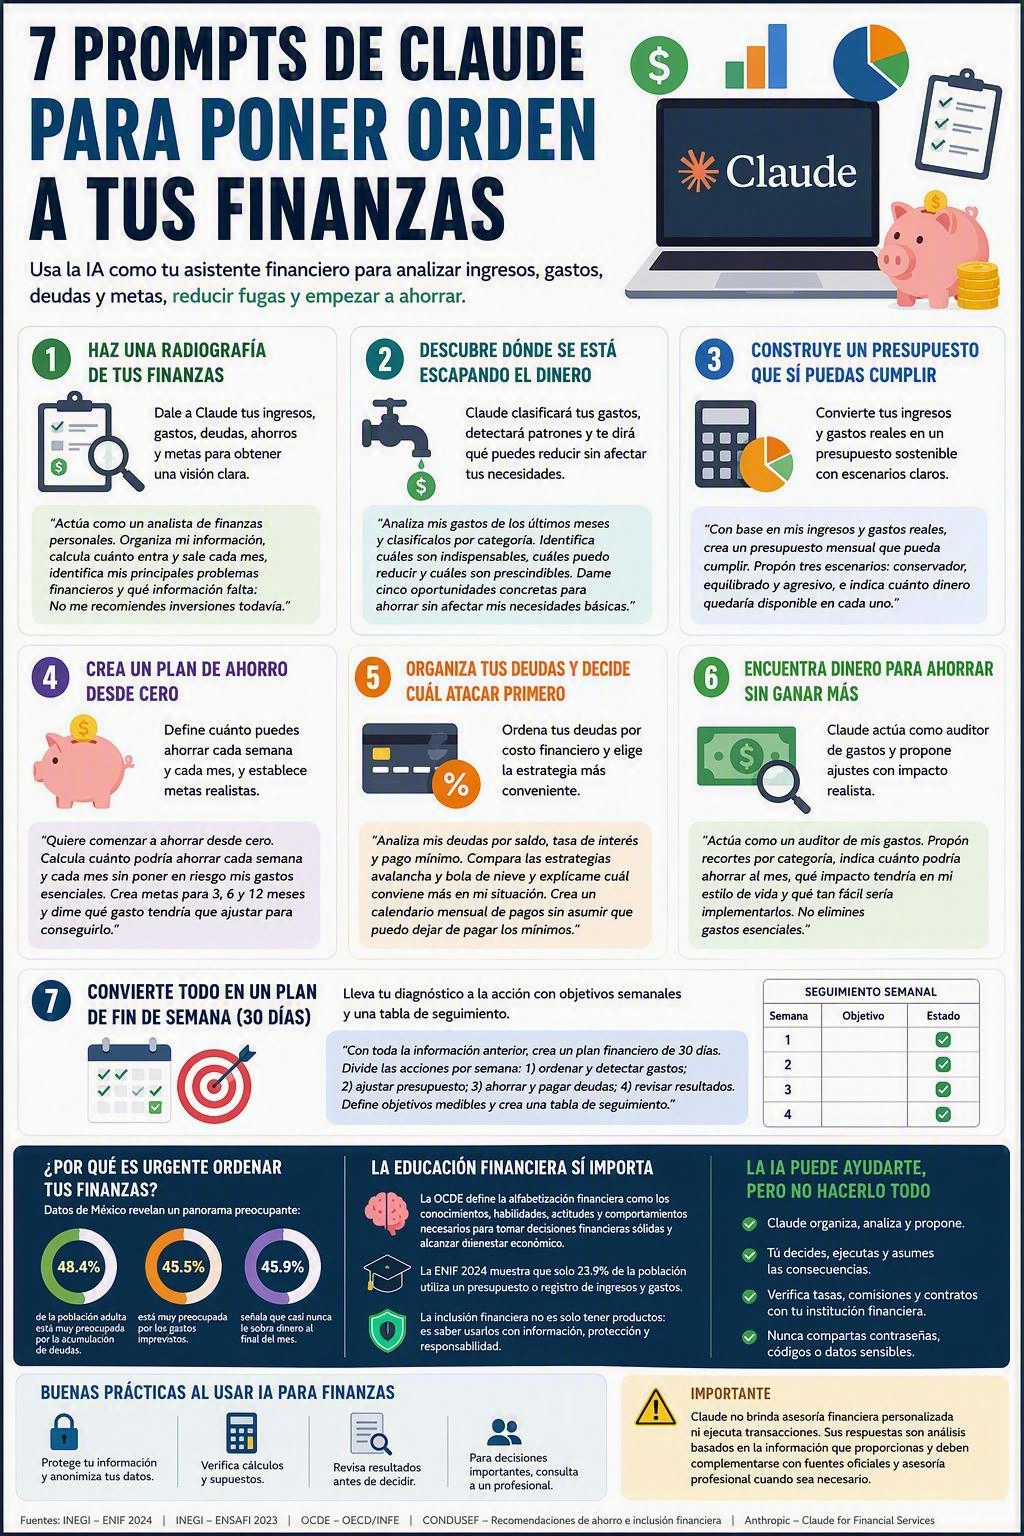
Por eso, el primer prompt no debería pedirle a Claude dónde invertir, sino obligar al usuario a presentar una radiografía completa: «Actúa como analista de finanzas personales. Organiza mis ingresos, gastos fijos, gastos variables, ahorros, deudas, tasas de interés, pagos mínimos y metas. Calcula mi flujo mensual, identifica los principales desequilibrios y señala qué información falta. No sugieras inversiones ni nuevos créditos». Esta instrucción convierte a la IA en un instrumento de diagnóstico, no en un vendedor digital de falsas esperanzas.
La calidad del resultado dependerá de la honestidad de los datos. Si una persona oculta sus compras impulsivas, préstamos informales, suscripciones olvidadas, cargos automáticos o retiros de efectivo, el sistema trabajará sobre una ficción. Anthropic recomienda impartir instrucciones claras, directas y explícitas, especificar el resultado esperado y proporcionar el contexto pertinente. En finanzas, esta recomendación adquiere un sentido radical: un prompt técnicamente perfecto no puede compensar cifras incompletas, desactualizadas o deliberadamente maquilladas. [platform.claude.com], [platform.claude.com], [claude.com]
El segundo prompt debe iluminar las fugas: «Clasifica mis gastos de los últimos tres meses en vivienda, alimentación, transporte, salud, educación, servicios, entretenimiento, compras, deudas y otros. Diferencia lo esencial de lo ajustable y lo prescindible. Identifica patrones, cobros recurrentes y cinco oportunidades concretas de ahorro sin afectar mis necesidades básicas». La fuerza de esta instrucción radica en transformar una interminable lista de movimientos bancarios en categorías comprensibles.
Pero hay que rechazar la narrativa simplista de que toda dificultad económica se resuelve eliminando cafés, plataformas digitales o pequeños placeres. En numerosos hogares, el desequilibrio no proviene del derroche, sino de ingresos insuficientes frente al costo de la vivienda, los alimentos, el transporte, la salud y la educación. La investigación reciente sobre alfabetización financiera también relaciona el desempeño financiero con factores como los ingresos, la educación, la desigualdad y el endeudamiento de los hogares. [fenetwork.my], [mdpi.com]
El tercer prompt debe convertir la promesa vaga de “gastar menos” en límites verificables: «Construye un presupuesto mensual utilizando mis ingresos y gastos reales. Separa necesidades esenciales, gastos variables, ahorro y pago de deudas. Presenta escenarios conservador, equilibrado y exigente. No reduzcas arbitrariamente alimentación, medicamentos, vivienda, educación ni transporte necesario. Indica el dinero disponible y el margen de seguridad de cada escenario». Un presupuesto que solo funciona sobre el papel no es una solución; es otra forma de autoengaño.
El cuarto prompt debe crear una ruta de ahorro realista: «Calcula cuánto puedo ahorrar semanal y mensualmente sin comprometer necesidades esenciales ni pagos mínimos. Establece metas para tres, seis y doce meses, divide cada objetivo en aportes periódicos e identifica los ajustes necesarios. Prioriza inicialmente un fondo para emergencias». La idea no es ahorrar lo que casualmente sobre, sino asignar al ahorro un lugar deliberado dentro del presupuesto. Aun así, la meta debe adaptarse a la capacidad efectiva de cada hogar y revisarse cuando cambien los ingresos o aparezcan gastos inevitables.
El quinto prompt debe enfrentar las deudas sin romanticismo: «Organiza mis obligaciones por saldo, tasa de interés, pago mínimo, fecha de vencimiento, plazo y costo total estimado. Compara las estrategias de avalancha y bola de nieve, calcula sus diferencias y crea un calendario que mantenga todos los pagos mínimos. Señala los datos contractuales que debo verificar directamente con cada institución». Esta última oración es decisiva, porque la IA puede calcular utilizando la información recibida, pero no debe presumir comisiones, penalidades, seguros, tasas variables o condiciones que el usuario no haya suministrado.
La estrategia de avalancha prioriza las obligaciones con mayores tasas de interés y suele perseguir una reducción del costo financiero total. La bola de nieve comienza con los saldos más pequeños para producir victorias tempranas que refuercen la motivación. Ningún método es universalmente superior si se ignoran la estabilidad del ingreso, las fechas de pago, las sanciones contractuales y el comportamiento del deudor. La opción matemáticamente más eficiente puede fracasar si psicológicamente resulta imposible de sostener.
El sexto prompt debe buscar eficiencia sin convertir la vida en una penitencia: «Audita mi presupuesto y encuentra dinero disponible sin suponer un aumento de ingresos. Propón ajustes por categoría, estima el ahorro mensual, califica la dificultad de cada recorte y explica su impacto sobre mi calidad de vida. No elimines gastos esenciales ni presentes como ahorro la postergación de obligaciones». Este prompt obliga a diferenciar entre reducir un consumo y simplemente dejar una factura para después. El impago no constituye ahorro; es una deuda diferida que puede regresar acompañada de intereses, recargos y deterioro crediticio.
El séptimo prompt debe convertir el análisis en ejecución: «Crea un plan financiero de treinta días con objetivos semanales medibles. Dedica la primera semana a reunir estados de cuenta y detectar gastos; la segunda, a ajustar el presupuesto; la tercera, a automatizar el ahorro y organizar las deudas; y la cuarta, a comparar resultados contra las metas. Diseña un registro que pueda actualizar cada domingo y establece criterios para corregir desviaciones». La gran aportación de esta instrucción es introducir seguimiento. Sin revisión periódica, hasta el presupuesto más sofisticado termina abandonado.
Sin embargo, entregar información financiera a una plataforma de inteligencia artificial exige prudencia extrema. Para obtener un análisis no es necesario copiar números completos de tarjetas, códigos de seguridad, contraseñas, credenciales bancarias, documentos de identidad, direcciones, firmas ni datos que permitan acceder a una cuenta. Los bancos pueden denominarse “Institución A” y “Banco B”; las tarjetas, “Crédito 1” y “Crédito 2”. Bastan saldos, tasas, plazos, categorías y fechas debidamente anonimizadas.
La preocupación no es retórica. El organismo estadounidense de protección financiera CFPB ha insistido en que las tecnologías presentadas como inteligencia artificial deben respetar las normas de protección al consumidor y ha advertido sobre riesgos asociados al tratamiento de datos, los sistemas automatizados y la implementación deficiente de asistentes financieros. También sostiene que la novedad tecnológica no crea una excepción frente a las obligaciones legales existentes. [consumerfinance.gov], [data.aclum.org], [business.cch.com]
Tampoco se deben cargar estados bancarios sin antes borrar identificadores sensibles ni aceptar recomendaciones sin comprobar las operaciones matemáticas. Claude puede cometer errores, interpretar mal una categoría, duplicar un gasto o calcular sobre una tasa equivocada. Su respuesta debe exigir una sección de supuestos, otra de información faltante y una comprobación final de totales. Además, las cifras decisivas tienen que contrastarse con contratos, estados de cuenta e información oficial de las instituciones.
Un fin de semana puede bastar para ordenar documentos, identificar desperdicios y construir un plan de treinta días. No basta para transformar hábitos mantenidos durante años, pagar una deuda considerable, elevar los ingresos ni garantizar estabilidad. La diferencia entre diseñar un sistema financiero y vivir conforme a él es la misma que existe entre poseer un mapa y recorrer el camino.
Claude puede ser espejo, calculadora, clasificador y organizador. Puede reducir la niebla, mostrar patrones y formular escenarios que una persona tardaría horas en construir. Pero no debe convertirse en oráculo, administrador autónomo ni sustituto de un profesional. La inteligencia artificial amplía la capacidad de análisis; no transfiere la responsabilidad ni absorbe las consecuencias.
La revolución financiera más importante no consistirá en preguntarle a una máquina cómo hacerse rico. Consistirá en utilizarla para formular preguntas más honestas: cuánto entra, cuánto sale, qué deuda cuesta más, qué gasto puede reducirse, cuánto puede ahorrarse y qué sacrificios serían insostenibles. Si siete prompts logran que una persona deje de huir de sus estados de cuenta y comience a gobernar conscientemente sus recursos, habrán cumplido una misión valiosa.
Porque las finanzas no se desorganizan de repente ni se corrigen mediante una respuesta brillante. Se deterioran con pequeñas decisiones repetidas y se reconstruyen del mismo modo. Claude puede encender la luz y ordenar la habitación. Pero será el usuario quien deba dejar de gastar a oscuras.
—–
Siete prompts para que Claude desnude tus finanzas antes de que las deudas decidan por ti