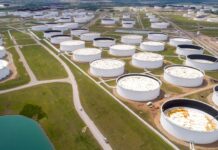
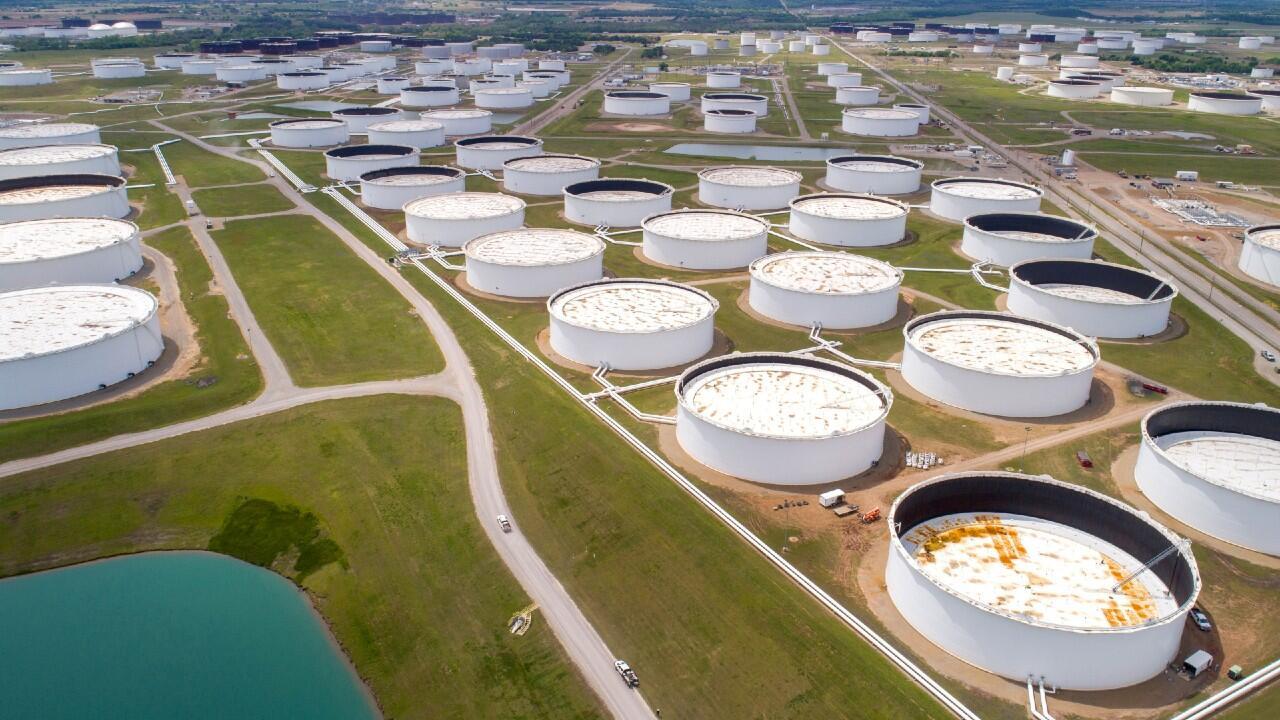
La lectura rápida: el API reportó una caída de 11,12 millones de barriles en las reservas comerciales de crudo en la semana que terminó el 9 de octubre, tras otra caída de 2,09 millones la semana anterior. Ese descenso se enmarca en una tendencia de reducción acumulada de más de 51 millones de barriles en 26 semanas, aunque el total nacional se mantiene cercano a los niveles de principios de año gracias, en parte, a movimientos desde la Reserva Estratégica de Petróleo (SPR) y a la producción doméstica elevada.
Qué significa para el mercado
Presión alcista sobre los precios. Una retirada tan grande de inventarios suele interpretarse como menor oferta disponible frente a la demanda, lo que ayuda a explicar las subidas recientes del Brent y del WTI (Brent ~$106; WTI ~$95–96 en la sesión citada). Los operadores reaccionan rápido a cambios de inventarios semanales porque afectan expectativas de suministro inmediato.
Volatilidad a corto plazo. Movimientos de dos cifras en millones de barriles en un solo informe alimentan la volatilidad intradía y semanal en los futuros, especialmente si coinciden con otros factores (geopolítica, paradas de refinerías, huracanes, sanciones).
Factores que conviene considerar
Diferencia entre API y EIA. El API publica estimaciones privadas; la EIA (agencia oficial) puede confirmar o matizar esos números días después. Es habitual ver discrepancias semanales entre ambas fuentes, por lo que conviene esperar la confirmación de la EIA antes de sacar conclusiones definitivas.
SPR y su nivel operativo. Aunque no hubo extracción de la SPR esa semana y su inventario total se mantiene en torno a 283 millones de barriles, ese volumen está relativamente cerca del umbral operativo mínimo (250–300 millones). Si la SPR se acerca demasiado al mínimo, su capacidad para responder con rapidez a nuevas tensiones podría verse limitada.
Producción doméstica alta. La producción estadounidense sigue elevada (cerca de 13,98 mbd), lo que mitiga en parte la presión sobre inventarios comerciales; sin embargo, la demanda y las exportaciones también influyen en el balance.
Riesgos y escenarios a vigilar
Confirmación de la EIA: si la EIA valida una caída similar, la reacción alcista en precios podría prolongarse.
Demanda estacional y destilados: existencias de gasolina y destilados están por debajo del promedio quinquenal, lo que sugiere presión en productos refinados y posibles subidas de precios al consumidor en estaciones de servicio.
Eventos geopolíticos o logísticos: interrupciones en exportaciones de otros productores, problemas en terminales o cambios regulatorios pueden agravar la situación.
Conclusión y lectura práctica
La caída reportada por el API es significativa y explica la reciente subida de los precios del crudo, pero no es el único dato que importa. Para formarse una visión sólida conviene: (1) esperar la confirmación de la EIA; (2) vigilar la evolución de la SPR y su capacidad operativa; (3) seguir la demanda de gasolina y destilados y la producción doméstica. En conjunto, el mercado muestra señales de ajuste entre oferta y demanda que podrían mantener los precios elevados y la volatilidad en las próximas semanas.
Si quieres, preparo un breve resumen comparando el informe del API con el próximo informe de la EIA cuando salga, y un gráfico de la evolución de inventarios y precios en las últimas 12 semanas.
…..
Caída masiva de reservas de crudo en Estados Unidos
La estimación del Instituto Americano del Petróleo (API) de una retirada de 11,12 millones de barriles en las reservas comerciales de crudo durante la semana que terminó el 9 de octubre es un dato que obliga a la industria a mirar con atención el equilibrio entre oferta y demanda. Aunque los inventarios totales se mantienen cerca de los niveles de principios de año, la magnitud y la persistencia de las reducciones acumuladas —más de 51 millones de barriles en 26 semanas— revelan tensiones estructurales que ya están teniendo efectos palpables en los precios y en la operativa de refinación y distribución.
Interpretación técnica y señales del mercado
Una caída de dos cifras en millones de barriles en un solo informe semanal no es un ruido estadístico; es una señal de que la liquidez física del mercado se está ajustando. Los futuros reaccionan con rapidez porque estos movimientos alteran las expectativas de suministro inmediato. El repunte del Brent y del WTI refleja esa revalorización del riesgo de escasez a corto plazo. Al mismo tiempo, la producción doméstica estadounidense, cercana a los 14 millones de barriles por día, actúa como amortiguador, pero no elimina la vulnerabilidad del sistema cuando la demanda de productos refinados se mantiene firme y las exportaciones siguen elevadas.
Riesgos operativos y estratégicos
La Reserva Estratégica de Petróleo (SPR) sigue siendo un colchón relevante, pero su nivel —alrededor de 283 millones de barriles— está en una franja que exige prudencia. El umbral operativo aceptado (250–300 millones) marca el punto a partir del cual la capacidad de extracción y respuesta puede verse comprometida. Si la SPR se utiliza con frecuencia para estabilizar inventarios comerciales, su margen de maniobra para responder a crisis mayores se reduce. Además, las existencias de gasolina y destilados por debajo del promedio quinquenal aumentan el riesgo de presiones en los precios al consumidor y de cuellos de botella en la cadena de suministro de productos refinados.
Implicaciones para actores del sector
Productores: la actual dinámica favorece márgenes a corto plazo, pero también exige disciplina en la inversión. La volatilidad de precios puede incentivar perforación adicional, pero la respuesta de capital tarda en materializarse.
Refinerías: deben gestionar inventarios y programación de paradas con mayor cautela; la menor disponibilidad de crudo comercial puede obligar a optimizar mezclas y priorizar productos con mayor margen.
Comercializadores y traders: la volatilidad semanal amplifica oportunidades de arbitraje, pero también eleva el riesgo de pérdidas por movimientos bruscos en los spreads.
Política energética: los responsables públicos enfrentan el dilema de usar la SPR para estabilizar precios o reservarla para contingencias mayores.
Recomendaciones prácticas
Vigilar la confirmación oficial de los datos por parte de la agencia estadística correspondiente antes de tomar decisiones de cobertura significativas.
Ajustar coberturas de corto plazo para proteger márgenes ante episodios de volatilidad, sin perder flexibilidad para beneficiarse de retrocesos.
Reforzar la coordinación logística entre refinación y distribución para mitigar riesgos en productos clave como gasolina y destilados.
Evaluar escenarios de estrés en los que la SPR no pueda ser utilizada con la misma intensidad, y diseñar planes de contingencia para suministro y refinación.
Conclusión
La retirada reportada por el API es un recordatorio de que el mercado petrolero sigue siendo susceptible a cambios rápidos en inventarios y expectativas. No se trata solo de cifras semanales, sino de una tendencia que exige respuestas tácticas por parte de empresas y reguladores. En un entorno donde la producción sigue alta pero las existencias comerciales se reducen, la gestión del riesgo, la transparencia en los datos y la prudencia en el uso de reservas estratégicas serán determinantes para mantener la estabilidad del suministro y evitar episodios de tensión que terminen trasladándose al consumidor final.