Editorial: Deuda, poder y el talón francés del proyecto europeo
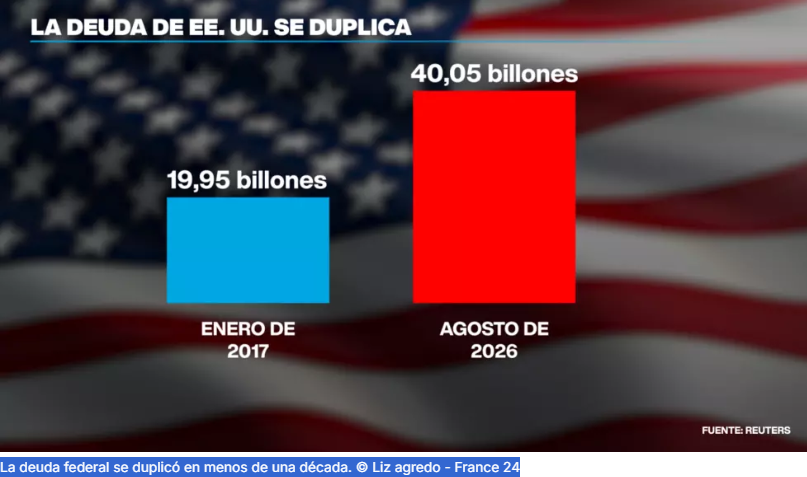
La noticia de que la deuda pública de Estados Unidos superó los 40 billones de dólares reavivó viejos temores sobre la sostenibilidad fiscal de Washington y, sin embargo, puso de relieve una asimetría estructural que favorece a América: la moneda de reserva mundial y un mercado financiero profundo que sigue financiando déficits gigantescos a tipos que, hasta ahora, han resultado manejables. Esa ventaja no es menor: el dólar permite a Estados Unidos emitir deuda en su propia moneda, atraer flujos de capital y amortiguar choques externos con mayor facilidad que los países de la eurozona.
Pero el contraste no es solo cuantitativo; es institucional. Europa afronta un problema de deuda no solo grande, sino sistémico. La suma de pasivos públicos en la eurozona puede parecer comparable en términos absolutos, pero la arquitectura política y monetaria europea —un banco central supranacional con mandato único y Estados miembros con soberanías fiscales separadas— convierte la gestión de crisis en un rompecabezas político. Cuando la deuda se concentra o crece en países con economías frágiles, la respuesta requiere coordinación que la Unión Europea no siempre logra con rapidez ni legitimidad.
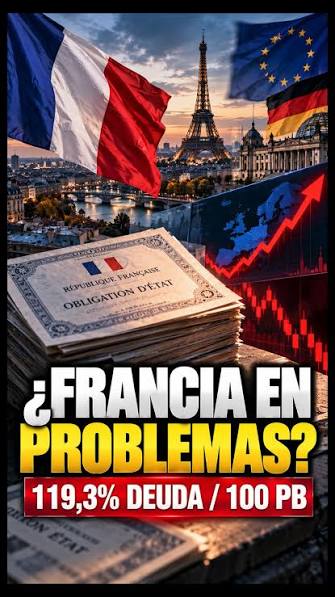
Tres rasgos explican por qué la “magnitud francesa” es un problema europeo:
- Tamaño y contagio político: Francia es la segunda economía de la eurozona; sus decisiones fiscales y reformas estructurales condicionan la confianza en el proyecto europeo. Un estancamiento prolongado en Francia reduce la capacidad de la UE para presentar una narrativa de convergencia y estabilidad.
- Rigidez institucional: la eurozona carece de un mecanismo fiscal centralizado con capacidad de absorción comparable al Tesoro estadounidense. Las herramientas existentes (mecanismos de estabilidad, BCE) son parciales y políticamente costosas de activar. Cuando un gran miembro como Francia acumula tensiones, la respuesta requiere concesiones políticas difíciles.
- Percepción de riesgo y primas de mercado: los inversores distinguen entre deuda en moneda propia y deuda en una unión monetaria con soberanías separadas. Aunque los diferenciales de Francia no son los de Grecia en 2010, la persistencia de déficits y la falta de reformas estructurales elevan la prima de riesgo política sobre la deuda europea en su conjunto.
No obstante, la comparación debe matizarse. Estados Unidos también enfrenta riesgos reales: niveles de deuda récord, presiones demográficas, y una polarización política que complica reformas fiscales. La ventaja del dólar y de los mercados financieros no es una inmunidad eterna; es una ventaja contingente que depende de la confianza global en la economía estadounidense y en su estabilidad institucional.
¿Qué puede y debe hacer Europa? Propongo tres líneas de acción, realistas y urgentes:
- Profundizar la unión fiscal selectiva: no se trata de un cheque en blanco, sino de instrumentos permanentes y condicionados —por ejemplo, un fondo de estabilización con reglas claras— que permitan absorber shocks sin transferencias políticas indefinidas. Esto reduciría la percepción de riesgo sistémico cuando un gran miembro flaquea.
- Reformas estructurales creíbles en Francia: París debe combinar disciplina fiscal con reformas que impulsen productividad: mercado laboral más flexible, inversión en formación y digitalización, y una política industrial orientada a la competitividad. La credibilidad de Francia es la credibilidad de la eurozona.
- Mayor coordinación macroprudencial y transparencia: la UE y el BCE deben mejorar la vigilancia y la comunicación para que los mercados distingan entre problemas temporales y riesgos sistémicos. Transparencia y reglas claras reducen primas de riesgo innecesarias.
La lección final es doble y sobria: América conserva ventajas estructurales —el dólar, mercados profundos, una economía que aún atrae capital— pero no está exenta de vulnerabilidades. Europa, por su parte, no puede permitirse la complacencia: su problema de deuda es tanto económico como institucional, y la “magnitud de Francia” lo convierte en un desafío político que exige reformas internas y mayor integración funcional. Ignorar esa realidad sería apostar a que la confianza financiera y la estabilidad política se mantendrán por inercia; una apuesta que, históricamente, rara vez sale bien.
Título: Deuda, poder y el talón francés del proyecto europeo
Fuentes consultadas: artículo de The Economist (3 sep 2026) y datos recientes sobre deuda pública y reservas internacionales de organismos multilaterales y análisis macroeconómicos. Números de las publicaciones del FMI, la OCDE y el Banco Central Europeo.