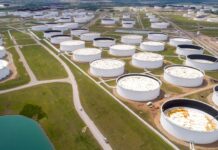
La prolongación del conflicto en Oriente Medio ha convertido una disrupción temporal en una crisis estructural de oferta; las liberaciones de reservas alivian picos, pero no sustituyen la pérdida de capacidad de refinación ni la prima de riesgo que los mercados descuentan —una realidad que obliga a gobiernos y empresas, incluida la República Dominicana, a combinar coberturas, reservas estratégicas y una aceleración decidida de la transición energética.
La curva de precios del crudo y, sobre todo, la del gasóleo, ya no responde únicamente a daños puntuales: incorpora una prima de guerra que refleja tanto la fragilidad física de la oferta como la crisis de confianza en las cifras oficiales y la elevada factura logística que impone la recuperación parcial de flujos desde el Golfo Pérsico. Si bien el Brent ha sido el referente global para medir el riesgo geopolítico, es imprescindible enfatizar el comportamiento del WTI (West Texas Intermediate) —referencia de la costa estadounidense y el índice de precio que, por su estructura de mercado y logística, incide directamente en la cadena de suministro que utiliza la República Dominicana. Los futuros del WTI en NYMEX muestran la misma dinámica de primas y coberturas que el Brent: los agentes se protegen ante la posibilidad de interrupciones prolongadas y los vencimientos a plazo reflejan un horizonte de riesgo extendido hasta 2027.
La escasez más aguda se concentra en los combustibles refinados. Numerosas refinerías en la región han sufrido daños o han operado con restricciones tras ataques y represalias, lo que reduce la capacidad global de conversión de crudo en productos demandados como el diésel. La Agencia Internacional de la Energía (AIE) ha anunciado liberaciones significativas de diésel de reservas estratégicas para mitigar el déficit inmediato, pero esas medidas son temporales: las reservas son finitas y su reposición exige capacidad de refinación que hoy es limitada. En consecuencia, los precios del gasóleo han alcanzado niveles históricos y las curvas de futuros para 2027 mantienen primas estructurales tanto en los mercados europeos (gasoil/ICE) como en los mercados que siguen la referencia WTI.
A esto se suma el coste logístico: la recuperación de flujos desde el Estrecho de Ormuz ha dependido en buena medida de maniobras costosas —transferencias buque a buque, desvíos y uso intensivo de petroleros— que han tensado el mercado de fletes y elevado los costos de transporte. Además, los ataques recurrentes a petroleros y las operaciones militares en la zona mantienen viva la posibilidad de interrupciones mayores, lo que refuerza la demanda de coberturas y la persistencia de la prima de riesgo. La presión sobre las rutas y los fletes se traduce en un diferencial adicional que afecta con rapidez a los precios que pagan los importadores en el Caribe y en la República Dominicana, donde el WTI y sus spreads logísticos son determinantes en la formación del precio final.
Las implicaciones macroeconómicas son claras: un periodo prolongado de energía cara alimenta la inflación de costos —transporte, fertilizantes, producción industrial— y presiona los márgenes empresariales, al tiempo que reduce la demanda real. El Fondo Monetario Internacional mantiene proyecciones de crecimiento global moderado, pero sus economistas advierten que la resiliencia tiene límites y que la reconstrucción de la oferta exige el cese de hostilidades y políticas públicas orientadas a restablecer márgenes fiscales y capacidad productiva. Evitar que la inflación importada se ancle en expectativas requiere combinar medidas de corto plazo con reformas estructurales que aumenten la resiliencia.
Las liberaciones de inventarios estratégicos son una herramienta necesaria y legítima para suavizar picos, pero no son una panacea. Tienen límites prácticos: volumen finito, dependencia de capacidad de refinación para convertir crudo en productos específicos, y el efecto de señal al mercado —la intervención pública confirma la fragilidad de la oferta y puede mantener primas en los futuros. Por ello, las políticas públicas deben articularse en dos frentes: medidas de alivio inmediato (coberturas, compras anticipadas, reservas estratégicas y subsidios focalizados) y reformas que aumenten la resiliencia de la oferta (reparación y modernización de refinerías, diversificación de rutas y proveedores, y aceleración de inversiones en eficiencia y renovables).
Para los actores del mercado y los reguladores, la recomendación es inequívoca: no basta con reaccionar a picos; hay que gestionar la exposición estructural. Las empresas deben ampliar coberturas financieras, optimizar logística y fortalecer almacenamiento; los gobiernos deben priorizar ayudas focalizadas y temporales, coordinar compras regionales cuando sea posible y crear incentivos para recuperar capacidad de refinación y acelerar la transición energética. La coordinación internacional y la transparencia en la información sobre flujos y capacidad son esenciales para restaurar confianza y reducir primas de riesgo.
La República Dominicana, como importador neto de combustibles que referencia precios y suministros en función del WTI, enfrenta riesgos concretos: una mayor factura de importación que presionará la balanza comercial, transmisión rápida de la inflación importada a transporte y alimentos, y tensión sobre las finanzas públicas si los subsidios se mantienen de forma generalizada. Ante ello, el país debe combinar medidas de corto plazo —compras anticipadas y coberturas vinculadas al WTI, reservas mínimas estratégicas, subsidios focalizados a transporte público y agricultura— con políticas de mediano plazo que reduzcan la vulnerabilidad: programas de eficiencia energética, modernización de flotas estatales, incentivos para biocombustibles locales y una aceleración decidida de proyectos solares y eólicos que, en conjunto, reduzcan la dependencia de combustibles importados. La integración regional para compras conjuntas o líneas de crédito compartidas también puede mejorar condiciones de acceso y precio frente a la volatilidad de los mercados WTI y Brent.
Para garantizar la solidez y la credibilidad de esta columna, se consultaron y contrastaron informes y datos de mercado y organismos internacionales de primer nivel: cotizaciones y curvas de futuros del Brent (ICE) y del WTI (NYMEX/CME Group); reportes y comunicados de la Agencia Internacional de la Energía sobre liberaciones de diésel y capacidad de refinación; análisis y declaraciones del Fondo Monetario Internacional sobre crecimiento y riesgos inflacionarios; cobertura especializada sobre incidentes en el Estrecho de Ormuz y su impacto en fletes y seguridad marítima; y análisis de mercado de agencias y consultoras líderes en energía. Entre las fuentes y consultas profesionales figuran comunicados de la AIE, reportes del FMI, cotizaciones y curvas de futuros en ICE y NYMEX, análisis de S&P Global Platts, IHS Markit, y reportes de seguridad marítima y fletes (Lloyd’s List, agencias especializadas).
La lección para gobiernos, empresas y reguladores es ineludible: la normalidad energética no volverá en días ni semanas. La respuesta exige decisiones técnicas y políticas que combinen alivio inmediato con reformas estructurales. Para la República Dominicana, la ventana de oportunidad está en actuar ahora: proteger a los más vulnerables, estabilizar precios mediante coberturas y reservas, y acelerar la transición que, a mediano plazo, hará al país menos vulnerable a choques externos.
Luis Orlando Díaz Vólquez | #GuasábaraEditor
……………………………………………

Sobre el autor, Luis Orlando Díaz Vólquez, es ingeniero de sistemas de computadora, editor bibliográfico y productor de medios de comunicación. Autor de artículos de opinión y análisis sobre geopolítica, seguridad y comercio internacional. Ha seguido y escrito sobre procesos regionales y eventos de alto impacto (ferias internacionales, congresos sectoriales y coyunturas de seguridad nacional). Su enfoque privilegia la institucionalidad, el Estado mínimo funcional y la apertura económica con compliance como pilares para la normalización y el desarrollo sostenible.
…………
Fuentes y consultas profesionales (selección): comunicados y reportes de la Agencia Internacional de la Energía (AIE); cotizaciones y curvas de futuros del Brent (ICE) y del WTI (NYMEX/CME Group); reportes y declaraciones del Fondo Monetario Internacional (FMI); análisis de S&P Global Platts e IHS Markit; cobertura y reportes sobre seguridad marítima y fletes (Lloyd’s List, agencias especializadas). Verifique cifras puntuales y cotizaciones en las plataformas oficiales antes de publicar.
.ooooo
Editorial analítico: Energía en guerra — por qué el petróleo seguirá caro hasta 2027
La guerra que enfrenta a Estados Unidos, Israel e Irán ha convertido lo que en marzo muchos consideraban un choque temporal en una nueva normalidad geopolítica para los mercados energéticos. Los precios del crudo y, sobre todo, de los combustibles refinados como el diésel, reflejan hoy no solo daños físicos a la infraestructura y cuellos de botella logísticos, sino una crisis de confianza que impone una **prima de riesgo sostenida** sobre la oferta mundial. Confirme los datos con las fuentes citadas al final.
1. Oferta física vs. percepción del riesgo
Aunque los flujos de crudo desde el Golfo Pérsico han mostrado señales de recuperación en volumen, esa recuperación es parcial y costosa. Gran parte del petróleo que llega al mercado lo hace mediante maniobras logísticas extraordinarias —transferencias buque a buque, desvíos largos, uso intensivo de petroleros de mayor autonomía— que elevan los **costes de flete** y reducen la elasticidad de la oferta. Además, los ataques recurrentes a petroleros en el Estrecho de Ormuz mantienen latente la posibilidad de interrupciones mayores, lo que obliga a compradores y traders a **cubrirse** con futuros a plazos más altos.
2. Los futuros ya descuentan guerra prolongada
Los contratos de futuros del Brent muestran una curva que incorpora riesgo geopolítico prolongado: los vencimientos cercanos cotizan con una prima significativa respecto a niveles previos a la guerra, y los plazos medios siguen por encima de lo que era habitual a finales de 2025. Esa estructura de precios no es solo una reacción a daños puntuales, sino la expresión de expectativas de mercado sobre una **oferta limitada y costosa** durante 2026–2027. Los agentes que consumen petróleo están comprando protección contra la escasez futura, lo que empuja los precios spot y de futuros al alza.
3. Diésel: el eslabón más débil
El problema más agudo no es el crudo en bruto sino los **combustibles refinados**, especialmente el diésel. Muchas refinerías en Oriente Medio han sufrido daños por ataques, y la capacidad global de refinación ya era ajustada antes del conflicto. La Agencia Internacional de la Energía (AIE) ha anunciado liberaciones de reservas de diésel para mitigar el déficit, pero esas medidas son temporales: las reservas se consumen y la reposición exige capacidad de refinación que hoy es escasa. En consecuencia, los precios del gasóleo se han disparado a niveles históricos y las curvas de futuros para 2027 siguen mostrando primas elevadas.
4. Impacto macroeconómico: inflación y crecimiento
Un periodo prolongado de energía cara tiene efectos claros y medibles: alimenta la inflación de costos (transporte, producción, fertilizantes), reduce márgenes empresariales y actúa como freno sobre la demanda real. Los bancos centrales enfrentan un dilema: contener la inflación sin estrangular el crecimiento. Las previsiones oficiales aún muestran cierta resiliencia —el FMI proyecta crecimiento global moderado para el próximo año— pero los responsables de política advierten que esa resiliencia tiene límites y que la reconstrucción de la oferta exige el cese de hostilidades y políticas públicas orientadas a restablecer márgenes fiscales y capacidad productiva.
5. Por qué las liberaciones de reservas no bastan
Las liberaciones estratégicas (diésel y crudo) son una herramienta válida para suavizar picos, pero tienen tres límites prácticos:
– Volumen finito: las reservas se agotan y su reposición no es inmediata.
– Capacidad de refinación: si faltan plantas operativas, añadir crudo no se traduce en más diésel disponible.
– Señal de mercado: liberar reservas puede reducir temporalmente precios spot, pero también confirma al mercado que la oferta es frágil, lo que puede mantener las primas de riesgo en los futuros.
Datos clave y fuentes verificables
– Futuros del Brent: los vencimientos para 2027 muestran primas frente a niveles de diciembre de 2025 (cuando el Brent cotizaba por debajo de 70 USD/b). Esto refleja cobertura de demanda ante oferta incierta.
– Liberación de diésel por la AIE: la AIE anunció liberaciones adicionales de diésel (decenas de millones de barriles) para aliviar el déficit; la cifra total potencialmente movilizable fue comunicada por la agencia.
– *Precios del gasóleo: los contratos de gasóleo (gasoil bajo en azufre) para vencimientos próximos y para diciembre de 2027 cotizan en niveles que indican una prima estructural sobre costos históricos.
– Riesgo en el Estrecho de Ormuz: los ataques a petroleros y las acciones militares en la región han sido reportados de forma recurrente, manteniendo la prima de guerra.
– Perspectiva macro: el Fondo Monetario Internacional mantiene proyecciones de crecimiento moderado (cerca de 3–3.5% para el próximo año) pero advierte sobre límites a la resiliencia y la necesidad de reconstruir márgenes fiscales y oferta. Declaraciones de la economista jefe y reportes del FMI lo subrayan.
Qué puede hacer la política económica y las empresas ahora
1. Diversificar suministros y rutas: acelerar acuerdos con proveedores fuera de la región más conflictiva; invertir en corredores alternativos y en logística para reducir dependencia.
2. Aumentar capacidad de almacenamiento estratégico: tanto público como privado, para amortiguar picos temporales.
3. Incentivar refinación y resiliencia industrial: estímulos temporales para reparar y modernizar refinerías, y para reubicar capacidad de procesamiento donde sea viable.
4. Políticas fiscales focalizadas: subsidios temporales a los hogares más vulnerables y a sectores críticos, evitando medidas universales que erosionen márgenes fiscales.
5. Acelerar transición energética: aunque no es una solución inmediata, la diversificación hacia renovables, electrificación del transporte y eficiencia energética reduce exposición futura a choques petroleros.
Perspectivas para la República Dominicana
La República Dominicana enfrenta una combinación de vulnerabilidades y herramientas de gestión:
Riesgos inmediatos
– Aumento del costo de importación de combustibles: como país importador neto de petróleo y derivados, un Brent y gasóleo caros elevan la factura energética y la cuenta corriente.
– Presión inflacionaria: los precios del transporte y la electricidad (cuando dependen de combustibles fósiles) pueden trasladarse rápidamente a bienes y servicios, afectando poder adquisitivo.
– Presupuesto público: subsidios energéticos o transferencias para mitigar el impacto social pueden tensar las finanzas públicas si se prolongan.
Medidas recomendadas (corto y medio plazo)
– Gestión de reservas y compras anticipadas: aprovechar ventanas de liquidez para comprar cobertura (futuros o swaps) que atenúen picos de precio; coordinar compras regionales para mejores condiciones.
– Subsidios focalizados y temporales: dirigir ayudas a hogares y sectores vulnerables (transporte público, agricultura) en lugar de subsidios universales que erosionen la sostenibilidad fiscal.
– Impulso a la eficiencia y sustitución: programas rápidos de eficiencia energética en transporte público y flotas estatales; incentivos fiscales temporales para combustibles alternativos y biocombustibles locales.
– ortalecer la resiliencia logística*: asegurar almacenamiento mínimo estratégico de diésel y combustibles críticos; acuerdos con terminales y operadores para priorizar suministro a sectores esenciales.
– Política monetaria y fiscal coordinada**: mantener vigilancia sobre la inflación importada; usar instrumentos macroprudenciales y fiscales para evitar que la inflación se ancle en expectativas.
Oportunidades
– Aceleración de inversiones en renovables: la crisis energética puede justificar y acelerar proyectos solares y eólicos, reduciendo la factura de importación a mediano plazo.
– Integración regional: negociar mecanismos de compra conjunta o líneas de crédito regionales para estabilizar suministros y precios.
Conclusión
La combinación de daños a la infraestructura, maniobras logísticas costosas, ataques recurrentes en rutas clave y una capacidad de refinación ajustada ha transformado un choque temporal en una **crisis de oferta prolongada** que los mercados descuentan hasta 2027. Las liberaciones de reservas y las medidas de emergencia alivian tensiones puntuales, pero no sustituyen la necesidad de reconstruir capacidad productiva ni de reducir la exposición estructural a choques geopolíticos. Para países importadores como la República Dominicana, la respuesta debe combinar medidas de corto plazo (coberturas, reservas, focalización de subsidios) con una estrategia de mediano plazo que acelere la eficiencia y la transición energética.
Fuentes principales consultadas (verificar en cada enlace): informes y notas de prensa sobre futuros del Brent y gasóleo; comunicados y reportes de la Agencia Internacional de la Energía; reportes y declaraciones del Fondo Monetario Internacional; cobertura de incidentes en el Estrecho de Ormuz por agencias internacionales.
+++++++