La primera alza de tasas en más de tres años reordena el costo global del dinero, tensiona la relación entre la Reserva Federal y Donald Trump, y obliga a la República Dominicana —economía abierta y dolarizada de facto en su comercio— a leer con lupa un ciclo que apenas comienza.
Por Luis Orlando Díaz Vólquez
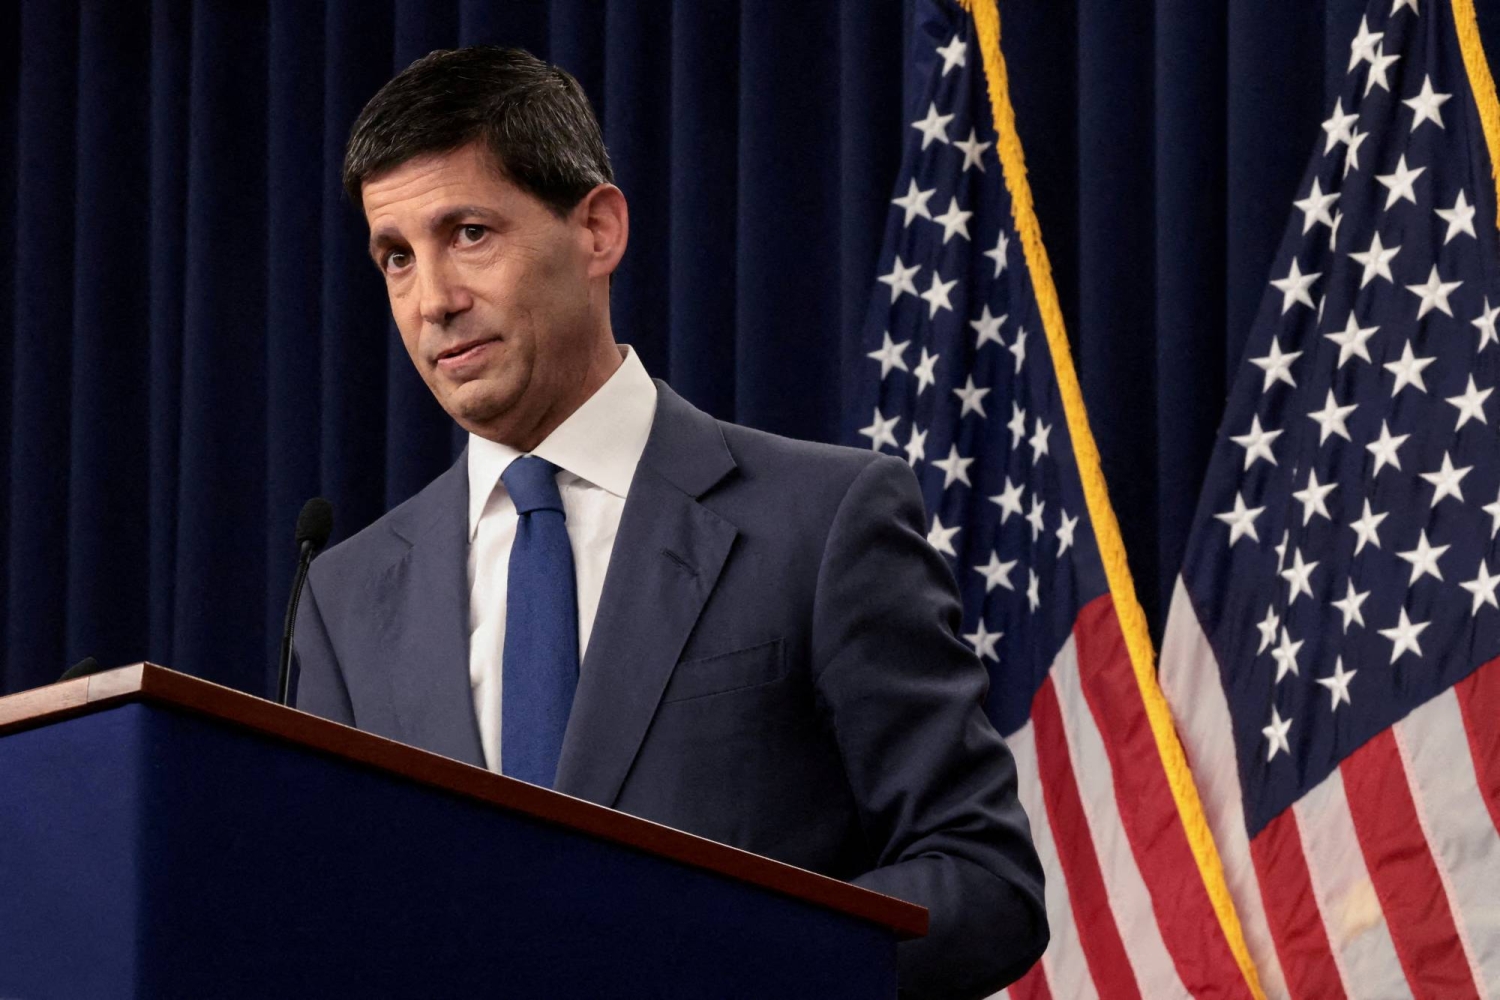
Hay decisiones monetarias que se anuncian en Washington pero se sienten en Santo Domingo, y la adoptada este miércoles 16 de septiembre de 2026 pertenece a esa categoría. Por primera vez desde julio de 2023, la Reserva Federal de Estados Unidos elevó su tasa de referencia, en un incremento de un cuarto de punto que llevó el rango objetivo de los fondos federales de 3,50%–3,75% a 3,75%–4,00%, con una votación unánime de 12 a 0 en el Comité Federal de Mercado Abierto (FOMC). No es un ajuste técnico más: es el primer gran movimiento de política monetaria bajo la presidencia de Kevin Warsh y, sobre todo, la señal de que el ciclo de flexibilización que abarató el crédito global entre 2024 y 2025 ha quedado, al menos por ahora, clausurado. , ,
El giro tiene una explicación de una sola palabra que Warsh no se cansó de repetir: inflación. El presidente del banco central fue categórico en su conferencia de prensa: “La inflación es demasiado alta y lo ha sido durante demasiado tiempo”, y advirtió que el estándar de confianza para dar por encaminada la meta del 2% “no se ha cumplido”. Los datos lo respaldan: el índice de precios al consumidor cerró agosto en 3,4% interanual, mientras la medida preferida por la Fed —el deflactor del gasto en consumo personal (PCE)— rondaba el 3,7%, casi el doble del objetivo institucional. En sus nuevas proyecciones trimestrales, la Reserva Federal elevó la estimación de inflación PCE de cierre de 2026 de 3,6% a 3,7% y colocó la mediana de la tasa de fondos federales en 4,1%, lo que anticipa un segundo aumento antes de que termine el año. Dieciséis de los dieciocho funcionarios que presentaron pronósticos contemplan al menos un alza adicional en 2026. , , , ,
Detrás de las cifras hay una tormenta geopolítica que conviene nombrar sin eufemismos. El repunte inflacionario no obedece únicamente a la demanda interna, sino a un choque de oferta de manual: la guerra entre Estados Unidos e Irán, iniciada a fines de febrero, disparó el precio del petróleo más de un 75% en lo que va de año y encareció la gasolina en torno a un 45%, con el diésel tocando un récord histórico de 6,31 dólares por galón. A ese frente energético se suman dos fuerzas adicionales que la propia Fed reconoce: el efecto de los aranceles generalizados sobre bienes importados y la voraz inversión en infraestructura de inteligencia artificial, que presiona los precios de chips y equipos electrónicos. Es, en rigor, una inflación de costos más difícil de domar con tasas que una inflación de pura demanda, y ese matiz —lo saben los economistas— explica por qué el propio Warsh advirtió que podría tratarse del inicio de una serie de alzas y no de un movimiento aislado. , ,
El episodio tiene, además, una dimensión política que ninguna lectura seria puede omitir. Warsh fue designado por Donald Trump bajo la expectativa explícita de que recortaría las tasas; en cambio, las subió. La reacción presidencial no se hizo esperar: desde Carolina del Norte, Trump calificó a la junta de “muy política” y “hostil”, y en su red Truth Social exigió tipos “del 1% o menos”. La escena revive el pulso que el mandatario ya había sostenido con Jerome Powell, pero con un matiz relevante para los mercados: al hikear pese a la presión, Warsh envió una señal de independencia que, paradójicamente, refuerza la credibilidad del banco central en un momento en que el mercado de bonos venía castigando la incertidumbre, con el rendimiento del Tesoro a 10 años superando el 5% —su mayor nivel en casi dos décadas— en la antesala de la reunión. Esa credibilidad no es un lujo académico: es la variable que determina cuánto le cuesta al mundo emergente financiarse. , ,
Y aquí es donde la conversación deja de ser estadounidense para volverse dominicana. La República Dominicana es una economía pequeña, abierta y estructuralmente conectada al dólar: factura su comercio exterior en moneda estadounidense, capta remesas mayoritariamente desde ese origen y coloca deuda soberana en mercados que se mueven al compás de la curva del Tesoro. Cuando la Fed sube y anticipa más alzas, el efecto se transmite por al menos tres canales que el país no puede ignorar. El primero es el costo del financiamiento externo: un dólar más caro y tasas de referencia más altas encarecen la próxima colocación soberana y presionan el servicio de la deuda, en un contexto donde el bono a 10 años ya coquetea con el 5%. El segundo es el tipo de cambio: el fortalecimiento del dólar frente a las principales divisas —que ya se observó tras el anuncio— tiende a depreciar el peso y a importar inflación por la vía de los bienes transables, justo cuando la factura petrolera global se encarece. El tercero, quizás el más silencioso, es el de la demanda: si el crédito se enfría en Estados Unidos y la economía del principal socio comercial y emisor de remesas pierde impulso, el turismo, las exportaciones de zonas francas y los envíos de la diáspora sienten el reflujo. ,
Para el ecosistema aduanero y de comercio exterior, la lectura estratégica es doble. Por un lado, un petróleo caro y una logística global tensionada elevan los costos de flete e importación, lo que impacta directamente la base imponible y la recaudación arancelaria, pero también el bolsillo del consumidor final y la competitividad del aparato productivo. Por otro, un dólar robusto encarece las importaciones de insumos y bienes de capital, presionando los márgenes de una industria nacional que depende de componentes foráneos. La respuesta institucional inteligente no pasa por lamentar el ciclo, sino por anticiparlo: acelerar la facilitación comercial y la digitalización de procesos aduaneros para comprimir costos operativos, diversificar orígenes de importación para no quedar cautivos de un solo mercado, y blindar la disciplina fiscal para preservar el acceso a financiamiento en condiciones razonables. En un entorno de tasas altas, cada punto de eficiencia logística que gane la Dirección General de Aduanas equivale a un amortiguador frente al encarecimiento global del dinero.
Conviene, además, no perder de vista el calendario. La Fed se reúne nuevamente a finales de octubre y en diciembre; la mayoría de los analistas descarta un movimiento en octubre —a una semana de las elecciones de medio término— pero el mercado de futuros descuenta casi como certeza un segundo aumento en diciembre, que dejaría la tasa en el rango de 4,00%–4,25%. La institución tampoco prevé que la inflación regrese al 2% antes de 2028. Traducido al lenguaje de la planificación económica dominicana: el dinero caro llegó para quedarse un buen tiempo, y quien planifique el 2027 con la nostalgia de las tasas bajas de 2025 estará leyendo el mapa equivocado. ,
La decisión de Warsh, en el fondo, encierra una lección de gobernanza que trasciende fronteras: la estabilidad de precios es el bien público que sostiene la confianza, y defenderla cuesta capital político. Estados Unidos escogió pagar ese peaje. A la República Dominicana le toca la tarea menos glamorosa pero igual de decisiva de administrar las consecuencias con prudencia macroeconómica, agilidad comercial y una diplomacia económica que convierta la turbulencia externa en oportunidad para modernizarse. El timón de la Fed ya giró; la pregunta es si el Sur global sabrá ajustar sus velas antes de que arrecie el viento.
| #GuasábaraEditor
Título: Warsh gira el timón: cuando la Fed sube y el Sur paga el peaje