- El nuevo ciclo de tasas estadounidenses encarece el financiamiento global y amplifica los riesgos asociados al petróleo, el dólar y una eventual desaceleración de Estados Unidos. República Dominicana llega a esta coyuntura con importantes amortiguadores, pero preservar la estabilidad y sostener el crecimiento exigirá disciplina fiscal, prudencia monetaria, seguridad energética, diversificación comercial y una Aduana capaz de convertir eficiencia logística en competitividad.
Por Luis Orlando Díaz Vólquez
Hay decisiones monetarias que se anuncian en Washington, pero terminan sintiéndose en Santo Domingo. La adoptada por la Reserva Federal de Estados Unidos el 16 de septiembre de 2026 pertenece a esa categoría.
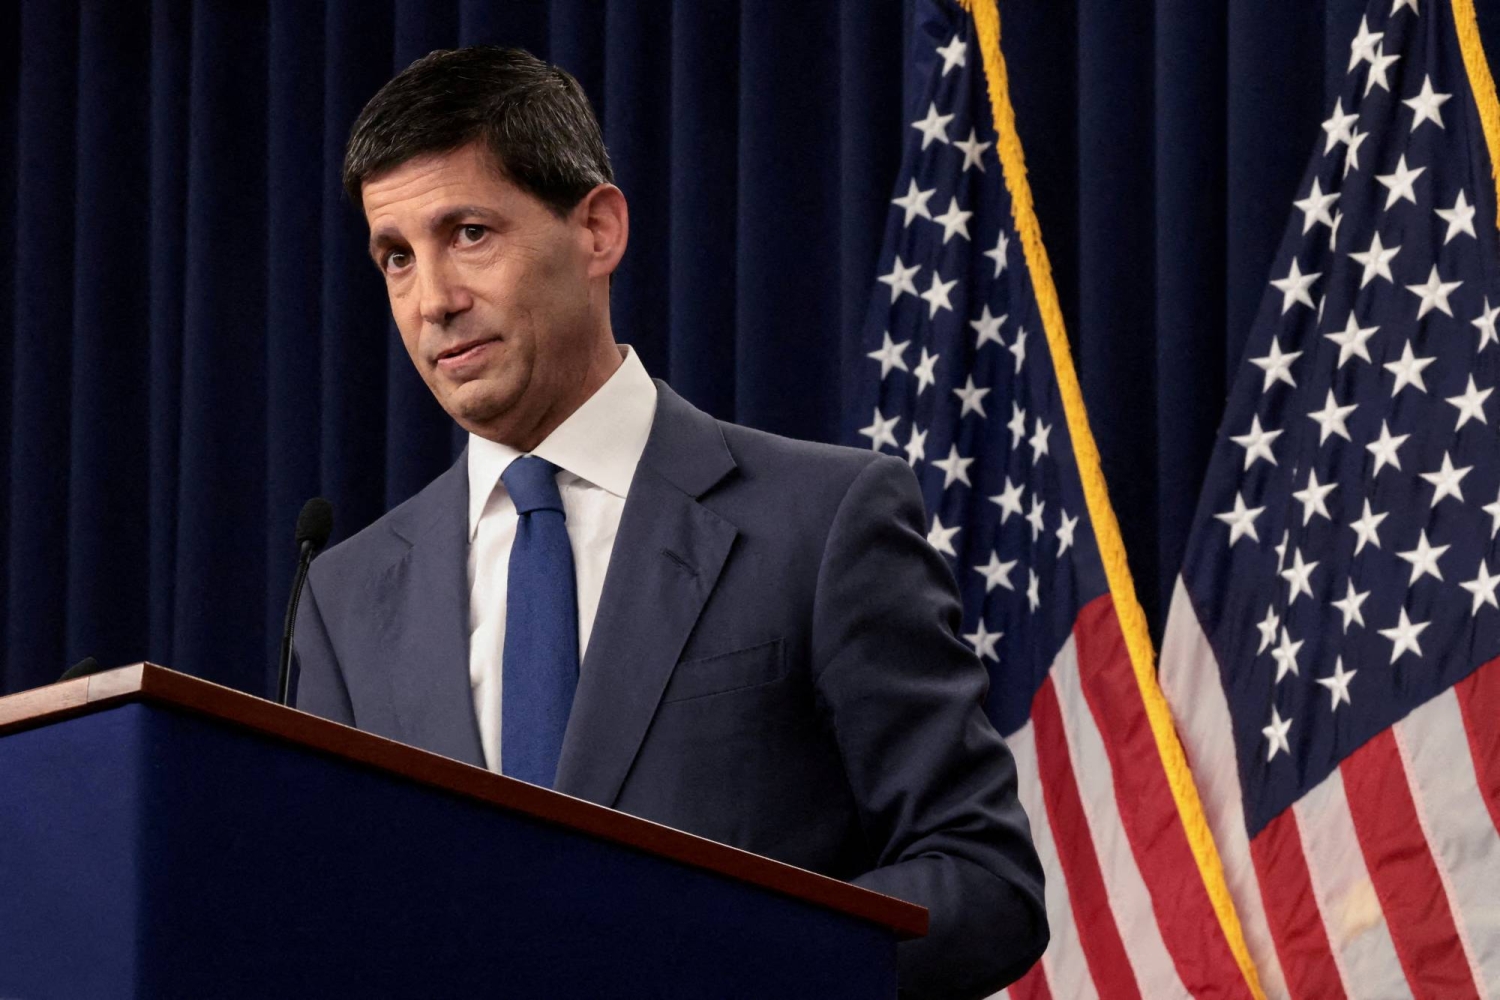
Por primera vez desde julio de 2023, la Fed elevó su tasa de referencia en un cuarto de punto porcentual, llevando el rango objetivo de los fondos federales de 3,50%-3,75% a 3,75%-4,00%. La decisión, aprobada por unanimidad, marca el primer aumento bajo la presidencia de Kevin Warsh y envía una señal inequívoca a los mercados: el ciclo de dinero relativamente barato que caracterizó buena parte de 2024 y 2025 ha quedado, al menos por ahora, interrumpido.
La explicación central es la inflación. El índice de precios al consumidor estadounidense registró en agosto una variación interanual de 3,4%. El PCE general se había situado en 3,7% en julio, mientras su componente subyacente permanecía alrededor de 3,2%-3,3%, todavía claramente por encima del objetivo de 2% de la Reserva Federal.
Las nuevas proyecciones monetarias refuerzan la señal restrictiva. La mediana de la tasa de fondos federales para finales de 2026 quedó situada en 4,1%, consistente con la posibilidad de otro incremento antes de concluir el año. Más importante aún, la Fed no proyecta una convergencia completa de la inflación general hacia el 2% hasta 2028.
El mensaje para la economía mundial es sencillo: el dinero caro podría permanecer durante más tiempo del esperado.
El problema se vuelve más complejo porque la inflación estadounidense no responde exclusivamente a una demanda excesiva. El encarecimiento de la energía, las tensiones geopolíticas, los aranceles, la reorganización de las cadenas de suministro y la extraordinaria inversión asociada a inteligencia artificial, centros de datos y semiconductores están presionando simultáneamente los costos de producción y financiamiento.
El petróleo constituye uno de los principales focos de riesgo. El WTI, que comenzó 2026 alrededor de US$57 por barril, llegó a superar los US$100 durante septiembre, acumulando un incremento cercano al 80% en el año. La gasolina estadounidense también experimentó fuertes aumentos y el diésel alcanzó niveles superiores a US$6 por galón.
Para una economía importadora neta de hidrocarburos como la dominicana, esa combinación de petróleo caro y tasas internacionales elevadas representa un doble desafío.
A ello se agrega el comportamiento de los bonos estadounidenses. El rendimiento del Tesoro a diez años llegó a superar el 5%, elevando el piso sobre el cual se determina buena parte del costo del financiamiento internacional. Cuando aumenta la tasa considerada libre de riesgo, también se encarece potencialmente la deuda de las economías emergentes, aun cuando sus fundamentos internos permanezcan relativamente sólidos.
Ahí comienza verdaderamente la conversación dominicana.
La República Dominicana es una economía pequeña, abierta y estrechamente vinculada al dólar mediante el comercio exterior, las remesas, el turismo, la inversión extranjera, las zonas francas y el financiamiento soberano. Por ello, una Reserva Federal más restrictiva puede transmitirse al país por cuatro grandes vías: financiamiento, tipo de cambio, inflación importada y demanda externa.
El primer impacto aparece en el costo del dinero. Si los rendimientos estadounidenses permanecen elevados, las futuras emisiones soberanas y corporativas dominicanas enfrentarán condiciones financieras más exigentes. Esto obliga a administrar cuidadosamente los vencimientos, aprovechar ventanas favorables de mercado y evitar que déficits fiscales persistentes incrementen innecesariamente las necesidades de endeudamiento.
Sin embargo, República Dominicana no entra en este ciclo desde una posición de fragilidad.
El EMBI (Emerging Markets Bond Index) dominicano se situó alrededor de 157 puntos básicos a comienzos de septiembre, uno de sus mejores registros de los últimos años, reflejando una percepción favorable del riesgo soberano. Las reservas internacionales se mantienen por encima de cinco meses de importaciones y alrededor del 11% del PIB, mientras el peso dominicano acumulaba hasta agosto una apreciación superior al 7% frente al dólar.
La deuda del sector público no financiero ascendía al cierre de julio a aproximadamente US$67,828 millones, equivalente al 48,2% del PIB. Es una posición que exige prudencia, pero que dista de configurar por sí sola un escenario de vulnerabilidad inmediata.
La conclusión es importante: República Dominicana pagará parte del peaje internacional, pero dispone de amortiguadores para reducirlo.
El segundo canal es cambiario y monetario. Una Fed más restrictiva suele fortalecer el atractivo de los activos denominados en dólares y puede generar presiones sobre las monedas emergentes. Hasta ahora, la fortaleza relativa del peso y el nivel de reservas proporcionan capacidad de respuesta, pero esa situación no debe darse por garantizada.
Con una tasa de política monetaria dominicana de 5,25%, el Banco Central deberá calibrar cuidadosamente cualquier flexibilización futura. Reducir las tasas demasiado rápido mientras la Fed mantiene o profundiza su postura restrictiva podría estrechar el diferencial de rendimientos, aumentar la demanda de dólares y trasladar presiones al tipo de cambio y a los precios internos.
La prudencia monetaria, por tanto, no significa inmovilismo. Significa preservar margen de maniobra.
El tercer canal es la inflación importada, y aquí el petróleo ocupa el centro de la escena.
Durante el primer semestre de 2026, las importaciones dominicanas alcanzaron aproximadamente US$15,846 millones, con un crecimiento interanual de 7,8%. Los combustibles estuvieron entre los componentes de mayor expansión. Un barril persistentemente cercano o superior a US$100 afecta la factura petrolera, el transporte, la generación eléctrica, la producción industrial y, finalmente, el bolsillo de los hogares.
También presiona las finanzas públicas cuando el Estado decide amortiguar parcialmente las variaciones internacionales de los combustibles.
Por eso, la seguridad energética debe dejar de verse exclusivamente como una política sectorial. Para República Dominicana es también una política de estabilidad macroeconómica, cambiaria y fiscal. Cada avance en energías renovables, almacenamiento, eficiencia y diversificación de la matriz reduce estructuralmente la exposición del país a los choques externos.
El cuarto canal es la demanda estadounidense.
Estados Unidos continúa siendo el principal socio económico de República Dominicana. Representa aproximadamente 42,5% del origen de las importaciones dominicanas, es el mercado fundamental para numerosas exportaciones y zonas francas y constituye la principal fuente de remesas y uno de los mayores emisores de turistas.
Si las tasas elevadas terminan enfriando el consumo y la inversión estadounidenses, el impacto podría transmitirse mediante menores exportaciones, moderación del turismo, menor dinamismo de las remesas y decisiones de inversión más cautelosas.
Pero nuevamente aparecen los amortiguadores.
La economía dominicana acumuló un crecimiento cercano al 4,5% entre enero y julio de 2026. La inversión extranjera directa alcanzó aproximadamente US$3,276.5 millones durante el primer semestre, con un crecimiento interanual de 7,7%. Las remesas superaron los US$6,200 millones en ese período, mientras el turismo y las zonas francas continuaron aportando divisas, empleos y actividad económica.
Estas fortalezas permiten una lectura menos defensiva del nuevo escenario.
La reorganización del comercio mundial, las tensiones arancelarias y la búsqueda empresarial de cadenas de suministro más cercanas, confiables y seguras pueden abrir oportunidades para República Dominicana. El nearshoring no debe permanecer como una consigna: debe convertirse en una estrategia nacional de inversión, logística, manufactura y exportación.
Y es precisamente ahí donde Aduanas y comercio exterior adquieren una dimensión macroeconómica.
Durante el primer semestre de 2026, la Dirección General de Aduanas recaudó aproximadamente RD$129,236 millones, unos RD$3,290 millones adicionales respecto al mismo período del año anterior. Pero, en esta coyuntura, la importancia estratégica de Aduanas trasciende la recaudación.
Cuando aumentan el petróleo, los fletes y el valor de las mercancías importadas, también puede elevarse el valor CIF y, con él, la base imponible. Eso puede favorecer temporalmente los ingresos aduaneros, pero simultáneamente encarece insumos, bienes de capital y productos terminados.
Una mayor recaudación derivada exclusivamente de precios internacionales más altos no equivale necesariamente a una mejora económica.
La respuesta inteligente consiste en reducir aquello que el país sí puede controlar: el costo interno de hacer comercio.
Digitalización integral, despacho anticipado, gestión inteligente de riesgos, inspección no intrusiva, interoperabilidad institucional, Ventanilla Única de Comercio Exterior, fortalecimiento del Operador Económico Autorizado y aplicación de estándares de la Organización Mundial de Aduanas pueden convertirse en auténticos amortiguadores frente al encarecimiento global del dinero.
Cada hora eliminada del despacho representa inventario que rota más rápido. Cada trámite digitalizado reduce costos administrativos. Cada inspección innecesaria evitada libera capital de trabajo.
En un mundo de tasas altas, la eficiencia logística equivale a financiamiento barato.
Esa debería convertirse en una de las premisas de la estrategia económica dominicana para los próximos años.
La facilitación comercial no es únicamente una política aduanera. Es política de competitividad, productividad, atracción de inversiones y crecimiento.
A esa agenda debe sumarse la diversificación. Estados Unidos y China concentran conjuntamente una proporción muy elevada de las importaciones dominicanas. Esa integración genera eficiencias, pero también exposición a conflictos geopolíticos, aranceles, interrupciones logísticas y movimientos cambiarios.
Diversificar proveedores y mercados hacia América Latina, Europa y otras economías asiáticas permitiría reducir riesgos sin renunciar a las ventajas de los socios tradicionales.
La disciplina fiscal constituye otro escudo indispensable.
Cuando el costo internacional del dinero aumenta, cada déficit adicional resulta más caro de financiar. Las medidas destinadas a proteger a hogares y empresas frente a choques energéticos pueden ser necesarias, pero deben ser focalizadas, transparentes y temporales. Convertir respuestas coyunturales en compromisos permanentes terminaría trasladando el costo del petróleo hacia la deuda pública.
La gestión de esa deuda también debe volverse más estratégica. Con un riesgo país relativamente favorable, República Dominicana puede aprovechar ventanas de mercado para prefinanciar vencimientos, extender plazos, diversificar fuentes y reducir riesgos de refinanciamiento. En un ciclo de tasas altas, anticiparse vale más que reaccionar.
La diplomacia económica completa ese conjunto de defensas.
En un mundo donde los aranceles vuelven a utilizarse como instrumentos de política industrial y geopolítica, República Dominicana necesita una coordinación permanente entre las instituciones responsables del comercio, las relaciones exteriores, las finanzas públicas, la promoción de inversiones, las zonas francas y las aduanas.
Preservar el acceso preferencial al mercado estadounidense, aprovechar plenamente el DR-CAFTA, defender la competitividad de las zonas francas y posicionar al país como plataforma regional de manufactura, logística y distribución deben formar parte de una misma estrategia.
También convendría institucionalizar un sistema de alerta temprana que observe permanentemente cuatro variables: la tasa de la Fed, el rendimiento del Tesoro estadounidense a diez años, el precio internacional del petróleo y el comportamiento del dólar.
Cuando esas variables se deterioran simultáneamente, aumenta considerablemente el riesgo para una economía abierta e importadora de energía. El Gobierno, el Banco Central y los organismos vinculados al comercio exterior deberían disponer de escenarios previamente diseñados para responder antes de que el choque se traslade plenamente a los precios, la deuda y la actividad económica.
El calendario inmediato obliga a mantener esa vigilancia. El Comité Federal de Mercado Abierto (FOMC) volverá a reunirse a finales de octubre y posteriormente en diciembre. Las proyecciones de septiembre son compatibles con otro incremento antes de finalizar 2026, pero sería un error convertir esa posibilidad en certeza.
La política monetaria estadounidense seguirá dependiendo de la inflación, el empleo, la actividad económica, la energía y las expectativas.
La tarea dominicana, por tanto, no consiste en adivinar la próxima decisión de la Fed.
Consiste en construir una economía capaz de resistirla.
Ese es el verdadero significado de la resiliencia.
República Dominicana llega a esta etapa con fortalezas importantes: crecimiento económico, inversión extranjera, turismo, remesas, zonas francas, reservas internacionales y una percepción favorable del riesgo soberano. Precisamente por disponer de esos amortiguadores, este es el momento de utilizarlos para profundizar reformas y no para posponerlas.
La tesis de que “cuando la Fed sube, el Sur paga el peaje” sigue siendo válida, pero requiere un matiz esencial: el Sur no es homogéneo y tampoco todos los países pagan la misma tarifa.
Las economías con reservas insuficientes, monedas frágiles, déficits persistentes y baja credibilidad institucional enfrentan un costo muy diferente al de aquellas capaces de combinar estabilidad monetaria, disciplina fiscal, exportaciones dinámicas y acceso competitivo a los mercados.
República Dominicana dispone hoy de mejores defensas que en episodios anteriores. Mantenerlas dependerá de las decisiones que adopte.
El desafío consiste en transformar la turbulencia externa en un incentivo para acelerar la modernización aduanera, reducir costos logísticos, diversificar mercados y proveedores, fortalecer la seguridad energética, administrar prudentemente la deuda y convertir el nearshoring en inversión productiva.
La decisión de la Reserva Federal encierra, finalmente, una lección que trasciende las fronteras estadounidenses: la estabilidad de precios es un bien público que sostiene la confianza, y defenderla tiene costos económicos y políticos.
A Estados Unidos le corresponde administrar su batalla contra la inflación. A República Dominicana le corresponde impedir que esa batalla termine convirtiéndose aquí en inflación importada, deuda más costosa, pérdida de competitividad o menor crecimiento.
El país dispone de instrumentos para hacerlo.
Puede anticipar los riesgos, fortalecer sus amortiguadores y convertir la incertidumbre internacional en una oportunidad para modernizar su economía.
Porque el peaje externo puede ser inevitable, pero cuánto termine pagando República Dominicana dependerá de la calidad de sus políticas, de la fortaleza de sus instituciones y de su capacidad para anticiparse al próximo cambio del viento.
El timón de la Fed ya giró. El desafío dominicano es lograr que, cuando vuelva a cambiar el ciclo, encuentre al país más productivo, más competitivo y más resiliente.
| #GuasábaraEditor
Título: Cuando la Fed cobra el peaje: República Dominicana frente a la era del dinero caro

Sobre el autor, Luis Orlando Díaz Vólquez, es ingeniero de sistemas de computadora, editor bibliográfico y productor de medios de comunicación. Autor de artículos de opinión y análisis sobre geopolítica, seguridad y comercio internacional. Ha seguido y escrito sobre procesos regionales y eventos de alto impacto (ferias internacionales, congresos sectoriales y coyunturas de seguridad nacional). Su enfoque privilegia la institucionalidad, el Estado mínimo funcional y la apertura económica con compliance como pilares para la normalización y el desarrollo sostenible.