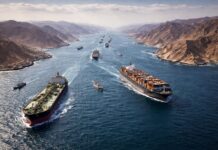
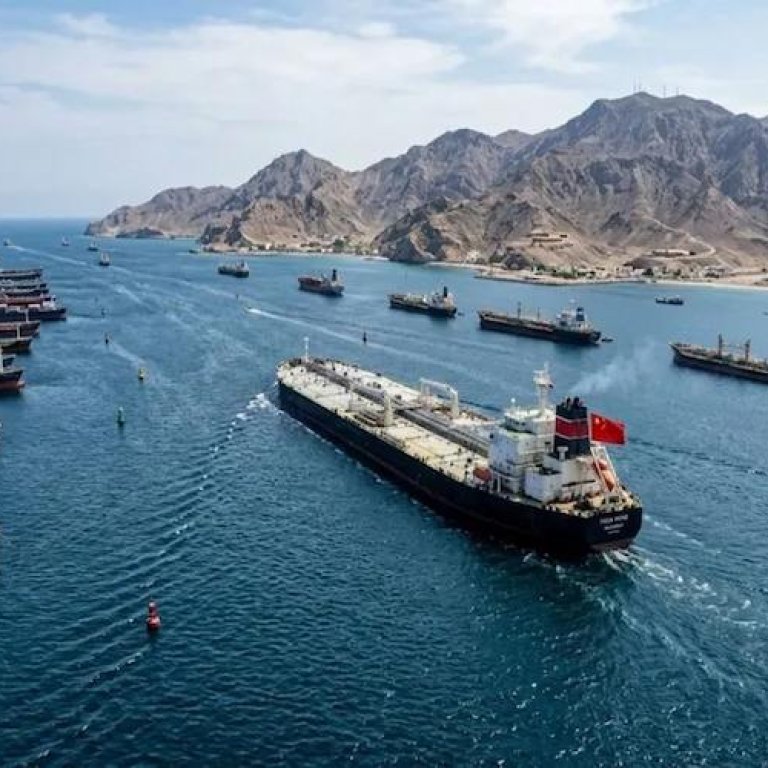
El estrecho de Ormuz dejó de ser solo una ruta energética para convertirse en una herramienta de poder estratégico. Aunque Arabia Saudita, Emiratos Árabes Unidos e Irak aceleren oleoductos alternativos, la dependencia mundial de crudo, combustibles refinados, gas natural licuado, alimentos, contenedores y seguros marítimos garantiza que la influencia iraní no desaparecerá pronto.
Durante décadas, la gran pregunta global sobre Irán giró en torno a su programa nuclear. Hoy, después de meses de guerra y tensión marítima, la pregunta más urgente es otra: cuánto tiempo puede Teherán convertir su geografía en arma. La respuesta es incómoda: probablemente más tiempo del que Washington, Europa, Asia y las monarquías del Golfo quisieran aceptar. Irán ha descubierto que el estrecho de Ormuz no es solo una garganta marítima; es una palanca de negociación, una fuente potencial de ingresos, un mecanismo de coerción regional y un recordatorio brutal de que la seguridad energética mundial sigue dependiendo de pasos estrechos, vulnerables y políticamente explosivos. La Agencia Internacional de Energía estima que por Ormuz transitaron en 2025 cerca de 20 millones de barriles diarios de crudo y productos petroleros, alrededor del 25% del comercio marítimo mundial de petróleo, mientras que la EIA calcula que en 2024 ese flujo representó cerca del 20% del consumo global de líquidos petroleros. [iea.org], [eia.gov]
El error de muchos analistas ha sido pensar que el poder de Ormuz es una carta de un solo uso. Esa lectura subestima la profundidad de la dependencia. Es cierto que algunos flujos de crudo pueden desviarse. Arabia Saudita cuenta con su corredor Este-Oeste hacia el mar Rojo, Emiratos Árabes Unidos dispone de la ruta Habshan-Fujairah y otros países estudian o reactivan conexiones terrestres. La propia AIE reconoce que existen entre 3,5 y 5,5 millones de barriles diarios de capacidad de oleoductos con potencial para redirigir parte de los flujos y evitar el estrecho. Pero esa capacidad no sustituye el volumen total que normalmente cruza Ormuz ni elimina la exposición de los productores del Golfo a otros puntos vulnerables, como Bab el-Mandeb, el mar Rojo o el Canal de Suez. En julio de 2026, Energy Connects reportó que ataques contra tanqueros saudíes en el mar Rojo introdujeron nueva incertidumbre sobre Bab el-Mandeb, ruta que se volvió más importante precisamente porque Arabia Saudita estaba usando más su salida occidental desde Yanbu. [iea.org] [energyconnects.com]
Incluso si el crudo encuentra rutas alternativas, el problema de los productos refinados es mucho más difícil. La economía global no funciona con barriles abstractos, sino con diésel, gasolina, combustible de aviación, petroquímicos y gas licuado. Las refinerías, terminales, puertos y sistemas de distribución no se trasladan de un litoral a otro con rapidez. La crisis reciente ha demostrado que los mercados físicos de combustibles pueden tensarse aunque los precios de futuros del crudo se moderen. La AIE advirtió en su informe de marzo de 2026 que la guerra en Medio Oriente también afectaba seriamente los mercados de productos, con exportaciones por Ormuz casi paralizadas y más de 3 millones de barriles diarios de capacidad de refinación regional cerrados por ataques o falta de salidas viables. De ahí que el poder de Irán no dependa únicamente de impedir que salga petróleo crudo, sino de complicar el suministro de los derivados que mueven camiones, cosechas, construcción, aviación, comercio y cadenas industriales. [datalab.wto.org]
La dependencia del gas natural licuado es aún más rígida. Qatar es uno de los grandes pilares del mercado mundial de GNL, y buena parte de sus exportaciones debe atravesar Ormuz. La EIA informó que aproximadamente una quinta parte del comercio mundial de GNL transitó por ese estrecho en 2024, principalmente desde Qatar, con 9,3 mil millones de pies cúbicos diarios exportados por ese país a través de la ruta. La AIE también señala que alrededor del 93% de las exportaciones qataríes de GNL y el 96% de las de Emiratos Árabes Unidos pasan por Ormuz, lo que equivale a cerca del 19% del comercio global de GNL. Construir gasoductos alternativos, nuevas plantas de licuefacción o grandes terminales fuera del Golfo no es una solución de meses; es una decisión de décadas, miles de millones de dólares, permisos, ingeniería, seguridad y diplomacia regional. [eia.gov] [iea.org]
La dimensión menos discutida es que Ormuz no condiciona solo exportaciones, sino también importaciones. Los países del Golfo son gigantes energéticos, pero dependen del exterior para alimentos, bienes industriales, medicamentos, piezas, maquinaria y productos de consumo. Esa dependencia convierte el estrecho en un instrumento de doble filo: una interrupción prolongada afecta ingresos de exportación, pero también encarece el abastecimiento interno y obliga a gobiernos ricos en hidrocarburos a pensar como economías vulnerables. Un buque granelero o portacontenedores no se reemplaza fácilmente con caravanas de camiones. Los ferrocarriles y corredores terrestres pueden reducir exposición, pero requieren inversiones masivas y años de construcción. Por eso la influencia iraní no desaparecerá aunque se construyan oleoductos: el Golfo no solo exporta energía por Ormuz; también importa estabilidad material por esa misma puerta.
El poder de Irán, sin embargo, no será ilimitado. El mercado global aprende, se adapta y castiga los cuellos de botella. Precios altos por varios años podrían estimular nueva producción en América, acelerar proyectos de GNL fuera del Golfo, incentivar eficiencia energética, fortalecer inventarios estratégicos y justificar nuevas rutas terrestres. La AIE ha advertido que interrupciones incluso breves en Ormuz tendrían impacto significativo, pero también reconoce que algunos flujos pueden desviarse por infraestructura disponible y que buena parte del crudo que transita el estrecho tiene como destino Asia. La EIA, por su parte, recuerda que la mayoría de los volúmenes que pasan por Ormuz tienen pocas alternativas prácticas, aunque existen algunas rutas de oleoductos para evitar parcialmente el cuello de botella. Esto significa que la influencia iraní tenderá a disminuir en ciertos segmentos, especialmente en crudo, pero persistirá con más fuerza en GNL, productos refinados, seguros marítimos, contenedores, graneles y percepción de riesgo. [iea.org] [eia.gov]
La gran amenaza estratégica es que Irán intente institucionalizar su poder. Una cosa es bloquear un estrecho en tiempos de guerra; otra, mucho más sofisticada, es convertir el control de facto en un régimen de permisos, tarifas, inspecciones, peajes o “servicios de seguridad marítima”. Si las navieras perciben que pagar es más barato que asumir primas de riesgo de guerra, muchas terminarán aceptando la lógica del guardián. Ese escenario sería profundamente transformador: Teherán no tendría que mantener una guerra abierta para ejercer poder; le bastaría con administrar la amenaza. Ahí radica la diferencia entre una crisis temporal y un cambio estructural en la gobernanza marítima del Golfo.
Para Estados Unidos, Europa y Asia, la lección es clara. No basta con escoltas navales, sanciones, declaraciones diplomáticas o mercados de futuros. La seguridad energética del siglo XXI exige redundancia de rutas, inventarios de combustibles terminados, infraestructura fuera de zonas de riesgo, coordinación con productores no dependientes de Ormuz, protección de Bab el-Mandeb y mayor velocidad en la transición energética. Mientras el mundo necesite que una quinta parte del petróleo y del GNL atraviese un paso estrecho frente a Irán, Teherán conservará una herramienta de presión desproporcionada frente al tamaño de su economía.
Ormuz es el recordatorio de que la geografía sigue siendo destino. Los misiles, drones, sanciones y portaaviones importan, pero también importan los 54 kilómetros de anchura en el punto más estrecho de una ruta por la que fluye parte decisiva de la energía mundial, según la AIE. Irán puede no tener la economía más grande, ni la marina más poderosa, ni la tecnología más avanzada. Pero posee algo que no se fabrica: una posición geográfica capaz de alterar precios, gobiernos, alianzas y expectativas. Por eso podrá usar el “foso de Ormuz” más tiempo del que el mundo espera. Y por eso la verdadera pregunta no es cuándo dejará Irán de tener esa arma, sino cuándo el mundo dejará de depender tanto de ella. [iea.org]