La fragilidad del crecimiento del Reino Unido ya no se define solo en Londres, sino también en el Golfo Pérsico. Si el estrecho de Ormuz no recupera su normalidad, la economía británica enfrentará una combinación peligrosa: energía cara, inflación persistente, menor consumo, inversión cautelosa y una recuperación apoyada casi exclusivamente en tecnología y servicios.
La economía británica vuelve a enfrentar una verdad incómoda: ningún país altamente integrado al comercio global puede administrar su crecimiento como si la geopolítica fuera un ruido externo. La guerra de Irán y la interrupción del estrecho de Ormuz han convertido una ruta marítima distante en una variable central para el bolsillo de los hogares, los costos de las empresas, las decisiones del Banco de Inglaterra y la credibilidad de las previsiones fiscales del Reino Unido. EY elevó su previsión de crecimiento británico para 2026 a 0,9%, con una expectativa de 1,2% para 2027, pero ese escenario descansa en una condición crítica: que Ormuz reabra antes del cierre del tercer trimestre de 2026 y que el tráfico energético se normalice gradualmente. [ey.com], [independent.co.uk]
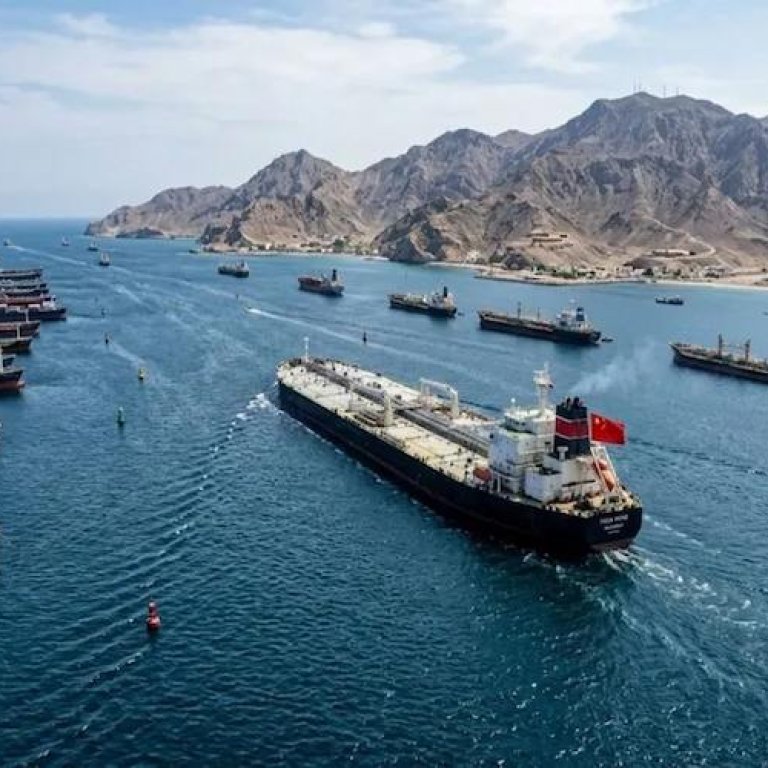
El estrecho de Ormuz no es un detalle técnico de la logística petrolera; es uno de los nervios centrales de la economía mundial. La Agencia Internacional de Energía calcula que por esa vía transitaron en 2025 alrededor de 20 millones de barriles diarios de crudo y productos petroleros, cerca de una cuarta parte del comercio marítimo mundial de petróleo, mientras que también pasa por allí una porción significativa del comercio global de gas natural licuado. La Administración de Información Energética de Estados Unidos había estimado que en 2024 circularon por Ormuz unos 20 millones de barriles diarios, equivalente a cerca del 20% del consumo mundial de líquidos petroleros, con pocas alternativas reales si la ruta queda cerrada. Por eso, cuando Ormuz se cierra, no se bloquea solo un canal marítimo: se comprime la oferta global de energía, se encarece el transporte, se dispara la prima de riesgo y se reabre la herida inflacionaria que muchas economías creían estar cerrando. [iea.org] [eia.gov]
El Reino Unido llega a esta coyuntura con una recuperación vulnerable. Su crecimiento ha sorprendido positivamente en la primera mitad del año, pero no lo suficiente como para absorber sin costo un nuevo choque energético. EY advierte que, si la interrupción del estrecho se prolonga hasta inicios o mediados de 2027, el crecimiento británico caería a 0,5% este año y la economía podría contraerse 0,2% el próximo. Más grave aún, la inflación, que en el escenario base podría alcanzar un pico cercano al 3,5% hacia finales de 2026, subiría hasta 6,4% en el escenario adverso, devolviendo al país a una dinámica de presión sobre salarios, márgenes empresariales, consumo familiar y política monetaria. [ey.com], [money.usnews.com] [ey.com], [standard.co.uk]
El dilema británico es cruel porque combina bajo crecimiento con inflación importada. Si la energía sube por razones geopolíticas, el Banco de Inglaterra enfrenta un campo minado: subir tasas podría contener expectativas inflacionarias, pero también debilitaría una economía ya frágil; bajarlas demasiado pronto aliviaría crédito y consumo, pero podría alimentar una inflación que no nace del exceso de demanda interna, sino de un shock externo de oferta. EY prevé que la tasa bancaria se mantenga en 3,75% durante el resto de 2026, con posibles recortes en abril y julio de 2027 hasta 3,25%, siempre que el escenario energético no se deteriore. En otras palabras, la política monetaria británica ya no depende únicamente de salarios, productividad o consumo, sino también de si los buques pueden cruzar con seguridad una garganta marítima entre Irán y Omán. [ey.com], [independent.co.uk]
La vulnerabilidad no se distribuye de manera uniforme. Los hogares sentirían el golpe mediante combustible, calefacción, alimentos transportados a mayor costo y bienes importados más caros. Las empresas lo experimentarían a través de facturas energéticas, seguros marítimos más costosos, retrasos logísticos y menor previsibilidad para invertir. EY ya recortó su previsión de inversión empresarial para 2026 a una caída de 0,7%, en lugar de estabilidad, y anticipa un consumo doméstico débil por mayores precios y recortes de tasas aplazados. Si el consumidor se repliega y la empresa posterga, el crecimiento queda sostenido por un grupo reducido de sectores capaces de compensar la parálisis del resto. [standard.co.uk]
Ahí aparece la gran paradoja británica: el país puede tener fortalezas de futuro, pero debilidades de presente. EY señala que los servicios y la tecnología han impulsado alrededor del 70% del crecimiento del PIB británico entre 2020 y 2026, lo que confirma que la economía digital, la inteligencia artificial, las finanzas avanzadas y los servicios profesionales son motores reales de productividad. Pero ningún ecosistema tecnológico, por sofisticado que sea, puede sustituir por completo la estabilidad energética, la construcción de viviendas, la infraestructura física ni la confianza empresarial. La inteligencia artificial puede elevar productividad, optimizar procesos y redefinir servicios, pero no puede neutralizar por sí sola un shock prolongado en petróleo, gas, transporte y costos de capital. [ey.com]
La construcción es el termómetro más visible de esa tensión. El sector sigue bajo presión por costos crecientes y escasez persistente de mano de obra, mientras los costos de construcción han aumentado más de 30% desde 2019, según el análisis citado por EY. Si la energía se encarece otra vez, construir será más caro, financiar proyectos será más difícil y resolver la crisis de vivienda será más lento. La consecuencia política y social es evidente: una economía que no construye suficiente vivienda, no reduce costos básicos y no mejora productividad material termina trasladando frustración al electorado, presión al presupuesto público y desconfianza al clima inversor. [ey.com]
La guerra de Irán, por tanto, no determinará el crecimiento británico porque Londres dependa directamente del petróleo iraní, sino porque la economía global funciona por precios marginales, expectativas y cadenas interconectadas. Aunque Europa reciba una fracción menor del crudo que sale de Ormuz, el precio del barril se forma en mercados globales, el costo del gas se transmite por contratos internacionales y la incertidumbre se incorpora a seguros, fletes e inversiones. La IEA advierte que una interrupción del estrecho tendría enormes consecuencias para los mercados mundiales de petróleo por la limitada capacidad de desvío, y que países como Irán, Irak, Kuwait, Qatar y Bahréin dependen ampliamente de esa ruta para sus exportaciones energéticas. [iea.org]
La lección estratégica para Gran Bretaña es clara: la resiliencia económica no puede descansar únicamente en previsiones optimistas. Debe traducirse en seguridad energética, diversificación de suministros, reservas adecuadas, infraestructura moderna, disciplina fiscal inteligente, productividad tecnológica y una política industrial capaz de reducir dependencias críticas. Si Ormuz reabre pronto, el Reino Unido podría evitar una recesión y sostener una expansión modesta. Si la crisis se prolonga, el país enfrentará una prueba mayor: crecer con energía cara, inflación elevada, inversión débil y consumidores exhaustos.
La guerra de Irán no es solo una crisis regional; es un recordatorio brutal de que la prosperidad de las economías abiertas se decide en la intersección entre geopolítica, energía y productividad. Para Gran Bretaña, el desafío no consiste únicamente en esperar que el estrecho de Ormuz vuelva a operar. Consiste en comprender que cada shock externo revela una vulnerabilidad interna. Y en este caso, la pregunta decisiva no es si el Reino Unido crecerá 0,9%, 0,5% o caerá 0,2%; la pregunta de fondo es si está construyendo una economía suficientemente resistente para que una guerra lejana no vuelva a dictar, con tanta fuerza, el destino de su crecimiento.