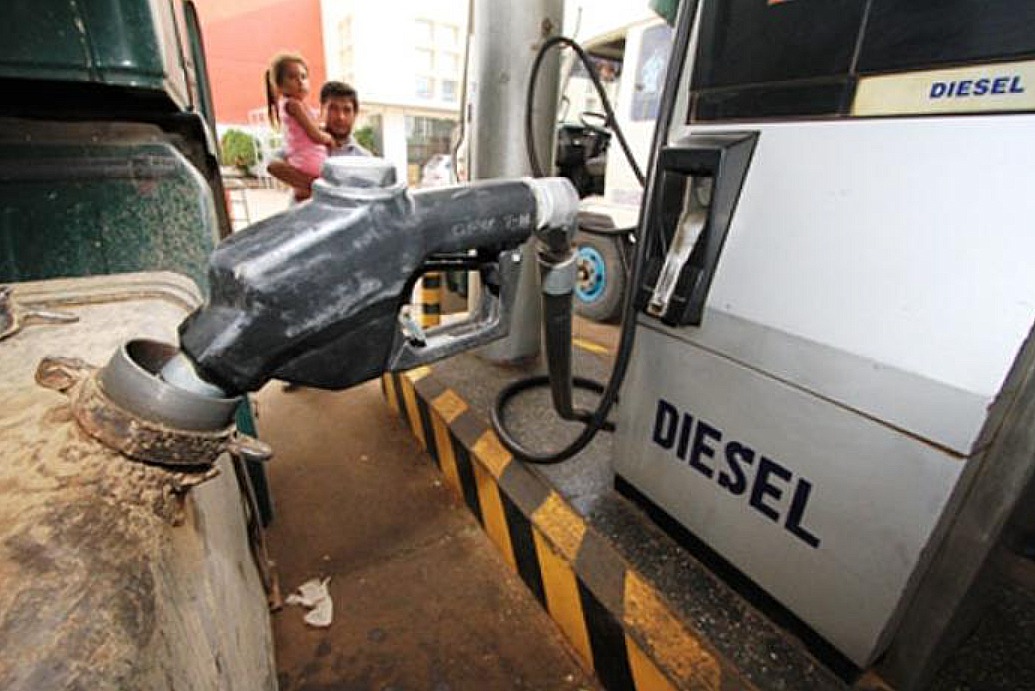
La escalada del combustible que mueve camiones, cosechas, industrias y cadenas logísticas demuestra que la seguridad energética no depende únicamente de producir petróleo. También exige capacidad para refinarlo, almacenarlo, transportarlo y convertirlo en productos utilizables.
La crisis mundial del diésel no es una fluctuación ordinaria del mercado petrolero. Tampoco puede explicarse exclusivamente por una guerra, una sanción o el cierre temporal de alguna refinería. Lo que estamos presenciando es la convergencia de conflictos geopolíticos, interrupciones marítimas, inventarios menguantes y una capacidad de refinación demasiado concentrada para responder con rapidez a una emergencia de alcance planetario. El precio promedio del diésel en Estados Unidos alcanzó el 21 de septiembre de 2026 los US$6.5107 por galón, frente a US$3.6958 un año antes, lo que representa un incremento cercano al 76 %. Esa cifra constituye el mayor promedio registrado por AAA.
La primera gran lección es incómoda, pero ineludible: tener petróleo no equivale a tener combustible. El crudo almacenado bajo tierra o acumulado en tanques carece de utilidad inmediata si no existen instalaciones capaces de transformarlo en diésel, gasolina, combustible de aviación y otros derivados. La Agencia Internacional de Energía informó que el procesamiento mundial de las refinerías llegó a 81.4 millones de barriles diarios en agosto de 2026, pero permaneció 4.2 millones de barriles diarios por debajo del nivel de un año antes. Para todo 2026, el organismo proyecta una caída de 2.6 millones de barriles diarios en la actividad refinadora.
La gravedad del problema queda retratada en otro dato: las existencias mundiales observadas de petróleo disminuyeron en 95 millones de barriles solamente durante agosto y acumularon una reducción de 507 millones de barriles desde febrero, equivalente a un drenaje promedio de 2.8 millones de barriles diarios. Simultáneamente, la producción petrolera mundial cayó a 100.1 millones de barriles diarios en agosto, mientras más de 10 millones de barriles diarios de producción del Golfo permanecían fuera del mercado por los riesgos de seguridad. El sistema no solo perdió producción. También empezó a consumir con rapidez sus reservas de protección.
El cuello de botella ya no está solamente en los pozos
Durante décadas, los análisis energéticos se concentraron en la capacidad de extracción y en las decisiones de los grandes productores. Hoy el verdadero cuello de botella se ha trasladado hacia las refinerías, los oleoductos, los puertos y las rutas marítimas. Los conflictos en Oriente Medio y la guerra entre Rusia y Ucrania golpean dos de los centros más importantes para el suministro internacional de destilados. Al mismo tiempo, las dificultades en el estrecho de Ormuz y en otros corredores estratégicos restringen la salida tanto de petróleo crudo como de productos terminados.
Las perturbaciones rusas son relevantes, pero no constituyen la explicación completa. La actividad de las refinerías de Rusia habría descendido a aproximadamente 3.8 millones de barriles diarios en junio, casi un 30 % menos que un año antes, mientras la producción de diésel también habría caído cerca de un 30 %. Sin embargo, la crisis de Oriente Medio ejerce una presión todavía mayor porque compromete simultáneamente instalaciones, exportaciones y rutas de navegación. Culpar a un solo actor puede ser políticamente conveniente, pero resulta insuficiente para comprender un desequilibrio que ya es estructural.
La evidencia estadounidense confirma esa conclusión. Las refinerías de Estados Unidos procesaron 17.3 millones de barriles diarios durante la semana finalizada el 11 de septiembre, operando al 96.8 % de su capacidad. La producción de destilados alcanzó alrededor de 5.2 millones de barriles diarios, pero los inventarios permanecieron 13 % por debajo del promedio correspondiente a los cinco años anteriores. Esto quiere decir que las plantas están trabajando intensamente y, aun así, no logran reconstruir un colchón suficiente frente a la demanda interna y externa.
La Administración de Información Energética de Estados Unidos proyecta que los inventarios estadounidenses de destilados caerán por debajo de los 100 millones de barriles en septiembre y permanecerán inferiores al mínimo del período 2021-2025 durante el resto de 2026 y buena parte de 2027. Además, calcula que los márgenes de refinación del diésel superarán los US$2 por galón entre agosto y noviembre. Este diferencial revela que el problema ya no reside solamente en cuánto cuesta el barril de petróleo, sino en cuánto cuesta convertirlo en combustible disponible en el lugar y momento en que se necesita.
La transición energética necesita realismo industrial
Sería intelectualmente fácil responsabilizar únicamente a las políticas de descarbonización por la pérdida de capacidad refinadora. Esa explicación contiene una parte de verdad, pero no toda. Entre 2020 y 2026 influyeron también el desplome de la demanda durante la pandemia, la baja rentabilidad, el envejecimiento de las instalaciones, la competencia de refinerías más modernas, los costos regulatorios, los accidentes, las guerras y la conversión de algunas plantas hacia biocombustibles. Reducir esta complejidad a una batalla entre petróleo y energías limpias empobrece el debate.
Lo verdaderamente criticable no es que los gobiernos impulsen energías renovables, electrificación o reducción de emisiones. El error ha sido, en ciertos casos, retirar capacidad tradicional antes de construir suficientes alternativas, reservas y mecanismos de respaldo. Una transición energética responsable no puede basarse en la esperanza de que la demanda desaparecerá al mismo ritmo que las instalaciones convencionales. Debe administrar el período intermedio, que puede extenderse durante décadas, sin sacrificar la seguridad del suministro ni castigar desproporcionadamente a trabajadores, transportistas, agricultores y consumidores.
La nueva capacidad construida en Oriente Medio y Asia permitió durante años compensar parte del cierre de plantas antiguas en Europa y Norteamérica. Sin embargo, esa redistribución también concentró el riesgo. Cuando una proporción creciente de la producción refinada depende de regiones expuestas a guerras, bloqueos, sanciones o estrechos marítimos vulnerables, una perturbación local se convierte rápidamente en inflación mundial. La eficiencia económica obtenida mediante la concentración geográfica terminó comprándose al precio de una menor resiliencia estratégica.
Europa aparece como el caso más delicado. La reducción de su capacidad, combinada con una dependencia elevada de importaciones de crudo y productos refinados, limita sus posibilidades de reacción. No basta con encontrar petróleo alternativo, porque las configuraciones técnicas de las refinerías, las calidades de crudo, la logística portuaria y la disponibilidad de buques imponen restricciones reales. El mercado energético no es una hoja de cálculo donde un barril puede sustituirse automáticamente por otro. Es una red física especializada, costosa y lenta de modificar.
Prohibir exportaciones sería una respuesta tentadora, pero peligrosa
Ante precios récord, resulta comprensible que legisladores estadounidenses consideren restringir las exportaciones de diésel para aumentar la oferta interna. Sin embargo, las prohibiciones comerciales rara vez crean capacidad productiva. Pueden producir un alivio localizado y transitorio, pero también generar distorsiones, represalias y menores incentivos para refinar. De acuerdo con datos de la industria, las refinerías estadounidenses producen alrededor de 5.3 millones de barriles diarios de destilados frente a un consumo interno medio de aproximadamente 3.6 millones. Si pierden acceso a los mercados externos y no disponen de almacenamiento suficiente, podrían verse obligadas a reducir su actividad.
Ese recorte afectaría no solamente al diésel. Las refinerías producen simultáneamente gasolina, combustible de aviación y otros derivados, por lo que disminuir sus operaciones puede contraer la oferta de varios productos. Además, algunas regiones estadounidenses importan combustibles por razones logísticas aun cuando el país sea exportador neto. Una prohibición nacional no resolvería necesariamente la dificultad de transportar diésel desde la costa del Golfo hacia el noreste, pero sí retiraría volúmenes esenciales para América Latina, Europa y el Caribe.
La medida podría provocar, además, un efecto dominó. Si Estados Unidos restringe sus exportaciones, otras naciones productoras podrían adoptar decisiones semejantes para proteger sus mercados internos. El resultado no sería más seguridad colectiva, sino una fragmentación del comercio energético en el peor momento posible. Para países importadores, una carrera de prohibiciones representaría un riesgo superior al aumento actual de precios porque transformaría una crisis de costos en una crisis de disponibilidad física.
República Dominicana frente a una amenaza importada
Para la República Dominicana, la crisis tiene implicaciones directas. El país depende ampliamente de hidrocarburos importados para sostener el transporte, la generación eléctrica, la producción agropecuaria, la industria, el turismo y el comercio. Refinería Dominicana de Petróleo constituye un activo estratégico porque combina refinación, importación, almacenamiento y comercialización, pero la capacidad nacional no elimina la necesidad de adquirir crudo y productos terminados en los mercados internacionales.
La transmisión del choque ya comenzó. Para la semana del 19 al 25 de septiembre de 2026, el gasoil regular aumentó RD$5 por galón y el óptimo RD$9, mientras el Gobierno destinó RD$1,985.7 millones a contener parcialmente las alzas. Los subsidios acumulados a los combustibles durante 2026 superaron los RD$33,807 millones, una cifra que evidencia tanto el esfuerzo público para proteger a hogares y sectores productivos como la presión creciente sobre las cuentas fiscales.
Una semana antes, el apoyo estatal aplicado al gasoil óptimo alcanzaba RD$117.28 por galón y el dirigido al gasoil regular RD$108.93. Estos montos permiten dimensionar la diferencia entre el precio internacional y el precio finalmente pagado por el consumidor dominicano. El subsidio ha funcionado como una barrera contra la inflación, pero ninguna política de compensación puede expandirse indefinidamente sin desplazar recursos destinados a educación, salud, infraestructura o protección social.
El diésel tiene un efecto multiplicador especialmente poderoso en una economía insular. Encarece el transporte de mercancías desde los puertos, eleva el costo de la producción agrícola, presiona la construcción, afecta la distribución de alimentos y termina incorporándose al precio final de casi todo lo que consume la población. Incluso cuando el Gobierno absorbe una parte del incremento en las estaciones, el choque puede reaparecer a través del presupuesto público, la factura eléctrica, los costos logísticos o el deterioro de los márgenes empresariales.
La respuesta dominicana debe trascender el congelamiento semanal de precios. Es necesario fortalecer los inventarios estratégicos, diversificar proveedores y rutas, ampliar la infraestructura de almacenamiento, modernizar la capacidad de Refinería Dominicana de Petróleo y establecer acuerdos regionales de emergencia. También conviene acelerar la electrificación del transporte colectivo, renovar las flotas de carga, mejorar la eficiencia logística y profundizar la incorporación de fuentes renovables. La diversificación energética no es solamente una política ambiental. Es soberanía económica.
Asimismo, el sistema de subsidios debería evolucionar gradualmente desde mecanismos generalizados hacia apoyos focalizados en transporte público, producción agropecuaria, distribución de alimentos, mipymes y hogares vulnerables. Subsidiar indiscriminadamente cada galón beneficia también a consumidores con capacidad para absorber parte del aumento. En cambio, proteger las actividades con mayor impacto social y productivo permitiría preservar la estabilidad sin convertir la crisis internacional en un desequilibrio fiscal permanente.
El mundo está aprendiendo, nuevamente, que la seguridad energética requiere redundancia. Requiere refinerías, inventarios, puertos, almacenamiento, rutas alternativas, mantenimiento, inversión y cooperación entre países. También requiere una transición verde que no confunda velocidad con improvisación. Descarbonizar sin destruir la resiliencia debe ser el principio rector de una política energética moderna.
La crisis del diésel es, en definitiva, una advertencia sobre los peligros de gestionar la energía desde los extremos ideológicos. No se resuelve negando el cambio climático, pero tampoco clausurando infraestructura antes de disponer de sustitutos confiables. No se resuelve con prohibiciones proteccionistas, pero tampoco dejando toda la seguridad nacional en manos de mercados sin reservas. La salida exige pragmatismo, inversión y planificación de largo plazo.
El barril de petróleo puede subir o bajar durante las próximas semanas. El estrecho de Ormuz puede recuperar gradualmente su tráfico y algunas refinerías pueden regresar a operación. Pero la vulnerabilidad estructural permanecerá mientras el mundo carezca de suficiente capacidad flexible para transformar y distribuir combustibles. El récord del diésel no es solo un precio inscrito en una estación. Es la factura de años de subinversión, concentración geográfica y falta de previsión. Y para economías importadoras como la dominicana, ignorar esa señal sería mucho más costoso que actuar ahora./
Bombas extractoras, barriles y gráficos bursátiles representan la volatilidad del mercado petrolero, presionado por el riesgo geopolítico en el estrecho de Ormuz y el deterioro de las perspectivas de la demanda mundial.